
10.000 Euro steuerbegünstigt aus der GmbH: Der unterschätzte § 37b EStG

10.000 Euro steuerbegünstigt aus der GmbH: Der unterschätzte § 37b EStG
Wenn sich das Geschäftsjahr dem Ende zuneigt, beginnt für viele Unternehmer das große Rechnen. Wie hoch fällt der Gewinn aus? Was lässt sich noch investieren? Und vor allem: Wie bekommt man einen Teil des erwirtschafteten Geldes möglichst steuerschonend aus der GmbH ins eigene Privatvermögen? Wer diese Frage googelt, landet meist ziemlich schnell bei Holdingstrukturen, zusätzlichen Gesellschaften und komplexen Beteiligungsmodellen.
Dabei lösen diese Konstruktionen das eigentliche Problem oft gar nicht. Denn Geld, das von einer operativen GmbH in eine Holding wandert, bleibt trotzdem Unternehmensvermögen. Willst du es irgendwann privat nutzen, taucht die Steuerfrage einfach von vorn auf. Wer nicht gerade eine ganze Unternehmensgruppe aufbauen will, sondern schlicht einige Tausend Euro seines Jahresgewinns klug gestalten möchte, sollte deshalb einen Blick auf eine deutlich unbekanntere Vorschrift wagen: § 37b Einkommensteuergesetz. Dieser Paragraph eröffnet einen ganz anderen Weg - nicht über die klassische Gewinnausschüttung, sondern über Sachzuwendungen.
Warum die klassische Ausschüttung teuer wird
Stell dir vor, deine GmbH erzielt einen zusätzlichen Gewinn von 10.000 Euro. Bleibt dieser Betrag im Unternehmen, fallen zunächst Körperschaftsteuer und Gewerbesteuer an - wie hoch genau, hängt vom Gewerbesteuerhebesatz deiner Gemeinde ab. Willst du den verbleibenden Rest anschließend an dich als Gesellschafter ausschütten, kommt auf privater Ebene noch eine weitere Steuerrunde dazu - etwa über die Kapitalertragsteuer samt Soli und gegebenenfalls Kirchensteuer, oder über das Teileinkünfteverfahren.
Genau deshalb kennen viele Unternehmer dieses Gefühl: Von jedem Euro, den die GmbH erwirtschaftet und der später privat genutzt werden soll, bleibt am Ende deutlich weniger übrig als gedacht. Eine Holding kann die Steuerlast innerhalb der Unternehmenssphäre in bestimmten Fällen optimieren - aber sie macht aus Unternehmensvermögen noch kein frei verfügbares Privatvermögen. Und genau hier setzt die Sachzuwendung nach § 37b EStG an.
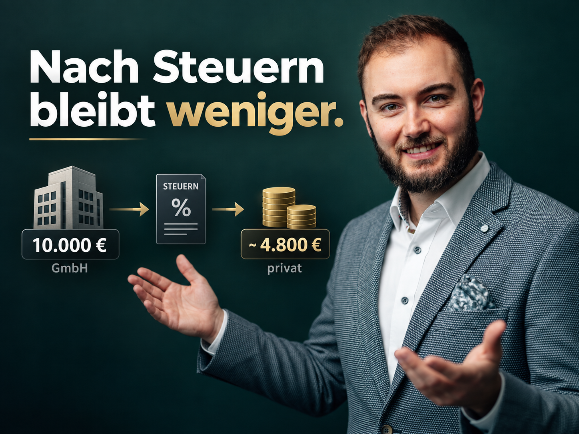
Über 5.000 Euro weniger durch Steuern. Autsch.
Was § 37b EStG konkret ermöglicht
Die Vorschrift erlaubt es, bestimmte betrieblich veranlasste Sachzuwendungen - also Zuwendungen, die nicht in Geld bestehen - pauschal mit 30 Prozent zu versteuern. Der Gesetzgeber setzt dabei klare Grenzen: Die Pauschalierung ist ausgeschlossen, sobald die Aufwendungen je Empfänger und Wirtschaftsjahr 10.000 Euro übersteigen, und auch eine einzelne Zuwendung darf diesen Betrag nicht überschreiten.
Das Besondere: Die Steuer übernimmt das Unternehmen. Die pauschal besteuerte Zuwendung bleibt bei der Einkünfteermittlung des Empfängers anschließend außer Ansatz. Vereinfacht gesagt: Statt einer zusätzlichen Geldzahlung erhält der Begünstigte einen Sachwert – und das Unternehmen übernimmt die darauf entfallende Pauschalsteuer.
10.000 Euro Sachwert statt klassischer Ausschüttung
Ein vereinfachtes Rechenbeispiel macht den Effekt greifbar. Bei einer Sachzuwendung im Wert von 10.000 Euro fallen 30 Prozent Pauschalsteuer an, also 3.000 Euro. Damit entstehen zunächst Aufwendungen von rund 13.000 Euro.
Jetzt wird es interessant: Handelt es sich um eine ordnungsgemäß betrieblich veranlasste Zuwendung, wirken die entsprechenden Aufwendungen gewinnmindernd. Unterstellt man für die GmbH eine kombinierte Steuerbelastung aus Körperschaft- und Gewerbesteuer von rund 30 Prozent, ergibt sich eine Ertragsteuerentlastung von 3.900 Euro (13.000 € × 30 %). Dem stehen 3.000 Euro Pauschalsteuer gegenüber - rechnerisch bleibt ein positiver Effekt von 900 Euro.
| Position | Betrag |
|---|---|
| Sachwert der Zuwendung | 10.000 € |
| Pauschalsteuer (30 %) | 3.000 € |
| Gesamtaufwand des Unternehmens | 13.000 € |
| Ertragsteuerentlastung (rund 30 %) | 3.900 € |
| Rechnerischer Vorteil | 900 € |
Wichtig für die saubere Einordnung: § 37b macht die Zuwendung nicht rechtlich steuerfrei. Die Einkommensteuer wird pauschal vom Unternehmen übernommen. Durch die gewinnmindernde Wirkung der betrieblichen Aufwendungen kann die zusätzliche Steuerbelastung wirtschaftlich jedoch erheblich abgefedert werden.
Wo befindet sich das Geld anschließend?
Hier liegt der entscheidende Unterschied zu vielen Gestaltungen innerhalb einer Unternehmensstruktur. Wird Vermögen von einer operativen GmbH in eine Holding übertragen, bleibt es weiterhin in der Unternehmenssphäre. Bei einer wirksam gewährten Sachzuwendung dagegen erhält der Begünstigte den Sachwert direkt - er gehört ihm anschließend privat. Aus Unternehmensliquidität kann so tatsächlich privates Eigentum werden, ohne dass zusätzlich noch eine klassische Gewinnausschüttung notwendig wäre.
Vom Unternehmensvermögen ins Privatvermögen: Eine Sachzuwendung kann den entscheidenden Unterschied machen.
Der entscheidende Punkt: Es darf kein Geld sein
§ 37b EStG ist keine Hintertür für eine steuerbegünstigte Barauszahlung. Das Gesetz verlangt ausdrücklich eine Zuwendung, die nicht in Geld besteht. Eine Überweisung von 10.000 Euro auf das Privatkonto funktioniert also nicht - es muss wirklich ein Sachwert übertragen werden.
Warum Gold und Silber dafür besonders spannend sind
Theoretisch kommen viele Sachwerte infrage: hochwertige Technik, eine Uhr oder andere Gegenstände. Nur stellt sich dabei eine einfache Frage: Warum sollte man 10.000 Euro in einen Sachwert stecken, der Jahr für Jahr an Wert verliert? Ein Smartphone veraltet, ein Computer wird ersetzt, ein Fahrzeug verliert an Wert. Physische Edelmetalle folgen einer ganz anderen Logik - sie können über Jahre gehalten, verkauft, übertragen und vererbt werden. Aus der Sachzuwendung wird so kein Konsumgegenstand, sondern ein langfristiger Vermögensbaustein.
Damit verändert sich die eigentliche Frage: Aus „Was kann ich mir von meiner GmbH schenken lassen?“ wird „Welchen Vermögenswert möchte ich langfristig in meinem Privatvermögen aufbauen?“
Zehn Jahre können einen erheblichen Unterschied machen
Wird die Gestaltung jährlich erneut geprüft und zulässig umgesetzt, zeigt sich der Effekt über die Zeit besonders deutlich.
| Zeitraum | Übertragene Sachwerte |
|---|---|
| 1 Jahr | 10.000 € |
| 3 Jahre | 30.000 € |
| 5 Jahre | 50.000 € |
| 10 Jahre | 100.000 € |
Eine mögliche Wertentwicklung der Edelmetalle ist dabei noch gar nicht eingerechnet. Über die Jahre kann so ein erheblicher zusätzlicher privater Vermögensbestand entstehen - und genau darin liegt der eigentlich spannende Gedanke hinter § 37b EStG.
Funktioniert das auch für den Gesellschafter-Geschäftsführer?
Hier gilt es, eine wichtige Grenze zu beachten. § 37b EStG greift bei einem Gesellschafter-Geschäftsführer nicht automatisch nur, weil er Geschäftsführer ist. Die Finanzverwaltung stellt klar, dass gesellschaftsrechtlich veranlasste Zuwendungen - insbesondere verdeckte Gewinnausschüttungen - nicht unter die Pauschalierung fallen.
Die Gestaltung muss deshalb sauber als betrieblich beziehungsweise arbeitsvertraglich veranlasste zusätzliche Vergütung ausgestaltet sein. Insbesondere bei einem beherrschenden Gesellschafter-Geschäftsführer muss sie den steuerlichen Anforderungen an Vereinbarung und Fremdvergleich standhalten.
Nicht jede Steuerplanung braucht Komplexität
Holdings, Beteiligungsgesellschaften und mehrstufige Unternehmensstrukturen haben durchaus ihre Berechtigung - etwa wenn Unternehmen gekauft oder verkauft, Gewinne langfristig reinvestiert oder Beteiligungen verwaltet werden sollen. Wer aber vor allem die Frage beantworten möchte, wie sich ein überschaubarer Teil der Unternehmensleistung sinnvoll in privates Vermögen überführen lässt, muss nicht zwingend mit der komplexesten Lösung starten.
Gerade zum Jahresende, wenn die Zahlen des laufenden Wirtschaftsjahres langsam feststehen, lohnt sich deshalb ein Perspektivwechsel: Bleibt der Gewinn im Unternehmen? Wird investiert? Oder soll ein Teil davon steuerlich attraktiv ins Privatvermögen überführt werden?
Genau jetzt ist der richtige Moment, § 37b EStG als mögliche Gestaltung zu prüfen. Denn je früher klar ist, wie ein Teil des Unternehmensgewinns genutzt werden soll, desto gezielter lässt sich die Umsetzung noch innerhalb des laufenden Wirtschaftsjahres vorbereiten.
So einfach kann es sein.
Fazit: Ein Paragraph, den viel mehr Unternehmer kennen sollten
Bei steuerlicher Gestaltung denken viele Unternehmer reflexhaft an Holdings und komplizierte Konstruktionen. Doch nicht jedes Unternehmen braucht eine Doppelstruktur, und nicht jeder Unternehmer möchte Vermögen nur von einer Gesellschaft in die nächste schieben. § 37b EStG bietet einen anderen Weg: Bis zu 10.000 Euro Sachzuwendung pro Empfänger und Wirtschaftsjahr lassen sich unter den gesetzlichen Voraussetzungen pauschal mit 30 Prozent versteuern - die Steuer trägt das Unternehmen, und beim Empfänger bleibt die Zuwendung bei der Einkünfteermittlung außen vor.
Wer dafür einen langfristigen Sachwert wie physische Edelmetalle wählt, verbindet die steuerliche Gestaltung mit echtem Vermögensaufbau. Aus einmaligen Unternehmensgewinnen kann so über Jahre ein beachtlicher privater Vermögenswert entstehen. Nimm dir das beim nächsten Gespräch über deinen Jahresgewinn zu Herzen: Frag nicht nur, ob du eine Holding brauchst - frag auch, welche Möglichkeiten dir § 37b EStG tatsächlich bietet.
Kann jedes Unternehmen § 37b EStG nutzen?
Grundsätzlich steht die Pauschalierung allen Unternehmen offen, die betrieblich veranlasste Sachzuwendungen gewähren - entscheidend ist jedoch, dass die gesetzlichen Voraussetzungen und Grenzen eingehalten werden.
Gilt die 10.000-Euro-Grenze pro Jahr oder insgesamt?
Die Grenze gilt pro Empfänger und Wirtschaftsjahr - überschreiten die Aufwendungen diesen Betrag oder liegt eine einzelne Zuwendung darüber, ist die Pauschalierung für den übersteigenden Teil ausgeschlossen.
Warum eignen sich Edelmetalle besser als andere Sachwerte?
Anders als Technik, Fahrzeuge oder andere Konsumgüter verlieren physische Edelmetalle nicht systembedingt an Wert und können über Jahre gehalten, verkauft oder vererbt werden, wodurch aus der Zuwendung ein echter Vermögensbaustein wird.
Kann ich mir als Gesellschafter-Geschäftsführer einfach selbst eine Sachzuwendung genehmigen?
Nein, die Zuwendung muss sauber betrieblich beziehungsweise arbeitsvertraglich veranlasst sein und insbesondere bei beherrschenden Gesellschafter-Geschäftsführern dem Fremdvergleich standhalten, sonst droht die Einordnung als verdeckte Gewinnausschüttung.
Muss ich diese Gestaltung jedes Jahr neu prüfen lassen?
Ja, da sich Gewinnsituation, Vergütungsstruktur und die konkrete Ausgestaltung im Unternehmen verändern können, sollte die Anwendung jedes Jahr kurz neu bewertet und sauber dokumentiert werden.