250.000 € oder mehr nach der Scheidung: So stellst du dein Vermögen neu auf
250.000 € oder mehr nach der Scheidung: So stellst du dein Vermögen neu auf
Ob 250.000 €, 500.000 € oder mehr: Wenn nach einer Scheidung plötzlich eine größere Summe auf dem Konto liegt, stellt sich für viele Frauen zum ersten Mal die Frage, was sie mit dem plötzlich vorhandenen Geld eigentlich anfangen sollen.
In meinen Beratungen erlebe ich immer wieder, wie unterschiedlich diese Situation aussehen kann. Eine meiner Kundinnen, Anfang 60, erhielt nach ihrer Scheidung rund 500.000 €. Zum ersten Mal musste sie sich intensiv damit beschäftigen, wie sie dieses Vermögen für sich und für ihre Zukunft aufstellen möchte.
Solche Situationen sind keine Ausnahme. Rund 130.100 Ehen wurden 2025 in Deutschland geschieden, im Schnitt nach 14,6 Jahren Ehe. Das sind die aktuellen Zahlen des Statistischen Bundesamtes.
Hinter jeder dieser Zahlen steckt eine eigene Geschichte und oft auch ein Gefühl von Überforderung. Genau dafür ist dieser Artikel da.
Du erfährst, warum jahrelanges Abwarten dich viel Geld kosten kann, was bei sechsstelligen Beträgen zu beachten ist und welche fünf Fragen du klären solltest, bevor du dich für eine langfristige Anlage entscheidest.
Das Wichtigste in Kürze
- Nach einer Scheidung musst du nicht sofort entscheiden, was mit dem Geld passiert.
- Der größte Fehler ist nicht die falsche Anlage, sondern jahrelange Untätigkeit aus Angst.
- Ab 100.000 Euro auf einem Konto endet die gesetzliche Einlagensicherung. Nach einer Scheidung gilt sechs Monate lang ein erhöhter Schutz bis 500.000 Euro, danach nicht mehr.
- Erst kommen Lebensfragen wie Wohnsituation und Lebensstandard, dann erst die Geldanlage.
- Bevor du investierst, sollte klar sein, wie viel Geld du für dein neues Leben wirklich brauchst und welcher Teil langfristig für dich arbeiten darf.
- Neben Immobilien, Aktien & ETFs & Co. können physische Rohstoffe eine weitere Speiche sein, um dein Vermögen breiter und unabhängiger aufzustellen.
Erst durchatmen: Warum du jetzt nichts überstürzen musst
Bevor überhaupt von Anlage die Rede sein kann, lohnt sich ein Gedanke an die neue Lebenssituation selbst. Eine Geldreserve für den Alltag, geklärte laufende Kosten und ein bisschen Zeit zum Ankommen sind jetzt wichtiger als jede Anlageentscheidung. Niemand muss in den ersten Wochen nach einer Scheidung schon wissen, wohin das Geld langfristig fließen soll.
Dieser Artikel beschäftigt sich ausschließlich mit der Zeit danach: Was du mit dem Geld tun kannst, wenn die rechtlichen Dinge geklärt sind und du wieder klarer denken kannst.
Nach einer Scheidung kommt zuerst der Überblick, danach die Entscheidung über das Geld.
Der häufigste Fehler: Gar nichts tun
In der Beratung zeigt sich immer wieder: Der häufigste Fehler ist nicht die falsche Anlageentscheidung. Es ist gar keine Entscheidung zu treffen, weil die plötzlich große Summe einfach erstmal überfordert. Das Geld bleibt Jahre auf dem Konto liegen, aus Vorsicht, aus Unsicherheit, aus Angst, etwas falsch zu machen.
Dabei kann genau das zum eigentlichen Risiko werden. Geld, das über lange Zeit unangetastet bleibt, verliert an Kaufkraft, sobald die Inflation über der Verzinsung liegt.
„Es geht hier nicht darum, schnell zu handeln: Es geht darum, strukturiert zu handeln, mit Zeit, aber mit Plan.“
Nadine Rajner, Expertin für Vermögensschutz und Sachanlagen
Wie teuer das wird, lässt sich ausrechnen. Der Durchschnittszins, den deutsche Banken auf täglich verfügbare Einlagen tatsächlich zahlen, liegt laut Bundesbank bei rund 0,51 Prozent. Die Inflationsrate lag im Juli 2026 bei 2,8 Prozent. Aus dieser Lücke wird über die Jahre ein spürbarer Betrag:
| Nach | 250.000 € auf einem kaum verzinsten Konto (0,51 %) | 250.000 € auf einem marktüblich verzinsten Konto (2,09 %) |
|---|---|---|
| 1 Jahr | 244.400 € Kaufkraft, rund 5.600 € weniger | 248.300 € Kaufkraft, rund 1.700 € weniger |
| 5 Jahren | 223.400 € Kaufkraft, rund 26.600 € weniger | 241.500 € Kaufkraft, rund 8.500 € weniger |
| 10 Jahren | 199.600 € Kaufkraft, rund 50.400 € weniger | 233.300 € Kaufkraft, rund 16.700 € weniger |
Lies die Tabelle in Ruhe, denn hier steckt der erste Punkt: Allein der Unterschied zwischen einem Konto, das kaum verzinst wird, und einem marktüblich verzinsten liegt bei dieser Summe über zehn Jahre bei rund 33.000 Euro. Dafür musst du nichts anlegen und nichts riskieren. Es reicht, einmal nachzusehen, was deine Bank dir gerade zahlt.
Was viele Frauen nicht auf dem Schirm haben: Auch gar keine Entscheidung zu treffen, kann bei einer sechsstelligen Summe über Jahre viel Geld kosten. Bei sechsstelligen Summen kommt allerdings noch ein zweites Risiko dazu, das mit Zinsen gar nichts zu tun hat.
Quellen: Zinssätze der Deutschen Bundesbank für täglich fällige Einlagen privater Haushalte sowie Angebotsvergleich tagesgeldvergleich.net, Stand August 2026, Inflationsrate laut Statistischem Bundesamt für Juli 2026.
Ab 100.000 Euro gelten andere Regeln
Es gibt einen zweiten Punkt, der bei kleineren Beträgen keine Rolle spielt, ab einer sechsstelligen Summe aber sehr wohl und er hat nichts mit Rendite zu tun, sondern damit, wem dein Geld im Ernstfall gehört.
Die gesetzliche Einlagensicherung deckt in Deutschland 100.000 Euro pro Person und pro Bank ab. Liegen 250.000 Euro auf einem einzigen Konto, sind 150.000 Euro davon im Fall einer Bankeninsolvenz nicht abgesichert. Vielen ist das nicht bewusst, weil sie vorher nie mit solchen Summen zu tun hatten.
Nach einer Scheidung kommt eine Besonderheit dazu, die kaum jemand kennt: Für Beträge, die aus gesetzlich vorgesehenen Anlässen stammen und dazu zählt die Scheidung ausdrücklich, steigt der Schutz nach § 8 Absatz 2 Einlagensicherungsgesetz vorübergehend auf bis zu 500.000 Euro.
Aber eben nur sechs Monate ab dem Tag der Gutschrift. Danach fällt er zurück auf 100.000 Euro.
Damit hast du eine klare Frist. Du musst in diesen sechs Monaten nichts anlegen. Du solltest aber wissen, dass danach ein Teil deines Geldes ungeschützt liegt, wenn alles auf einem Konto bleibt.
Genau hier beginnt für mich eine gute Vermögensstruktur. Nicht alles muss investiert werden und nicht alles muss auf dem Konto bleiben. Jeder Euro braucht eine klare Aufgabe. Ein Teil schafft Liquidität und damit Handlungsfähigkeit. Ein anderer Teil darf langfristig für den Vermögensaufbau arbeiten. Und physische Rohstoffe bzw. Sachwerte können dafür sorgen, das eigene Vermögen breiter und unabhängiger von Banken und Finanzmärkten aufzustellen.
„Die Angst vor der falschen Entscheidung wird selbst zum größten Risiko, wenn das Geld deshalb jahrelang einfach liegen bleibt.“
Nadine Rajner, Expertin für Vermögensschutz und Sachanlagen
Die fünf Fragen, die du zuerst für dich klären solltest
Bevor irgendeine Anlageentscheidung sinnvoll ist, lohnt sich ein ehrlicher Blick auf die eigene Lebenssituation. Diese fünf Fragen stehen ganz am Anfang:
- Alltag: Was brauche ich monatlich für mein neues Leben?
- Wohnen: Wie möchte ich künftig leben?
- Rente und Altersvorsorge: Welche Versorgungslücke muss mein Vermögen schließen?
- Geldanlage: Welcher Teil wird langfristig nicht benötigt und kann investiert werden?
- Familie: Was möchte ich später an die nächste Generation weitergeben?
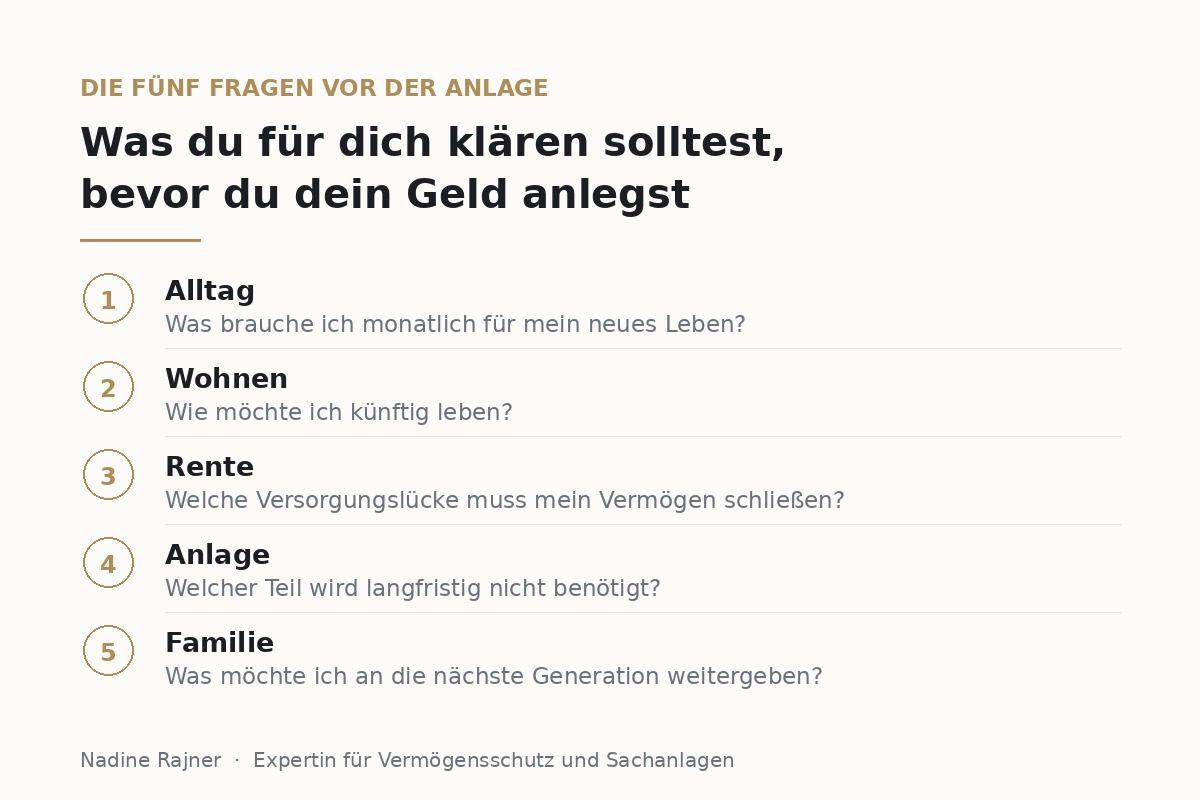
Die fünf Fragen im Überblick
Pauschale Antworten gibt es darauf nicht, denn sie hängen von deinem Alter, deinen Ausgaben, weiteren Einkünften und deiner Wohnsituation ab. Für jede Frage gibt es aber einen konkreten Weg, sie für dich selbst zu beantworten:
- Alltag: Nimm dir die Kontoauszüge der letzten drei Monate und schreibe alle Fixkosten und tatsächlichen Ausgaben zusammen. Wichtig: Rechne nicht mit den Zahlen von früher. Miete, Nebenkosten, Versicherungen und oft auch die Steuerklasse ändern sich nach einer Trennung. Das Ergebnis ist deine monatliche Basis, alles Weitere baut darauf auf.
- Wohnen: Bleibst du in deiner Immobilie, solltest du außerdem ausreichend Liquidität für absehbare Reparaturen und Instandhaltungen zur Seite legen. Ziehst du um, rechne Kaution, Umzug und Einrichtung zusammen. Beides gehört in den kurzfristig verfügbaren Teil und nicht in eine langfristige Anlage.
- Rente und Altersvorsorge: Fordere deine Renteninformation bei der Deutschen Rentenversicherung an und berücksichtige den Versorgungsausgleich aus der Scheidung. Ziehe die zu erwartende Rente von deinem monatlichen Bedarf ab. Was übrig bleibt, ist deine Versorgungslücke. Mal zwölf und mal die Jahre, die du überbrücken willst, ergibt den Betrag, den dein Vermögen leisten muss. Das ist die wichtigste Zahl im ganzen Prozess.
- Geldanlage: Welcher Teil langfristig nicht benötigt wird, ergibt sich aus den ersten drei Antworten fast von selbst.
- Familie: Diese Frage kommt bewusst zuletzt. Erst wenn dein eigener Bedarf gedeckt ist, lässt sich seriös sagen, welcher Betrag überhaupt für die nächste Generation zur Verfügung steht.
Was dabei hilft, ist eine einfache Sortierung. Nicht die Höhe der Summe entscheidet, sondern der Zeitraum, in dem du das Geld tatsächlich brauchst:
| Zeitraum | Wofür das Geld gedacht ist | Worauf es dabei ankommt |
|---|---|---|
| 0 bis 12 Monate | Laufende Kosten, Umzug, Anwalts- und Nebenkosten, Puffer für Unerwartetes | Jederzeit verfügbar, keine Kursschwankungen |
| 1 bis 5 Jahre | Geplante Anschaffungen, neues Zuhause, Rücklage für die Übergangszeit | Planbar und überschaubar, kein Zwang zum Verkauf zur Unzeit |
| Ab 5 Jahren | Der Teil, den du absehbar nicht anfassen musst | Hier ist Streuung über mehrere Bausteine sinnvoll, Schwankungen sind aushaltbar |
Wie viel davon sinnvollerweise auf dem Tagesgeldkonto bleibt und ab wann es dort zu viel wird, habe ich in einem eigenen Beitrag ausführlich beschrieben:
Alternative zum Tagesgeldkonto: Wohin mit Liquidität?
Ein Beispiel aus meiner Beratungspraxis
Zurück zu meiner Kundin Anfang 60, die nach ihrer Scheidung plötzlich vor der Frage stand, wie sie die rund 500.000 € neu aufstellt. Zuerst haben wir uns ihre Lebenssituation angeschaut und danach Schritt für Schritt festgelegt, welcher Teil ihres Vermögens welche Aufgabe zukünftig übernimmt.
- Zuerst der Alltag: Sie hat ihren monatlichen Bedarf ermittelt und den Betrag für die nächsten 24 Monate auf einem jederzeit verfügbaren Konto belassen. Das war ihr Ruhepolster, damit sie unter keinem Zeitdruck entscheiden musste.
- Dann die Wohnfrage: Sie wollte in ihrem Zuhause bleiben, also kam ein fester Betrag für anstehende Reparaturen dazu, den sie nicht anrühren will.
- Dann die Rentenlücke: Aus Renteninformation und Versorgungsausgleich ergab sich, welchen Betrag das Geld ab Rentenbeginn monatlich ergänzen muss. Erst diese Zahl hat gezeigt, welcher Teil des Vermögens wirklich langfristig gebunden werden kann.
- Erst danach die Anlage: Für den Rest, den sie auf absehbare Zeit nicht braucht, ging es um Streuung über mehrere Bausteine. Physische Metalle waren dabei einer davon, nicht der einzige.
- Zuletzt die Kinder: Was einmal weitergegeben werden soll, wurde erst festgelegt, als ihre eigene Absicherung stand.
Das ist pauschal kein Schema, das für jede Frau passt. Aber die Reihenfolge stimmt fast immer: Alltag, Wohnen, Rente, dann Anlage, dann Weitergabe. Wer bei Punkt vier anfängt, trifft Entscheidungen auf einer Grundlage, die noch gar nicht steht.
Welche Rolle physische Sachwerte dabei spielen können
Erst wenn diese Lebensfragen einigermaßen klar sind, lohnt sich der Blick auf konkrete Anlagebausteine. Für den Teil des Vermögens, der langfristig nicht gebraucht wird, können physische Edelmetalle ein Baustein für Werterhalt und Unabhängigkeit sein.
Physische Metalle liefern natürlich keine Zinsen oder Dividenden und ihr Preis kann schwanken. Sie sind aber eine interessante Beimischung neben anderen Bausteinen im Portfolio. Für eine breit aufgestellte Vermögensstruktur arbeite ich gerne mit der Drei-Speichen-Theorie: Immobilien, Beteiligungen und Rohstoffe bilden dabei unterschiedliche Bausteine des Vermögens, ergänzt um ausreichend Liquidität.
Für Frauen, die das gesamte Geld kurzfristig für laufende Alltagskosten, den Aufbau eines neuen Zuhauses oder einen Anlagehorizont von unter zwölf Monaten benötigen, sind physische Metalle dagegen kein passender Baustein.
Physische Metalle sind Rohstoffe mit realem Gegenwert.
An die Kinder denken, ohne sich selbst zu vergessen
Im eingangs geschilderten Fall spielte auch der Gedanke an die eigenen Kinder eine große Rolle. Physisches Eigentum lässt sich später übertragen oder ausliefern, das macht es für viele Frauen zu einem greifbaren Baustein, wenn es um die nächste Generation geht.
Zuerst muss deine eigene Absicherung stehen, erst danach kommt die Frage, was später an die Kinder gehen soll. Für die konkrete Gestaltung von Schenkung oder Erbe brauchst du ohnehin deine Steuerberaterin und gegebenenfalls eine Notarin.
Wie Sachwerte als Basis einer langfristigen Strategie funktionieren, habe ich hier beschrieben:
Vermögen über Generationen schützen: Sachwerte als Basis einer langfristigen Strategie
Fazit: Der erste Schritt zu einer sinnvoll aufgestellten Vermögensstruktur nach der Scheidung
Eine Scheidung ist in den seltensten Fällen eine angenehme Sache: Sie ist aber auch die Chance, das eigene Vermögen zum ersten Mal ganz nach den eigenen Bedürfnissen aufzustellen, in Ruhe, Schritt für Schritt, mit einem Plan statt aus Angst.
Wenn du gemeinsam auf deine persönliche Situation schauen möchtest und wissen willst, ob und wie physische Metalle in deine neue Vermögensstruktur passen, lade ich dich zu einem kostenlosen Erstgespräch ein.
Ich begleite vorwiegend Unternehmerinnen und Privatanleger ab 50.000 € investierbarem Kapital, die ihr Vermögen, langfristig unabhängig und generationsübergreifend aufstellen möchten.
Im Erstgespräch schauen wir gemeinsam, welcher Teil deines Geldes welche Aufgabe bekommt.
Vereinbare jetzt dein kostenloses Erstgespräch.
Ich freue mich auf dich!
Häufige Fragen zum Thema
Was mache ich mit dem Geld nach der Scheidung?
Geh den Weg in Stufen: zuerst eine Reserve für den Alltag, dann ein Überblick über deine persönliche Situation, danach Struktur, und erst am Ende prüfst du langfristige Bausteine wie physische Sachwerte.
Reicht mein Geld, um meinen Lebensstandard zu halten?
Das lässt sich nicht pauschal beantworten. Es hängt von deinem Alter, deinen Ausgaben, weiteren Einkünften und deiner Wohnsituation ab und gehört in eine persönliche Betrachtung.
Wie lege ich Geld nach der Scheidung sicher an?
Absolute Sicherheit gibt es bei keiner Anlageform. Eine Streuung über mehrere Bausteine ist sinnvoll. Physische Sachwerte bieten dabei Eigentum ohne Gegenparteirisiko, allerdings mit Preisschwankungen.
Wie sicher sind 250.000 Euro auf meinem Konto?
Die gesetzliche Einlagensicherung deckt 100.000 Euro pro Person und Bank ab. Nach einer Scheidung steigt dieser Schutz gemäß § 8 Absatz 2 Einlagensicherungsgesetz für sechs Monate ab Gutschrift auf bis zu 500.000 Euro. Danach gilt wieder die reguläre Grenze, alles darüber liegt auf einer einzelnen Bank ungesichert.
Ab welcher Summe lohnt es sich, über Vermögensschutz nachzudenken?
Sobald mehr als 100.000 Euro bei einer einzelnen Bank liegen, geht es nicht mehr nur um Zinsen, sondern auch um die Frage, wie das Vermögen verteilt und abgesichert ist. Unterhalb dieser Grenze greift die Einlagensicherung vollständig und das Thema ist deutlich entspannter.
Soll ich das Geld einfach auf dem Konto liegen lassen?
Eine kurzfristige Reserve auf dem Konto ist sinnvoll. Die komplette Summe über Jahre unangetastet liegen zu lassen, schwächt dagegen die Kaufkraft, sobald die Inflation über der Verzinsung liegt. Das eigentliche Risiko ist oft die Entscheidungsstarre selbst.
Wie viel Geld brauche ich, um mit physischen Metallen zu starten?
Als Markt-Richtwert beginnen Einmalinvestments üblicherweise ab etwa 15.000 Euro. Sparpläne sind auch mit deutlich kleineren monatlichen Beträgen möglich.
Wie kann ich später meine Kinder absichern?
Physisches Eigentum lässt sich grundsätzlich übertragen oder ausliefern. Wichtig ist die Reihenfolge: erst deine eigene Absicherung, dann die Übertragung. Die Details dazu klärst du am besten mit deiner Steuerberaterin.
Disclaimer:
Dieser Artikel dient der allgemeinen Information und stellt keine Steuer- oder Rechtsberatung dar. Gewinne aus dem Verkauf von physischen Edel-, Technologiemetallen und Seltenen Erden können nach 12 Monaten Haltedauer gemäß § 23 EStG in Deutschland steuerfrei sein. Die tatsächliche Besteuerung hängt von den persönlichen Verhältnissen ab und kann sich ändern.
Keine Anlageberatung, keine Anlageempfehlung: Die Informationen in diesem Beitrag dienen ausschließlich allgemeinen Informationszwecken und stellen keine Anlageberatung dar. Sie sind nicht als Empfehlung zum Kauf oder Verkauf von Edel- und Technologiemetallen, Seltenen Erden oder anderen Finanzinstrumenten zu verstehen. Eine Haftung für finanzielle Verluste oder Schäden, die aus der Nutzung der in diesem Artikel enthaltenen Informationen entstehen, wird ausgeschlossen.