
Abfindung im Job: Wohin mit dem Geld nach der Kündigung?
Abfindung im Job: Wohin mit dem Geld nach der Kündigung?
Du erhältst eine Abfindung von 50.000, 100.000 oder vielleicht sogar 250.000 Euro und dann passiert erstmal nichts. Das Geld bleibt auf einem Tagesgeldkonto liegen, weil du nach der Kündigung nicht gleich die nächste große Entscheidung treffen möchtest. Was vollkommen verständlich ist.
Problematisch wird es erst, wenn aus dieser Zwischenlösung eine Dauerlösung wird. Das Geld auf dem Konto ist zwar jederzeit verfügbar, aber wenn die Verzinsung unterhalb der Inflation liegt, dann entsteht ein Kaufkraftverlust.
Bei einer Abfindung kommt allerdings noch etwas anderes hinzu: Bevor du darüber nachdenkst, wie du das Geld investierst, solltest du wissen, wie viel dir nach Steuern tatsächlich übrig bleibt und welche Aufgabe die Abfindung in deinem neuen Lebensabschnitt übernehmen soll. In diesem Artikel schauen wir uns diese zwei Fragen genauer an.
Das Wichtigste in Kürze
- Eine Abfindung als Entschädigung für den Verlust des Arbeitsplatzes ist grundsätzlich sozialversicherungsfrei. Einkommensteuer fällt dagegen an.
- Die Fünftelregelung mildert diese Steuer. Seit 2025 rechnet dein Arbeitgeber sie aber nicht mehr automatisch heraus, du holst sie dir über die Steuererklärung.
- Erst wenn klar ist, was netto übrig bleibt und wie viel Liquidität du brauchst, geht es um die Frage, wohin der Rest gehört.
- Entscheidend ist dann nicht die einzelne Anlage, sondern wie dein Vermögen insgesamt aufgestellt ist.
- Bei den meisten sind zwei Speichen gut gefüllt, Immobilien und Wertpapiere. Die dritte, Sachwerte, fehlt komplett.
Was sich bei der Fünftelregelung seit 2025 geändert hat
Sozialabgaben fallen auf deine Abfindung keine an, Einkommensteuer dagegen voll. Und weil die ganze Summe in einem einzigen Jahr ankommt, rutschst du damit leicht in einen höheren Steuersatz als sonst.
Dagegen gibt es die Fünftelregelung nach § 34 EStG. Sie rechnet so, als hättest du nur ein Fünftel der Abfindung bekommen, und nimmt dieses Ergebnis dann mal fünf. Der Sprung nach oben fällt dadurch schwächer aus.
Seit dem 1. Januar 2025 berücksichtigt dein Arbeitgeber das nicht mehr beim Lohnsteuerabzug. Auf der Abrechnung siehst du zunächst die volle Steuer, den Vorteil holst du dir über deine Einkommensteuererklärung zurück. Und es gibt eine zweite Bedingung, die leicht untergeht: Die Abfindung muss vollständig in einem einzigen Kalenderjahr fließen.
Die Abfindung muss komplett in einem einzigen Kalenderjahr fließen.
Diese Fragen klärst du am besten einmal mit deinem Steuerberater, dann sind sie abgehakt. Denn sobald feststeht, was netto übrig bleibt, beginnt der Teil, um den es eigentlich geht.
Vier Schritte, bevor du über das Anlegen nachdenkst
Eine Abfindung fällt fast immer in eine Phase, in der sich ohnehin vieles verändert. Umso wichtiger ist eine Reihenfolge, die du der Reihe nach abarbeiten kannst.
- Steuern klären mit dem Steuerberater. Erst wenn die Nettosumme feststeht, hat jede weitere Überlegung eine belastbare Grundlage.
- Bestehende Schulden tilgen. Prüfe einmal, ob eine Kredittilgung sinnvoll ist, was dir wiederum hilft deine monatlichen Fixkosten zu senken.
- Altersvorsorge sowie benötigte Liquidität berücksichtigen. Was du in den nächsten Jahren sicher brauchst, gehört nicht in eine langfristige Anlage.
- Den verbleibenden Teil in die bestehende Vermögensstrategie integrieren. Und genau hier lohnt sich der Blick auf das Gesamtbild.
Die ersten drei Schritte sind meist schnell geklärt. Beim vierten geraten die meisten ins Stocken, weil dafür eine Frage beantwortet sein muss, die im Alltag selten jemand stellt.
Wie ist dein Vermögen heute eigentlich aufgestellt?
Ein Beispiel aus meiner Beratungspraxis: Eine Kundin, Ende 50, kam nach dem Erhalt einer sechsstelligen Abfindung zu mir. Sie besaß bereits mehrere Immobilien sowie ein Depot mit Aktien, ETFs und Co.
Gemeinsam haben wir uns angeschaut:
- Was ist bereits vorhanden?
- Welche Speichen ihres Vermögens sind gut gefüllt?
- Wie viel Liquidität braucht sie in den kommenden Jahren?
- Und welche Anlageklasse bzw. Speiche fehlt bisher komplett?
Im Gespräch zeigt sich schnell, welche Speiche bereits gut gefüllt ist und welche fehlt
Die drei Speichen, und warum eine davon fast immer fehlt
Ich schaue mir ein Vermögen wie ein Rad an. In der Nabe steht das, was du besitzt, und getragen wird das Rad von drei Speichen. Fällt eine davon aus, läuft das Rad unrund, egal wie stark die anderen beiden sind.
- Immobilien: Physische Substanz und mögliche laufende Mieteinnahmen, dafür weniger flexibel.
- Wertpapiere: Aktien, ETFs & Co. Breit gestreut und liquide, gleichzeitig unterliegen sie den Schwankungen der Kapitalmärkte.
- Sachwerte. Physische Edel- und Technologiemetalle. Sie hängen nicht am Kapitalmarkt, sondern an der Nachfrage aus Industrie und Technologie.
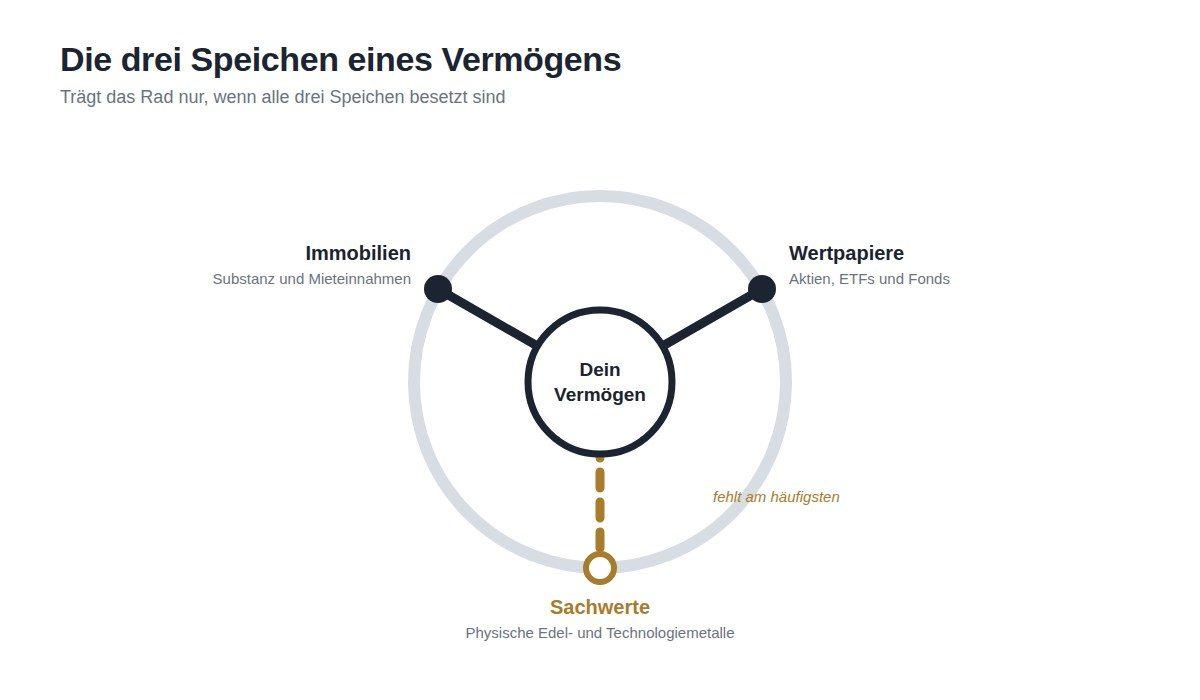
Die drei Speichen eines Vermögens: Immobilien, Wertpapiere und Sachwerte
Bei meiner Kundin waren die ersten beiden Speichen gut gefüllt. Die dritte fehlte komplett. Und das ist kein Einzelfall, sondern das Muster, das ich in den allermeisten Beratungen sehe.
Warum die dritte Speiche fast nie von allein entsteht
Immobilien und Wertpapierdepots gehören für viele längst selbstverständlich zum Vermögensaufbau. Physische Sachwerte dagegen deutlich seltener. Physische Metalle stecken in keinem Standardprodukt, sie tauchen in keiner Bankberatung auf, und niemand kauft sie aus Versehen. Deshalb fehlen sie, obwohl sie genau das leisten, was den anderen beiden Speichen fehlt.
Technologiemetalle wie Rhenium, Germanium oder Gallium werden in Chips, Motoren und Turbinen tatsächlich verbaut. Das ist ein grundlegend anderer Mechanismus als bei Gold, das überwiegend im Anlagebereich gehortet wird. Damit können physische Metalle eine Vermögensstrategie um eine Anlageklasse ergänzen, die anderen Einflussfaktoren unterliegt als Immobilien und Wertpapiere.
„Die Abfindung ist nur ein Teil deines Vermögens. Entscheidend ist jedoch das Gesamtbild.“
Nadine Rajner, Expertin für Vermögensschutz und Sachanlagen
Wenn du dir ansehen möchtest, wie diese dritte Speiche konkret aussieht, habe ich die Grundlagen für dich zusammengefasst:
Fazit: Eine Abfindung ist mehr als zusätzliches Geld
Eine Abfindung fällt häufig in eine Phase, in der sich ohnehin vieles verändert. Der bisherige Job endet, vielleicht beginnt bereits ein neuer, und gleichzeitig steht plötzlich eine größere Summe zur Verfügung.
Zuerst muss klar sein, was nach Steuern tatsächlich zur Verfügung steht und wie viel Liquidität du für deinen nächsten Lebensabschnitt benötigst.
Danach kommt die Frage: Wie ist dein Vermögen heute bereits aufgestellt? Vielleicht besitzt du schon eine oder mehrere Immobilien. Vielleicht hast du schon ein gut gefülltes Aktien- und ETF-Depot. Vielleicht möchtest du deine Altersvorsorge nochmal aufstocken oder stellst fest, dass eine Anlageklasse bisher komplett fehlt.
Bei einer Abfindung geht es nicht darum, das Geld möglichst schnell wieder zu investieren. Sieh es als Anlass, dein Vermögen und deine Strategie für die nächsten zehn oder zwanzig Jahre nochmal bewusst neu aufzustellen.
Ich begleite vorwiegend Unternehmerinnen und vermögende Privatanleger ab 50.000 Euro investierbarem Kapital, die ihr Vermögen generationsübergreifend und unabhängiger aufstellen möchten.
Willst du wissen, welche Speiche bei dir fehlt?
Dann lass uns gemeinsam draufschauen. Im kostenlosen Erstgespräch gehen wir dein Vermögen einmal als Ganzes durch: was bereits vorhanden ist, wie viel Liquidität du in den kommenden Jahren brauchst und welche Anlageklasse bisher fehlt.
→Vereinbare jetzt dein kostenloses Erstgespräch.
Ich freue mich auf dich!
Häufige Fragen zum Thema
Muss ich die Fünftelregelung selbst beantragen?
Ja. Seit dem 1. Januar 2025 berücksichtigt dein Arbeitgeber sie nicht mehr beim Lohnsteuerabzug. Du holst dir den Vorteil über deine Einkommensteuererklärung beim Finanzamt zurück.
Wie viel Liquidität sollte ich von der Abfindung zurückhalten?
Das hängt von deinem nächsten Lebensabschnitt ab. Als Orientierung gilt: Alles, was du in den kommenden Jahren sicher brauchst, gehört nicht in eine langfristige Anlage. Diese Summe zu kennen, ist der Schritt vor jeder Anlageentscheidung.
Was sind die drei Speichen eines Vermögens?
Immobilien, Wertpapiere und Sachwerte. Die ersten beiden sind bei vielen gut gefüllt, weil sie sich über die Jahre nebenbei aufbauen. Die dritte fehlt in den allermeisten Fällen komplett.
Warum physische Metalle und nicht einfach ein weiterer ETF?
Weil ein weiterer ETF dieselbe Speiche füllt, die ohnehin schon gut gefüllt ist. Physische Edel- und Technologiemetalle hängen nicht am Kapitalmarkt, sondern an der Nachfrage aus Industrie und Technologie, und bewegen sich damit unabhängig von Börse und Immobilienmarkt.
Warum sollte ich die Abfindung nicht einfach auf dem Tagesgeldkonto lassen?
Weil eine Verzinsung unterhalb der Inflation zu einem realen Kaufkraftverlust führt, auch wenn der Kontostand unverändert aussieht. Als Zwischenlösung ist das Konto richtig, als Dauerlösung nicht.
Disclaimer:
Dieser Artikel dient der allgemeinen Information und stellt keine Steuer- oder Rechtsberatung dar. Gewinne aus dem Verkauf von physischen Edel-, Technologiemetallen und Seltenen Erden können nach 12 Monaten Haltedauer gemäß § 23 EStG in Deutschland steuerfrei sein. Die tatsächliche Besteuerung hängt von den persönlichen Verhältnissen ab und kann sich ändern.
Keine Anlageberatung, keine Anlageempfehlung: Die Informationen in diesem Beitrag dienen ausschließlich allgemeinen Informationszwecken und stellen keine Anlageberatung dar. Sie sind nicht als Empfehlung zum Kauf oder Verkauf von Edel- und Technologiemetallen, Seltenen Erden oder anderen Finanzinstrumenten zu verstehen. Eine Haftung für finanzielle Verluste oder Schäden, die aus der Nutzung der in diesem Artikel enthaltenen Informationen entstehen, wird ausgeschlossen.
 Technologiemetall Guide: Dein Einstieg in echte Werte
Mehr erfahren