Bedarfsanalyse Versicherung: Diese Fragen öffnen Kunden wirklich

Die Beste Fragen
Du hast einen sauberen Bogen, stellst jede Frage und trotzdem fühlt sich das Gespräch für deinen Kunden an wie ein Behördentermin? Dann liegt das selten an fehlenden Fragen. Es liegt daran, wie du sie stellst, und ob dein Kunde spürt, dass dich seine Antworten wirklich interessieren.
Die kurze Antwort auf die Frage nach den besten Fragen: Sie sind offen, folgen einem klaren Trichter von der Lebenssituation über Risiken und Ziele bis zu Prioritäten und Budget, und du vertiefst sie durch Nachfragen. In diesem Artikel bekommst du die Reihenfolge, konkrete Beispielfragen, die typischen Fehler und fünf Schritte für dein nächstes Gespräch.
Die Pflicht: Diese Fragen musst du stellen
Die Bedarfsanalyse ist kein nettes Extra, sie ist gesetzlich vorgeschrieben. Nach § 61 Versicherungsvertragsgesetz (VVG) musst du als Vermittler deine Kunden nach ihren Wünschen und Bedürfnissen befragen, soweit die Situation Anlass dazu gibt. Du berätst entsprechend, begründest jeden Rat und dokumentierst das Ganze. Seit der EU-Vertriebsrichtlinie IDD ist der Wünsche-und-Bedürfnisse-Test fester Bestandteil jeder Beratung.
Diese Themen gehören deshalb immer dazu:
- Persönliche Situation: Familienstand, Kinder, Wohnsituation, Beruf und Einkommen.
- Bestehende Absicherung: Welche Verträge gibt es schon, und was leisten sie wirklich?
- Wünsche und Ziele: Was will der Kunde absichern oder erreichen, und bis wann?
- Prioritäten und Budget: Was ist ihm am wichtigsten, und was kann und will er monatlich investieren?
Willst du besonders gründlich sein, orientiere dich an der DIN 77230 „Basis-Finanzanalyse für Privathaushalte“. Sie legt seit 2019 fest, welche Lebensbereiche und Risiken in welcher Rangfolge betrachtet werden, von existenziellen Risiken bis zum Vermögensaufbau.
Der Fragetrichter: Von offen zu geschlossen
Gute Bedarfsanalysen folgen einem Trichter. Oben stehen breite, offene Fragen, die den Kunden erzählen lassen. Nach unten werden sie enger und konkreter, bis am Ende geschlossene Fragen Klarheit schaffen.
| Stufe | Ziel | Beispielfragen |
|---|---|---|
| 1: Lebenssituation (offen) | Den Menschen verstehen, nicht Produkte | „Erzählen Sie mal: Wie sieht Ihr Alltag gerade aus, beruflich und privat?“ / „Was hat sich in den letzten zwei, drei Jahren verändert?“ / „Was steht in den nächsten Jahren an, worauf freuen Sie sich?“ |
| 2: Risiken und Ziele (vertiefend) | Konkreter werden, aber offen bleiben | „Was würde passieren, wenn Ihr Einkommen ein halbes Jahr ausfällt?“ / „Wer wäre finanziell betroffen, wenn Ihnen etwas zustößt?“ / „Wie stellen Sie sich Ihr Leben mit 67 vor, und was soll es dann kosten?“ / „Welche Versicherung haben Sie mit gutem Gefühl abgeschlossen, welche eher, weil es sein musste?“ |
| 3: Prioritäten und Budget (geschlossen) | Belastbare Fakten und klare Reihenfolge | „Habe ich richtig verstanden, dass Ihnen die Absicherung der Familie wichtiger ist als der Vermögensaufbau?“ / „Ist ein Betrag von etwa 150 Euro im Monat realistisch?“ / „Sollen wir uns zuerst um die Berufsunfähigkeit kümmern?“ |
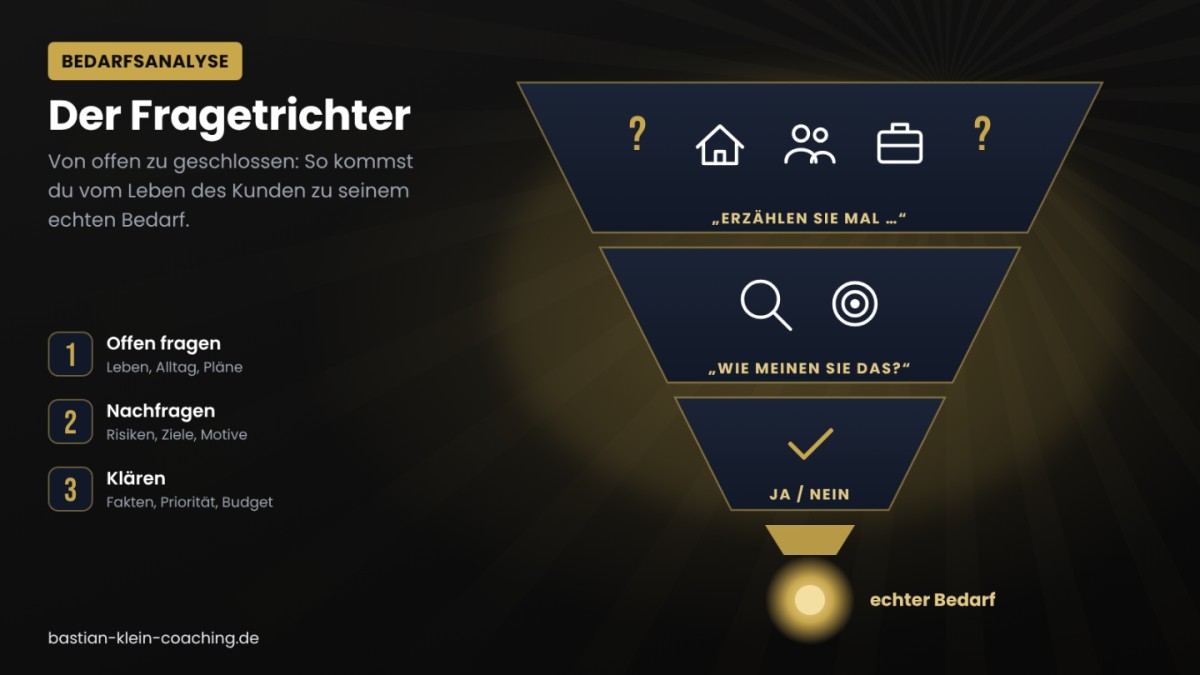
Der Fragentrichter
Die Reihenfolge ist kein Zufall. Wer mit „Haben Sie eine Berufsunfähigkeitsversicherung?“ einsteigt, bekommt ein Ja oder Nein und sonst nichts. Wer mit dem Leben des Kunden beginnt, erfährt, warum ihm etwas wichtig ist. Genau dieses Warum brauchst du später, wenn du deine Empfehlung begründest oder auf ein „Zu teuer“ reagieren musst.
Vier typische Fehler in der Bedarfsanalyse
Die meisten Gespräche scheitern nicht an fehlenden Fragen, sondern an der Art der Fragen. Diese vier Fehler siehst du immer wieder:
- Zu früh beim Produkt: Du hast schon im Kopf, was du verkaufen willst, und fragst nur noch in diese Richtung. Kunden merken das schnell.
- Suggestivfragen: „Sie wollen Ihre Familie doch sicher gut absichern, oder?“ ist keine Frage, sondern ein Druckmittel. Ehrliche Antworten bekommst du so nicht.
- Mehrere Fragen auf einmal: „Wie sieht es mit Altersvorsorge aus, haben Sie da schon was, und wie viel legen Sie zurück?“ Der Kunde beantwortet nur die letzte Frage.
- Die Antwort nicht nutzen: Der Kunde erzählt, dass sein Vater früh berufsunfähig wurde, und du sagst „Okay“ und gehst zur nächsten Zeile. Das ist der teuerste Fehler, denn genau hier lag der echte Bedarf.
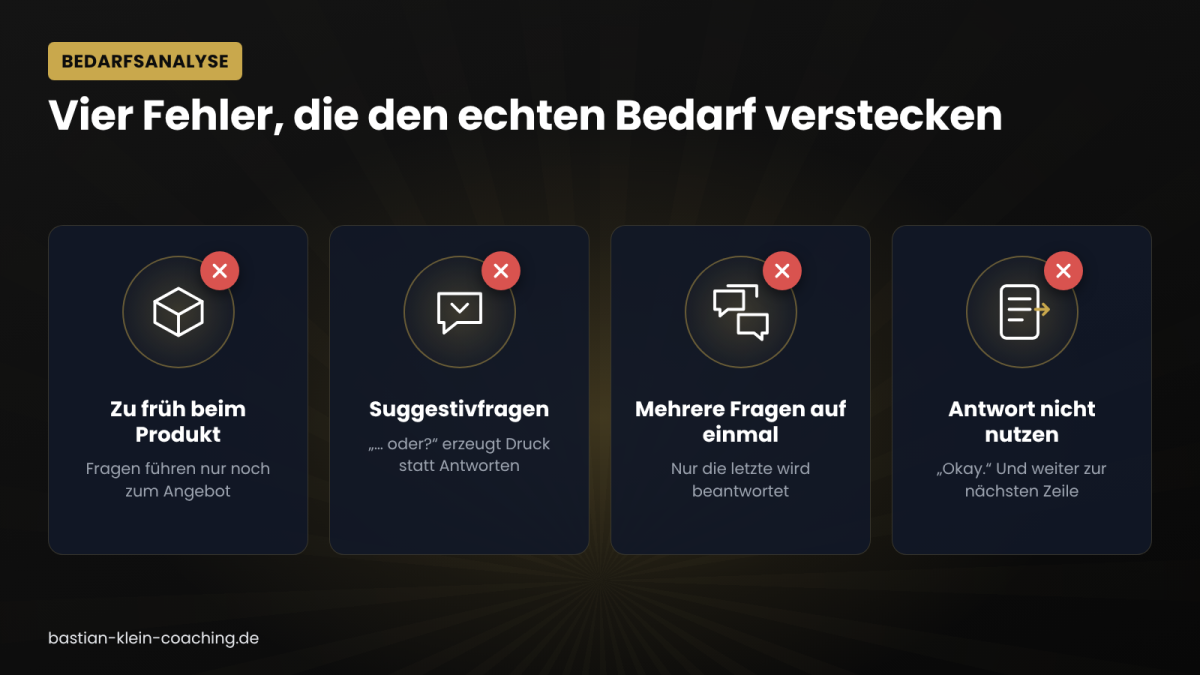
Vier Fehler
Warum Neugier wichtiger ist als jede Checkliste
Eine Checkliste sorgt dafür, dass du alles fragst. Sie sorgt nicht dafür, dass du zuhörst. Viele Berater sind innerlich schon bei der nächsten Frage, während der Kunde noch antwortet.
Wie stark das wirkt, hat ein Forscherteam der Harvard University um Karen Huang 2017 untersucht. In mehreren Studien führten Menschen Gespräche mit Fremden, im Online-Chat und beim Speed-Dating. Ein Teil sollte viele Fragen stellen, ein anderer wenige. Wer mehr fragte, wurde als sympathischer erlebt, und beim Speed-Dating wollte man diese Menschen eher wiedersehen. Den stärksten Effekt hatte eine bestimmte Sorte: die Nachfrage, die direkt an das anknüpft, was der andere gerade gesagt hat. Außerdem unterschätzen wir diesen Effekt im Alltag und fragen seltener, als gut für uns wäre.
Echte Neugier lässt sich nicht vorspielen. Bist du innerlich ungeduldig und willst schnell zum Angebot, hört dein Kunde das an Tonfall und Tempo. Neugier entsteht, wenn du dich wirklich für Menschen interessierst und dir erlaubst, im Gespräch nicht alles zu kontrollieren. Das ist keine Technik, sondern eine Haltung, und genau deshalb wirkt sie.
Ein Beispiel aus der Coaching-Praxis: Ein Berater hatte die vollständigste Bedarfsanalyse im ganzen Team und trotzdem eine niedrige Abschlussquote. Im Rollenspiel zeigte sich, dass er jede Frage stellte, aber nie auf eine Antwort einging. Als er sich vornahm, pro Gespräch mindestens drei echte Nachfragen zu stellen, wurden seine Termine länger, persönlicher und deutlich erfolgreicher.
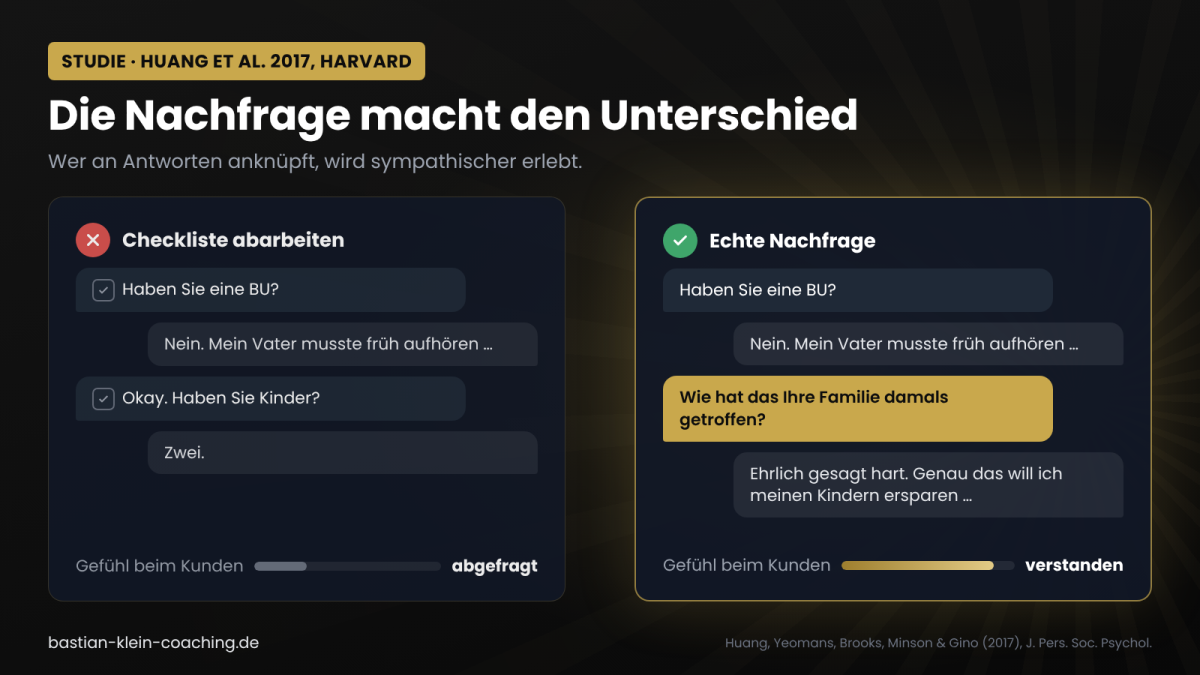
Die Nachfrage
So machst du deine nächste Bedarfsanalyse besser
- Starte mit dem Leben, nicht mit dem Vertrag. Deine erste Frage hat nichts mit Versicherungen zu tun. Lass den Kunden von Alltag und Plänen erzählen.
- Stell pro wichtiger Antwort eine Nachfrage. Zum Beispiel: „Wie meinen Sie das?“, „Was genau macht Ihnen da Sorgen?“ oder „Wie kam es dazu?“
- Nutze den Bogen als Netz, nicht als Drehbuch. Führe das Gespräch frei und prüfe erst am Ende, ob du alles Pflichtige erfasst hast.
- Fasse zusammen, bevor du empfiehlst. Gib in zwei, drei Sätzen wieder, was du verstanden hast, und lass den Kunden korrigieren. Das ist zugleich deine beste Dokumentation nach § 61 VVG.
- Beobachte dich selbst. Frag dich nach dem Termin: Wo war ich wirklich neugierig, und wo habe ich nur die nächste Zeile abgehakt?
Fazit
Die besten Fragen für die Bedarfsanalyse folgen einem Trichter von offen zu geschlossen. Ihre Wirkung entfalten sie aber erst, wenn du an die Antworten deines Kunden anknüpfst und echte Neugier zeigst, statt eine Checkliste abzuarbeiten. Probier es im nächsten Termin aus: Stell mindestens drei echte Nachfragen und achte darauf, wie sich das Gespräch verändert.
Welche Fragen gehören in eine Bedarfsanalyse für Versicherungen?
Fragen zur persönlichen Situation (Familie, Beruf, Einkommen, Wohnen), zur bestehenden Absicherung, zu Wünschen und Zielen sowie zu Prioritäten und Budget. Am besten stellst du sie als Trichter: erst offen zur Lebenssituation, dann vertiefend zu Risiken und Zielen, am Ende geschlossen zur Klärung.
Ist die Bedarfsanalyse beim Versicherungsabschluss Pflicht?
Ja. Nach § 61 VVG müssen Versicherungsvermittler Kunden nach ihren Wünschen und Bedürfnissen befragen, soweit dazu Anlass besteht, sie entsprechend beraten, ihren Rat begründen und die Beratung dokumentieren. Für Versicherer gilt mit § 6 VVG eine vergleichbare Pflicht.
Was ist der Unterschied zwischen offenen und geschlossenen Fragen?
Offene Fragen beginnen meist mit „Wie“, „Was“ oder „Erzählen Sie“ und lassen den Kunden frei antworten, so erfährst du seine Motive. Geschlossene Fragen lassen sich mit Ja, Nein oder einer Zahl beantworten und eignen sich, um am Ende Fakten und Prioritäten zu klären.
Quellen: Huang, K., Yeomans, M., Brooks, A. W., Minson, J. & Gino, F. (2017). It doesn't hurt to ask: Question-asking increases liking. Journal of Personality and Social Psychology, 113(3), 430-452. Rechtsgrundlage: § 61 und § 6 VVG; DIN 77230 „Basis-Finanzanalyse für Privathaushalte“ (2019).