Bis 31.12.2026: So sparst du als Arzt rund 3.500 Euro Steuern

Wie Niedergelassene bis zum 31.12. 3.500 € Steuern sparen
Deine Berufsunfähigkeits-, Risikolebens-, Unfall- und Haftpflichtversicherung stehen sauber in der Steuererklärung. Steuerlich bringen sie trotzdem keinen einzigen Euro. Das liegt nicht an einem Fehler in deiner Erklärung. Schuld ist ein Höchstbetrag, den deine private Krankenversicherung jedes Jahr komplett aufbraucht.
Das Einkommensteuergesetz bietet einen legalen Weg, diesen Höchstbetrag wieder freizumachen: die Vorauszahlung deiner PKV-Beiträge. Sie muss bis zum 31. Dezember erledigt sein. Hier erfährst du, wie der Mechanismus funktioniert, was er bei typischen Beiträgen bringt und für wen er sich nicht eignet.
Der Mechanismus: Ein Höchstbetrag für alle Versicherungen
Warum der Hebel so selten genutzt wird
Dafür gibt es drei Gründe:
- Der Effekt ist unsichtbar. Der Steuerbescheid zeigt nicht, welche Vorsorgeaufwendungen wirkungslos geblieben sind. Wer nicht gezielt sucht, bemerkt den Verlust nie.
- Das Thema liegt zwischen zwei Disziplinen. Für die Steuerberatung ist die PKV ein fester Posten. Für den Versicherungsvertrieb ist Steuer kein Thema. Die Vorauszahlung braucht beides und fällt deshalb durchs Raster.
- Die Frist fällt in den Dezember. Das Geld muss im laufenden Jahr abfließen. Gerade in Praxen ist der Dezember mit Quartalsabrechnung und Jahresabschluss ohnehin der dichteste Monat.
So funktioniert der Höchstbetrag
Beiträge zur Kranken- und Pflegeversicherung sind als Vorsorgeaufwendungen absetzbar. Für die sonstigen Vorsorgeaufwendungen gilt nach § 10 Abs. 4 EStG ein gemeinsamer Höchstbetrag. Er liegt bei 2.800 Euro im Jahr für Selbstständige und Niedergelassene, die ihre Krankenversicherung komplett selbst tragen. Für Angestellte mit steuerfreiem Arbeitgeberzuschuss sind es 1.900 Euro.
In diesen Topf fallen auch Berufsunfähigkeits-, Risikolebens-, Unfall- und Privathaftpflichtversicherung. Entscheidend ist die Rangfolge: Die Beiträge zur Basisabsicherung der PKV haben Vorrang und sind immer voll abziehbar, auch oberhalb des Höchstbetrags. Liegt dein PKV-Beitrag über 2.800 Euro, was bei Ärztinnen und Ärzten praktisch immer so ist, bleibt für alle anderen Versicherungen nichts mehr übrig.
Genau hier setzt der Hebel an. Nach § 10 Abs. 1 Nr. 3 EStG darfst du PKV-Beiträge für künftige Jahre im Voraus zahlen und im Zahlungsjahr absetzen, und zwar bis zum Dreifachen des Jahresbeitrags. Zahlst du im Dezember die Beiträge für die nächsten drei Jahre, fallen in diesen Jahren keine PKV-Beiträge mehr an. Der Höchstbetrag ist frei, und deine übrigen Versicherungen wirken steuerlich wieder.
Die Rechnung: 7.200 Euro PKV-Beitrag im Jahr
Nehmen wir eine niedergelassene Ärztin mit einem PKV-Beitrag von 600 Euro im Monat, also 7.200 Euro im Jahr, inklusive Pflege. Ihre sonstigen Versicherungen kosten 2.800 Euro jährlich, ihr Grenzsteuersatz liegt bei 42 Prozent. Im Dezember 2026 zahlt sie die Beiträge für 2027 bis 2029 im Voraus.
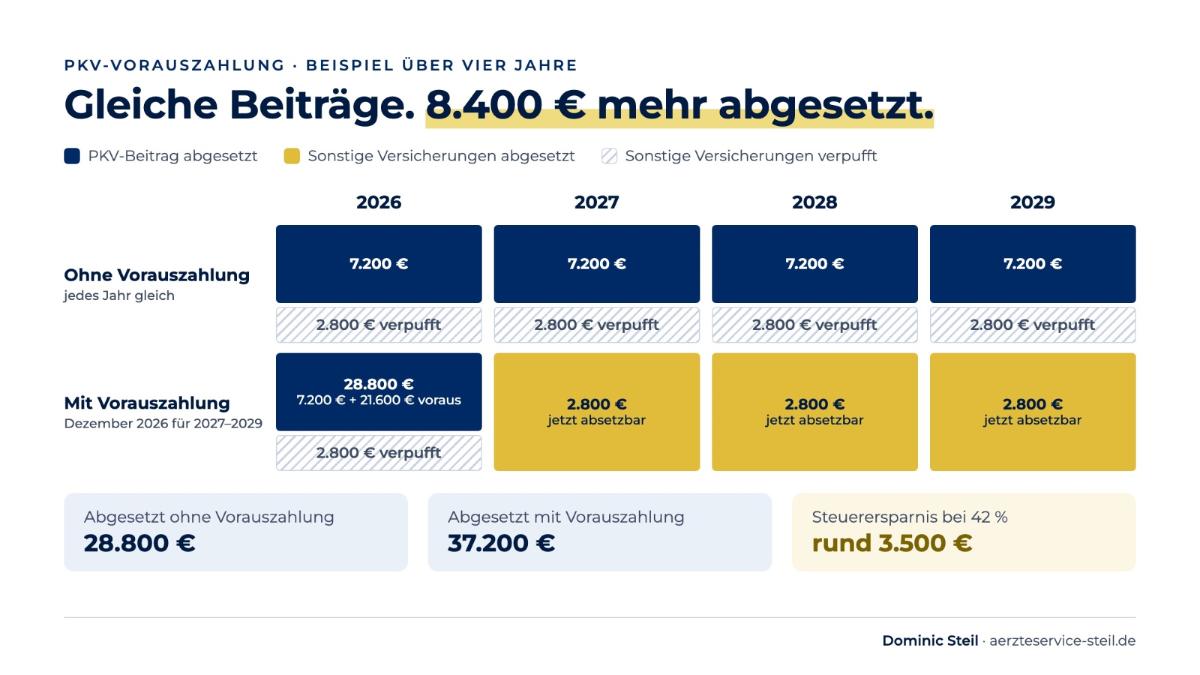
Vergleich über vier Jahre, mit und ohne Vorauszahlung
Die PKV-Beiträge werden in beiden Varianten vollständig abgesetzt, nur zu anderen Zeitpunkten. Der echte Gewinn sind die 8.400 Euro an sonstigen Versicherungen, die sonst verpuffen. Bei 42 Prozent Grenzsteuersatz sind das rund 3.500 Euro Steuerersparnis über drei Jahre.
Dazu kommt ein Liquiditätseffekt: Die Steuerentlastung auf die vorausgezahlten 21.600 Euro, also gut 9.000 Euro, fließt schon mit dem Bescheid für 2026 zurück und nicht erst verteilt über drei Jahre. Manche Versicherer gewähren für Vorauszahlungen außerdem einen Nachlass.
Einwände, Ausschlüsse und Umsetzung
Drei typische Einwände
„Da wird doch nur Geld verschoben.“ Beim Abzug der PKV-Beiträge stimmt das. Der Mehrwert entsteht woanders: In den Jahren ohne PKV-Beitrag wird ein Höchstbetrag frei, der sonst dauerhaft belegt ist. Diese zusätzlichen Abzüge kannst du ohne Vorauszahlung nicht nachholen.
„Die Vorauszahlung schützt mich vor Beitragserhöhungen.“ Nein. Kommt es im Vorauszahlungszeitraum zu einer Beitragsanpassung, wird die Differenz nachgefordert. Die Vorauszahlung ist eine steuerliche Gestaltung, kein Instrument zur Beitragsstabilisierung. Wer beides verwechselt, entscheidet aus dem falschen Grund.
„Ich bin angestellt.“ Grundsätzlich geht es auch dann, aber mit deutlich geringerer Wirkung. Der Höchstbetrag liegt bei 1.900 Euro, und der steuerfreie Arbeitgeberzuschuss wird mit den Beiträgen verrechnet. Kläre die Folgen vorab mit Arbeitgeber und Steuerberatung. Für angestellte Klinikärzte ist der Hebel deshalb selten die erste Empfehlung, für Niedergelassene und Selbstständige gehört er zu den wirksamsten überhaupt.
Wann du die Finger davon lassen solltest
- Kaum sonstige Versicherungen: Ohne BU, Risikoleben oder Unfallversicherung wird kein Abzugsvolumen frei. Übrig bleibt nur der Zeitvorteil.
- Knappe Liquidität: Bei 600 Euro Monatsbeitrag sind im Dezember 21.600 Euro gebunden, die Entlastung kommt erst mit dem Bescheid.
- Geplanter Tarif- oder Versichererwechsel: Wechsle zuerst und zahle erst danach voraus. Vorausgezahlte Beiträge und ein Tarifwechsel nach § 204 VVG vertragen sich schlecht.
- Fest eingeplante Beitragsrückerstattungen: Sie mindern im Zuflussjahr die abziehbaren Beiträge. Rechne die Wirkung vorab durch.
- Ungewöhnlich niedriges Einkommen: Dann setzt du die hohe Summe zu einem niedrigen Steuersatz ab. Ideal ist ein Jahr mit besonders hohem Einkommen.
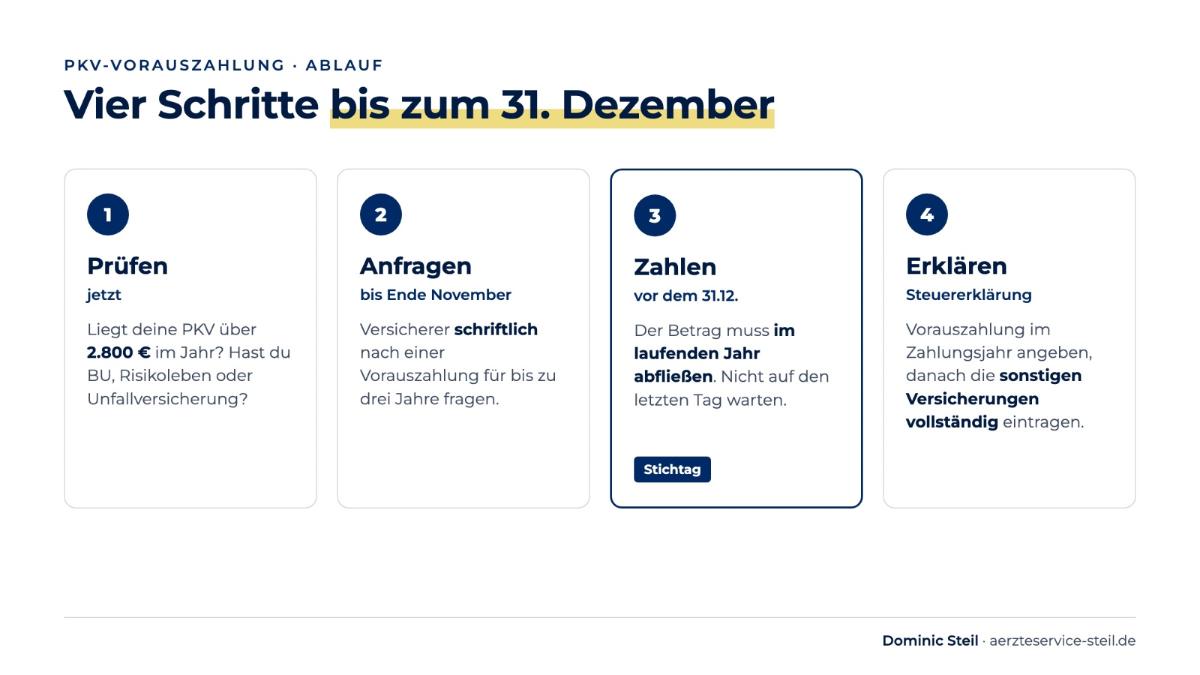
Die vier Schritte bis zum 31. Dezember
In vier Schritten bis zum 31. Dezember
- Stelle deinen PKV-Jahresbeitrag für die Basisabsicherung der Summe deiner sonstigen Versicherungen gegenüber. Liegt die PKV über dem Höchstbetrag und hast du nennenswerte sonstige Versicherungen, lohnt sich der nächste Schritt.
- Frage schriftlich beim Versicherer eine Vorauszahlung für bis zu drei Jahre an. Nicht jeder bietet sie standardmäßig an, manche brauchen Vorlauf. Eine Anfrage im November ist sinnvoll.
- Sorge dafür, dass der Betrag bis zum 31. Dezember von deinem Konto abfließt.
- Gib die Vorauszahlung in der Steuererklärung für das Zahlungsjahr an und trage in den Folgejahren die sonstigen Versicherungen vollständig ein.
Fazit
Für niedergelassene Ärztinnen und Ärzte ist die PKV-Vorauszahlung einer der am meisten unterschätzten Steuerhebel. Sie verursacht keine zusätzlichen Kosten, nutzt Beiträge, die du ohnehin zahlst, und holt Versicherungen zurück in die Steuererklärung, die dort seit Jahren wirkungslos sind. Bei typischen Beiträgen sind das rund 3.500 Euro in drei Jahren. Für Angestellte mit Arbeitgeberzuschuss lohnt sie sich dagegen nur selten. Und für alle gilt: Sie ist weder Schutz vor Beitragserhöhungen noch Ersatz für einen passenden Tarif.
Dein nächster Schritt: Zahlst du niedergelassen mehr als 2.800 Euro im Jahr für die PKV und hast eine Berufsunfähigkeitsversicherung, dann lass die Vorauszahlung noch in diesem Jahr durchrechnen.
Wie viele Jahre kann ich die PKV im Voraus zahlen?
Steuerlich anerkannt werden Vorauszahlungen bis zum Dreifachen des Jahresbeitrags des laufenden Jahres, also für bis zu drei künftige Jahre. Was darüber hinausgeht, wird dem Jahr zugeordnet, für das es gezahlt wurde.
Bis wann muss ich die Vorauszahlung leisten?
Die Zahlung muss bis zum 31. Dezember von deinem Konto abgeflossen sein, damit sie im laufenden Jahr zählt.
Lohnt sich die Vorauszahlung für angestellte Ärzte?
Meist deutlich weniger. Der Höchstbetrag liegt bei 1.900 Euro, und der Arbeitgeberzuschuss muss berücksichtigt werden. Kläre das vorher mit Arbeitgeber und Steuerberatung.
Was passiert bei einer Beitragserhöhung?
Die Differenz wird nachgefordert. Die Vorauszahlung schützt nicht vor Beitragsanpassungen.
Bietet jede private Krankenversicherung eine Vorauszahlung an?
Nein. Viele Versicherer akzeptieren sie, manche nur nach Absprache. Eine schriftliche Anfrage im November verschafft dir den nötigen Vorlauf.