
Denkmalimmobilien Spezialist für Spitzenverdiener: Warum Spezialisierung sich auszahlt

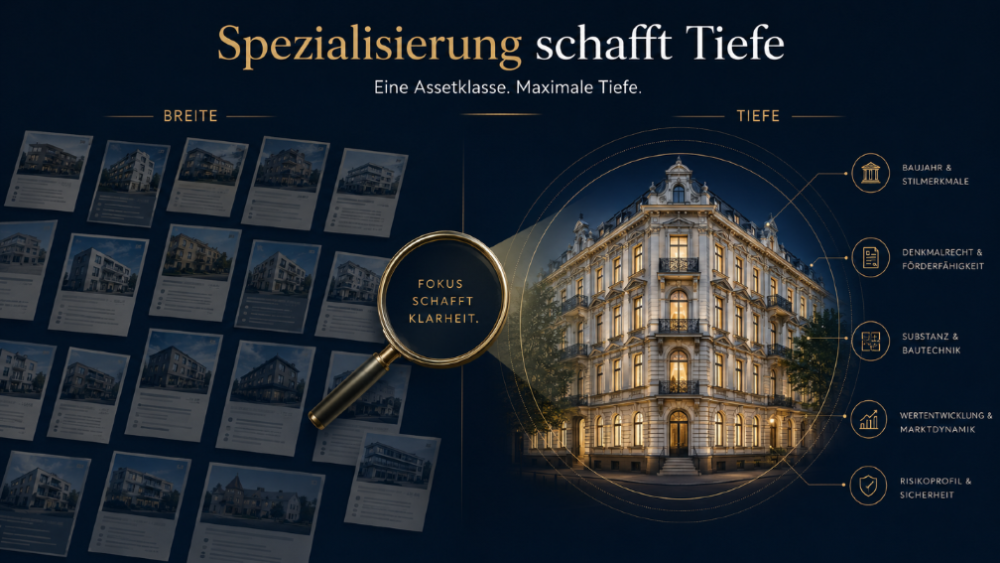
Eine Assetklasse, maximale Tiefe: Wir kennen jeden relevanten Bauträger in Deutschland.
Der deutsche Anlagemarkt belohnt Spezialisierung selten so deutlich wie im Segment der Denkmalimmobilien. Wer breit aufgestellt ist, kennt viele Objekte nur oberflächlich.
Wir haben uns bewusst für den anderen Weg entschieden: eine Assetklasse, dafür maximale Tiefe. Diese Fokussierung ist kein Zufall, sondern das Ergebnis jahrelanger Marktbeobachtung - und sie prägt jede Entscheidung, die wir für unsere Kunden treffen.
Gerade für Spitzenverdiener stellt sich die Frage, wie sich Kapital steuerlich klug und gleichzeitig substanzsicher anlegen lässt. Denkmalimmobilien bieten hier eine seltene Kombination aus Qualiät der Lage und steuerlicher Förderung. Damit diese Kombination tatsächlich funktioniert, braucht es aber mehr als ein gutes Objekt - es braucht Marktkenntnis, die über Jahre gewachsen ist. Genau das ist unser Anspruch.
Eine Assetklasse statt Bauchladen
Denkmalimmobilien sind bei uns kein Nebenprodukt, sondern das gesamte Geschäft. Seit 2015 vermitteln wir ausschließlich denkmalgeschützte Objekte an private Kapitalanleger. Über 300 Einheiten sind seither in Kundenhand übergegangen. Diese Konzentration ist für uns keine Marketingfloskel, sondern tägliche Arbeitsgrundlage.
Wir empfehlen unseren Kunden nur, wovon wir selbst überzeugt sind, deshalb investieren wir auch persönlich in Denkmalimmobilien.
Wer jede Woche dieselbe Assetklasse prüft, erkennt Muster in Kalkulationen, Baubeschreibungen und Zeitplänen, die einem Generalisten schlicht entgehen. Diese Wiederholung schärft den Blick für Details, die am Ende über Erfolg oder Enttäuschung eines Investments entscheiden.
Warum sich Denkmalimmobilien für Spitzenverdiener rechnen
Denkmalimmobilien verbinden zwei Effekte, die sich sonst selten in einem einzigen Investment finden lassen. Erstens liegt der denkmalgeschützte Bestand meist in gewachsenen innerstädtischen Lagen, in denen Neubau kaum noch möglich ist. Das Angebot bleibt entsprechend knapp. Zweitens ist der Sanierungsanteil steuerlich privilegiert.
Nach §7i EStG lassen sich die begünstigten Sanierungskosten mit 9 % jährlich über acht Jahre und anschließend 7 % über vier weitere Jahre abschreiben - in Summe also 100 %. Selbstnutzer setzen nach §10f EStG 90 % über zehn Jahre an. Die Altbausubstanz selbst wird zusätzlich linear abgeschrieben.
Bei einem Spitzensteuersatz verschiebt das die Nachsteuerbetrachtung spürbar. Genau deshalb ist unsere Zielgruppe eng geschnitten: Die erhöhte Abschreibung entfaltet ihre Wirkung erst ab einem entsprechend hohen zu versteuernden Einkommen. Wir sprechen bewusst Spitzenverdiener an, nicht den Massenmarkt.
Das eigentliche Risiko heißt Bauträger
In der Praxis entscheidet nicht allein die Immobilie über den Erfolg eines Investments, sondern der Sanierungsträger. Ein Projekt kann in Lage und Kaufpreis überzeugen und trotzdem enttäuschen, wenn Termine reißen, Kalkulationen nachjustiert werden oder Sanierungsabschnitte nachträglich verschoben werden.
Ein Beispiel aus unserer eigenen Prüfung zeigt das deutlich: Ein Projekt wurde nach dem ersten Angebot mehrfach verändert, einzelne Etagen sollten erst in einer späteren Phase saniert werden. Für uns war das ein klares Ausschlusskriterium, weil solche Verschiebungen Unsicherheit in die gesamte Kalkulation und in die steuerliche Geltendmachung bringen.
Wir kennen deshalb jeden relevanten Bauträger in Deutschland: seine Referenzprojekte, seine Bonität laut Creditreform-Auskunft, seine Termintreue und sein Verhalten in kritischen Bauphasen. Aktuell arbeiten wir mit zwei festen Partnern, die sich über Jahre bewährt haben. Andere waren es früher, neue prüfen wir laufend. Marktkenntnis in diesem Segment lässt sich nicht kurzfristig aufbauen - sie entsteht über Zyklen.
Über 90 % Ablehnungsquote
Mehr als neun von zehn Projekten, die uns angeboten werden, lehnen wir ab. Die Prüfung erfolgt persönlich, auf Basis von Marktkenntnis vor Ort, systematischer Recherche, bekannten Referenzprojekten und Bonitätsauskünften der Bauträger. Unsere Kernmärkte sind Halle und Leipzig, ergänzt um ausgewählte Objekte in weiteren deutschen Metropolen.
Diese Quote ist unbequem, weil sie Umsatz kostet. Sie ist aber der Kern unseres Modells. Nur wer konsequent aussortiert, kann am Ende Qualität garantieren.
Fazit: Die Entscheidung fällt vor dem Notartermin
Ob eine Denkmalimmobilie als Kapitalanlage funktioniert, entscheidet sich lange vor der Beurkundung. Es entscheidet sich bei der Auswahl von Lage, Objekt und Bauträger, bei der Plausibilität der Sanierungskalkulation und bei der Frage, ob der Partner liefert, was er zugesagt hat. Genau dort liegt unsere Arbeit - und genau dort liegt der Unterschied zwischen einem Anbieter mit Sortiment und einem Spezialisten mit Standpunkt.
Wenn du über eine Investition in Denkmalimmobilien nachdenkst, lohnt sich der Blick hinter die Fassade: Prüfe nicht nur das Objekt, sondern auch den Bauträger dahinter.
Für wen lohnen sich Denkmalimmobilien steuerlich besonders?
Besonders für Spitzenverdiener mit hohem zu versteuerndem Einkommen, da die erhöhte Abschreibung nach §7i EStG erst bei entsprechend hoher Steuerlast ihre volle Wirkung entfaltet.
Was unterscheidet Denkmalimmobilien von klassischen Neubauten?
Denkmalimmobilien liegen meist in knappen, gewachsenen innerstädtischen Lagen und bieten zusätzlich eine steuerlich privilegierte Abschreibung der Sanierungskosten, die bei Neubauten so nicht möglich ist.
Warum ist die Wahl des Bauträgers so entscheidend?
Weil Termintreue, Bonität und die Qualität der Sanierungsumsetzung direkten Einfluss auf die wirtschaftliche und steuerliche Planbarkeit des gesamten Investments haben.
Warum werden so viele Projekte abgelehnt?
Weil eine strenge Vorauswahl anhand von Bauträgerqualität, Kalkulationssicherheit und Referenzprojekten der entscheidende Mehrwert für Anleger ist - nicht die Menge der angebotenen Objekte.