
Gute Schulden lassen Bank, Mieter und Staat für dein Vermögen mitarbeiten.

Warum die reichsten Menschen Schulden lieben – und du das auch tun solltest.
Keine Schulden machen, fleißig sparen, jeden Euro zweimal umdrehen – das haben uns Eltern und Großeltern beigebracht. Doch wer wirklich Vermögen aufbauen will, muss genau das Gegenteil tun. Klingt verrückt? Ist aber die Strategie, mit der vermögende Menschen ihr Geld vermehren. Der Unterschied liegt nicht darin, ob man sich verschuldet, sondern wie. Denn es gibt gute und schlechte Schulden – und nur wer den Unterschied kennt, kann das System für sich nutzen.
Die Erkenntnis eines Privatbankiers: Sparen allein macht dich nicht reich
Vor zehn Jahren arbeitete ich bei den Privat Bankiers in Stuttgart und beriet täglich vermögende Kunden. Mein Gehalt war überdurchschnittlich, mein Lebensstil bescheiden – trotzdem hatte ich nur etwa 30.000 Euro auf der hohen Kante. Die bittere Wahrheit: Wer als Spitzenverdiener ausschließlich spart und in Aktien oder ETFs investiert, muss sich massiv einschränken, um als Rentner vielleicht ein oder zwei Millionen Vermögen zu erreichen.
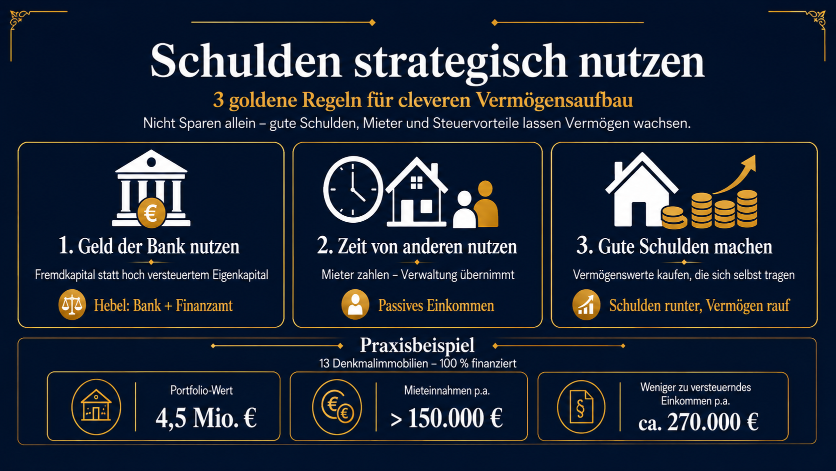
Dann fiel mir auf: Meine vermögenden Kunden machten etwas völlig anderes. Sie verschuldeten sich – allerdings strategisch und in Millionenhöhe. Heute besitze ich selbst ein Denkmalimmobilien-Portfolio im Wert von 4,5 Millionen Euro. Mein Erfolgsrezept? Drei goldene Regeln, die das traditionelle Spardenken auf den Kopf stellen.
Mit der richtigen Strategie werden Schulden vom Risiko zum Werkzeug für echten Vermögensaufbau.
Regel 1: Nutze das Geld von anderen – nicht nur dein eigenes
Als Spitzenverdiener zahlst du schnell rund 40 Prozent Steuern auf dein Einkommen. Jeder Euro, den du investieren willst, ist also bereits massiv geschrumpft. Die Alternative? Fremdkapital von der Bank. Selbst wenn du vier oder fünf Prozent Zinsen zahlst, ist geliehenes Geld immer noch günstiger als dein hoch versteuertes Eigenkapital.
Das Prinzip ist simpel: Du leihst dir Geld von der Bank und tauschst es gegen einen Vermögenswert – zum Beispiel eine vermietete Immobilie. Noch cleverer wird es bei Denkmalimmobilien. Hier profitierst du von erhöhten Abschreibungen und Steuervorteilen. Das bedeutet: Du investierst nicht nur mit Geld von der Bank, sondern auch mit Euros, die eigentlich als Einkommenssteuer ans Finanzamt geflossen wären. Doppelter Hebel, doppelter Effekt.
Regel 2: Nutze die Zeit von anderen – entkopple Einkommen von deiner Arbeitszeit
Dein Tag hat nur 24 Stunden. Egal, wie gut du in deinem Job bist – irgendwann ist Schluss. Wer wirklich reich werden will, muss sein Einkommen von der eigenen Arbeitszeit entkoppeln. Und genau das passiert, wenn du vermietest.
Dein Mieter geht arbeiten, erwirtschaftet Einkommen und zahlt dir einen Teil davon als Miete. Du bekommst Geld, ohne aktiv dafür zu arbeiten. Das ist passives Einkommen in Reinform. Und wenn du smart bist, lässt du deine Immobilie professionell managen – von einer Haus- und Mietverwaltung. Du zahlst einen überschaubaren Betrag und Profis kümmern sich um alles: von der Mietersuche bis zum tropfenden Wasserhahn. Du musst nichts tun – und verdienst trotzdem.
Regel 3: Mache gute Schulden – und lass sie von anderen abbezahlen
Jetzt wird es spannend: Wenn du mit fremdem Geld Vermögenswerte kaufst, die dir Einnahmen bringen, hast du gute Schulden gemacht. Und wenn diese Schulden nicht von dir, sondern von anderen abbezahlt werden, hast du ein skalierbares System erschaffen.
Bei vermieteten Denkmalimmobilien zahlt der Mieter die Kreditrate an die Bank. Gleichzeitig unterstützt dich das Finanzamt durch Steuervorteile. Mit jedem abbezahlten Euro sinken deine Schulden – und dein Vermögen steigt. Es klingt paradox, aber: Je mehr du dich verschuldest, desto reicher wirst du. Vorausgesetzt, andere zahlen die Schulden für dich ab.
Wie das in der Praxis aussieht
Heute besitze ich 13 Denkmalimmobilien, alle zu 100 Prozent finanziert. Mein Portfolio:
- Wert: 4,5 Millionen Euro
- Jährliche Mieteinnahmen: über 150.000 Euro
- Steuerersparnis: rund 270.000 Euro weniger zu versteuerndes Einkommen pro Jahr
Das Finanzamt hilft mir also massiv beim Vermögensaufbau – Monat für Monat wandeln sich meine Schulden in echtes Vermögen um.
Fazit: Schulden sind nicht das Problem – sondern die Lösung
Die entscheidende Lektion lautet: Es kommt nicht darauf an, ob du Schulden machst, sondern welche. Konsumschulden für Autos oder Küchen bringen dich nicht weiter. Gute Schulden für Vermögenswerte, die von anderen abbezahlt werden, sind der Schlüssel zu echtem Wohlstand.
Wenn du als Spitzenverdiener wirklich ein Millionenvermögen aufbauen willst, dann musst du dein Denken ändern: Nutze das Geld der Bank, die Zeit deiner Mieter und die Unterstützung des Finanzamts. So erschaffst du ein System, das für dich arbeitet – während du dein Leben genießt.
Der Takeaway: Verschulde dich strategisch, investiere in Vermögenswerte und lass andere für dich zahlen. Dann wird aus dem Schreckenswort „Schulden" das mächtigste Werkzeug auf deinem Weg zum Vermögen.