
Inter QMP 300 im Test: Diese Stärken und Lücken solltest du kennen

Tarif QualiMed Premium im Test
Ein Tarif, der beim Arzthonorar zur absoluten Spitze gehört, kann bei der Kur trotzdem eine glatte Null sein. Genau das klingt erstmal widersprüchlich - ist aber bei privaten Krankenversicherungstarifen völlig normal. Denn ein Tarif ist kein einheitliches Qualitätssiegel, sondern ein Bündel aus rund einem Dutzend Einzelregelungen, die selten alle auf demselben Niveau liegen.
Genau deshalb lohnt sich ein Blick unter die Motorhaube des Inter QMP 300 U, einem Kompakttarif im oberen Leistungssegment, der ambulante, stationäre und zahnärztliche Leistungen in einem Baustein bündelt. Er kommt mit einer Selbstbeteiligung von 300 Euro pro Kalenderjahr für ambulante und zahnärztliche Rechnungen, ausgenommen sind Vorsorgeuntersuchungen, Impfungen und Zahnprophylaxe. Im Folgenden bewerten wir ihn Leistungsbereich für Leistungsbereich - ganz ohne Blick auf den Beitrag, denn nur so erkennst du, wo dieser Tarif wirklich glänzt und wo er dich im Ernstfall im Regen stehen lässt.
Der Tarif im Überblick
Bevor wir ins Detail gehen, lohnt sich ein schneller Rundumblick. Diese Tabelle zeigt dir, wo der QMP 300 U stark ist und wo er schwächelt:
| Leistungsbereich | Bewertung |
|---|---|
| Arzthonorar (GOÄ/GOZ) | Premium |
| Psychotherapie ambulant | Premium |
| Flexibilität (Optionsrecht, keine Wartezeiten) | Premium |
| Ambulant allgemein (Arznei, Heilmittel, Naturheilkunde) | Stark |
| Stationär | Stark |
| Zahn | Gut, aber nicht Spitze |
| Hilfsmittel | Gut mit Einschränkungen |
| Beitragsrückerstattung | Schwach |
| Häusliche Krankenpflege | Schwach |
| Kur & Reha | Sehr schwach |
Die Stärken im Detail
Das mit Abstand stärkste Merkmal des Tarifs ist die Erstattung über die GOÄ-Höchstsätze hinaus - und das gilt ambulant, stationär und beim Zahnarzt gleichermaßen. Die meisten Tarife am Markt erstatten Arztrechnungen nur bis zum 3,5-fachen Satz. Rechnet ein Spezialist darüber ab, weil dein Fall besonders aufwendig ist, bleibst du normalerweise auf der Differenz sitzen. Beim QMP 300 U nicht. Für alle, die im Ernstfall zur Koryphäe wollen und nicht zum Nächstbesten, ist das der entscheidende Punkt im gesamten Bedingungswerk.
Ebenfalls stark: die ambulante Psychotherapie ohne Sitzungsbegrenzung. Keine Deckelung, keine vorherige Zusage nötig, Behandlung auch durch Psychologische Psychotherapeuten möglich. Das ist selten, denn viele Tarife begrenzen auf 30 bis 50 Sitzungen pro Jahr und lassen dich mitten in der laufenden Therapie im Ungewissen, ob es weitergeht.
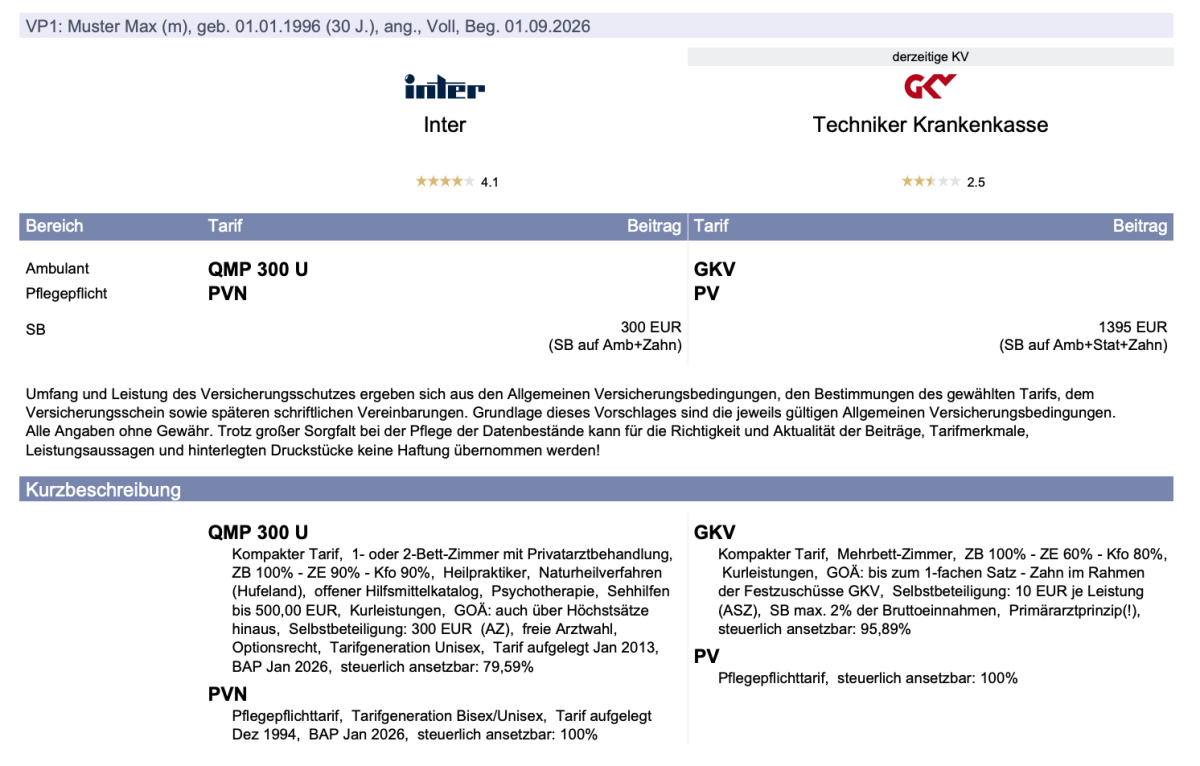
Der Tarif schlägt sich gut im Vergleich zur gesetzlichen Krankenkasse.
Dazu kommt ein cleveres Optionsrecht: Zum Ende des 3., 5. und 10. Versicherungsjahres kannst du ohne erneute Gesundheitsprüfung in die höherwertigen QualiMed-Premium-Tarife wechseln - ebenso innerhalb von zwei Monaten nach einem Arbeitgeberwechsel oder dem Wechsel zwischen Anstellung und Selbstständigkeit. Steigst du jung ein und willst später mehr Leistung, bist du damit abgesichert, selbst wenn zwischenzeitlich neue Diagnosen dazugekommen sind. Dieser Punkt ist deutlich wertvoller, als er im ersten Beratungsgespräch klingt.
Auch bei den Wartezeiten macht der Tarif keine Kompromisse: weder allgemeine noch besondere Wartezeiten, voller Schutz ab Tag eins, auch beim Zahnarzt und in der Psychotherapie. Im Alltag punktet der Tarif zudem mit freier Arztwahl ohne Primärarztprinzip, 100 Prozent Erstattung für verordnete Arznei- und Verbandmittel, Heilmitteln inklusive Mehrkosten für Behandlungen zu Hause, Naturheilverfahren nach Hufelandverzeichnis, Heilpraktikern bis 3.000 Euro pro Jahr, Telemedizin zu 100 Prozent, Kinderwunschbehandlung zu 100 Prozent sowie 1- oder 2-Bettzimmer mit Privatarztbehandlung im Krankenhaus.
Die drei Schwachstellen - und wie du damit umgehst
1. Kur und Reha: die größte Lücke
Kuren, Sanatoriumsbehandlungen und sonstige Reha-Maßnahmen werden im QMP 300 U nicht erstattet. Versichert ist ausschließlich die Anschlussheilbehandlung, also die Reha direkt nach einem Krankenhausaufenthalt. Brauchst du nach einem Bandscheibenvorfall ohne vorherige OP eine Reha, oder wird dir bei einer Erschöpfungsdepression eine Kur verordnet, bekommst du aus diesem Tarif nichts. Ambulante Kur ist immerhin mit vier Wochen alle drei Jahre abgedeckt - stationär bleibt die Tür zu.
Die gute Nachricht: Diese Lücke ist keine, mit der du dich abfinden musst. Am Markt gibt es inzwischen Kurtagegeld-Bausteine, die genau hier ansetzen und für jeden Tag einer Kur oder stationären Reha einen festen Betrag zahlen. Wichtig ist nur, dass du diesen Baustein separat und mit eigener Gesundheitsprüfung abschließt - am besten direkt beim Wechsel und nicht erst, wenn die Kur schon im Raum steht.
2. Häusliche Krankenpflege bleibt auf der Strecke
Hier erstattet der Tarif nur die Behandlungspflege, und das auch nur nach vorheriger Zusage und wenn der Pflegedienst einen Versorgungsvertrag mit den gesetzlichen Krankenkassen hat. Grundpflege, hauswirtschaftliche Versorgung und Haushaltshilfe sind komplett ausgeschlossen. Brauchst du nach einer größeren Operation Unterstützung zu Hause, trägst du diese Kosten selbst.
3. Zahn: gut, aber eben nicht Spitze
Zahnbehandlung wird zu 100 Prozent erstattet, doch Zahnersatz, Implantate, Inlays und Kieferorthopädie nur zu 90 Prozent. Dazu kommt eine vergleichsweise lange Zahnstaffel, die gerade in den ersten Jahren spürbar einschränken kann:
| Zeitraum | Maximale Erstattung (kumuliert) |
|---|---|
| 1. Versicherungsjahr | 1.200 € |
| 1.-2. Versicherungsjahr | 2.400 € |
| 1.-3. Versicherungsjahr | 3.600 € |
| 1.-4. Versicherungsjahr | 4.800 € |
| ab dem 5. Jahr | unbegrenzt |
Ein Erlass dieser Summenbegrenzung per Befundbericht ist nicht vorgesehen, und selbst bei einem Unfall greift die Staffel weiterhin. Zusätzlich wirkt die Selbstbeteiligung von 300 Euro auch auf zahnärztliche Rechnungen.
Die Zahnstaffel hat Einfluss auf die Erstattung der Leistung in den ersten Jahren.
Vier weitere Punkte, die du kennen solltest
- Hilfsmittel: Der Katalog ist offen, doch 100 Prozent gibt es nur, wenn das Hilfsmittel maximal 300 Euro kostet, über den Versicherer bezogen oder vorab zugesagt wurde. Sonst sind es 80 Prozent. Hörhilfen sind auf 2.500 Euro pro Ohr begrenzt, orthopädische Schuhe auf 1.000 Euro.
- Beitragsrückerstattung: eher schwach gestaffelt. 0,75 Monatsbeiträge nach einem leistungsfreien Jahr, drei Monatsbeiträge erst nach sieben Jahren. Neukunden erhalten in den ersten drei Jahren 1,5 Monatsbeiträge.
- Sehhilfen: maximal 500 Euro mit erneutem Anspruch nach zwei Jahren, Lasik-Operationen bis 1.500 Euro pro Auge alle fünf Jahre.
- Weltgeltung: nur bei vorübergehenden Auslandsaufenthalten bis maximal sechs Monate - für längere Phasen brauchst du eine Zusatzlösung.
Drei Mythen, die du hinterfragen solltest
„Ein offener Hilfsmittelkatalog bedeutet volle Erstattung.“ Das stimmt nur zur Hälfte. Offen heißt zunächst, dass die Erstattung nicht auf eine feste Liste beschränkt ist - ein echter Vorteil, weil auch medizinischer Fortschritt erfasst wird. Die Höhe regelt aber eine zweite Klausel: 80 Prozent, sobald ein Hilfsmittel über 300 Euro kostet und weder über den Versicherer bezogen noch vorab zugesagt wurde. Holst du die Zusage ein, bekommst du 100 Prozent. Vergisst du sie, zahlst du ein Fünftel selbst.
„90 Prozent Zahnersatz sind doch praktisch 100 Prozent.“ Rechnerisch fast - bis die Rechnung groß wird. Bei einer Implantatversorgung über 10.000 Euro bleiben 1.000 Euro an dir hängen, dazu die Selbstbeteiligung. Noch entscheidender ist die Staffel: Brauchst du im zweiten Vertragsjahr eine Behandlung über 6.000 Euro, bekommst du maximal 2.400 Euro kumuliert erstattet, unabhängig vom Prozentsatz.
„Eine Kur brauche ich sowieso nie.“ Das ist der Einwand, der am seltensten stimmt. Kur- und Reha-Bedarf entsteht selten planbar: nach einem Bandscheibenvorfall, bei einer Erschöpfungsdepression, nach einer Krebsbehandlung oder bei chronischen Rückenproblemen aus einem sitzenden Beruf. Willst du den Tarif wegen seiner Stärken beim Arzthonorar und in der Psychotherapie, musst du die Kurlücke nicht hinnehmen - du musst sie nur bewusst schließen.
Wann du besser einen anderen Tarif wählst
Der QMP 300 U ist nicht für jeden die richtige Wahl. Überlege besonders genau, wenn einer dieser Punkte auf dich zutrifft:
- Du übst einen körperlich belastenden Beruf aus oder hast chronische Beschwerden, bei denen Reha und Kur realistisch werden könnten - jedenfalls ohne ergänzendes Kurtagegeld.
- Bei dir stehen größere Zahnbehandlungen an: 90 Prozent plus vierjährige Zahnstaffel plus Selbstbeteiligung summieren sich in der Anfangsphase spürbar.
- Du planst längere Auslandsaufenthalte über sechs Monate hinaus.
- Du planst eine Familie mit mehr als zwei Kindern und dein Partner arbeitet nicht - in der GKV sind Kinder und nicht arbeitende Partner beitragsfrei mitversichert, in der PKV zahlt jede Person einen eigenen Beitrag.
- Du planst fest mit einer hohen Beitragsrückerstattung - hier ist sie zu niedrig gestaffelt, um eine relevante Rolle zu spielen.
Als freier Versicherungsmakler vergleiche ich alle Tarife am Markt.
Fazit: Stark dort, wo es medizinisch zählt
Der Inter QMP 300 U ist grundsätzlich ein hochwertiger Tarif. Bei den Punkten, die im Ernstfall über die Behandlungsqualität entscheiden - Arzthonorar über den Höchstsätzen, freie Arztwahl, Privatarztbehandlung im Krankenhaus, unbegrenzte Psychotherapie - spielt er ganz oben mit. Das Optionsrecht und der vollständige Verzicht auf Wartezeiten sind echte Pluspunkte, die viele Wettbewerber nicht bieten.
Gleichzeitig wird der Tarif zu einem Premium-Preis angeboten, liefert aber nicht überall Premium-Leistungen. Kur und Reha fehlen fast vollständig, die häusliche Krankenpflege ist auf ein Minimum reduziert, und beim Zahnersatz bleibt es bei 90 Prozent mit einer langen Anfangsbegrenzung. Das sind keine Kleinigkeiten, sondern bewusste Kalkulationsentscheidungen des Versicherers. Immerhin: Die Kurlücke lässt sich als einzige der drei Schwachstellen nachträglich sauber schließen, über ein ergänzendes Kurtagegeld.
Damit eignet sich der QMP 300 U vor allem für alle, denen medizinische Versorgungsqualität wichtiger ist als Vollständigkeit im Randbereich. Legst du dagegen viel Wert auf Kur, Reha und maximale Zahnleistungen, findest du im gleichen Segment Tarife, die genau dort stärker sind.
Prüfe deshalb nie einen Tarif als Ganzes, sondern schau dir die Bereiche an, die für dich persönlich zählen - und lass das Ergebnis von einem unabhängigen Berater gegen zwei bis drei Alternativen gegenstellen, bevor du einen Antrag stellst.
Wie hoch ist die Selbstbeteiligung im QMP 300?
300 Euro pro Kalenderjahr, gültig für ambulante und zahnärztliche Rechnungen. Vorsorgeuntersuchungen, Impfungen und Zahnprophylaxe sind ausgenommen. Im ersten Kalenderjahr wird sie anteilig pro Monat berechnet.
Sind Kuren im QMP 300 versichert?
Nein. Kuren, Sanatoriumsbehandlungen und sonstige Reha-Maßnahmen werden nicht erstattet. Versichert ist nur die Anschlussheilbehandlung nach einem Krankenhausaufenthalt sowie ambulante Kur für vier Wochen alle drei Jahre.
Lässt sich die fehlende Kurleistung ergänzen?
Ja, über ein Kurtagegeld, das für jeden Tag einer Kur oder stationären Reha einen festen Betrag zahlt. Der Baustein wird separat abgeschlossen und setzt eine eigene Gesundheitsprüfung voraus, weshalb er in die Planung beim Wechsel gehört.
Wie wird Zahnersatz erstattet?
Zu 90 Prozent inklusive Implantaten und Knochenaufbau. In den ersten vier Versicherungsjahren gilt zusätzlich eine Zahnstaffel, ab dem fünften Jahr entfällt die Begrenzung. Bei einem Unfall greift die Staffel nicht.
Kann ich später in einen besseren Tarif wechseln?
Ja. Der Tarif enthält ein Optionsrecht auf die QualiMed-Premium-Tarife zum Ende des 3., 5. und 10. Versicherungsjahres sowie nach einem Arbeitgeber- oder Statuswechsel, ohne erneute Gesundheitsprüfung.
Gibt es Wartezeiten?
Nein. Allgemeine und besondere Wartezeiten entfallen vollständig, auch bei Zahnbehandlung und Psychotherapie.