
Lohnt sich die Signal Iduna bAV für Geschäftsführer?

Lohnt sich die bAV der Signal Iduna für dich als Geschäftsführer?
Du hast ein Angebot für eine betriebliche Altersvorsorge der Signal Iduna auf dem Tisch liegen? Oder du sparst schon in einen solchen Vertrag ein und fragst dich, ob das eine gute Idee war? Dann lohnt sich ein genauer Blick. Denn bei Produkten, auf denen „fondsgebunden“ steht, erwartet man meist, dass das Geld auch in Fonds fließt. Genau da liegt der Haken.
In diesem Artikel rechnen wir am Beispiel der Signal Iduna Global Garant Invest (kurz: SIGGI) nach. Du siehst, wie der Vertrag aufgebaut ist, welche Kosten anfallen, wohin dein Geld tatsächlich fließt und welche Nettorendite am Ende realistisch ist. Danach weißt du, ob der Tarif zu dir passt, und kennst eine mögliche Alternative.
Wie der Tarif aufgebaut ist
Der Tarif SIGGI ist eine fondsgebundene Direktversicherung mit Beitragsgarantie. Im Beispiel sind es 80 % der Beiträge, berechnet für eine Person mit Jahrgang 1990 und dem aktuellen steuerfreien Höchstbeitrag von 676 Euro monatlich.
Die drei Töpfe
Dein Geld wandert nicht direkt in Fonds, sondern wird auf drei Töpfe verteilt:
- Deckungsstock des Versicherers (2-3% Rendite): Hier liegt die Sicherheit für die garantierte Leistung, also die 80 % Beitragsgarantie.
- Wertsicherungsfonds (SI Best Invest): Ein Spezialfonds, der Schwankungen abfedern soll. Extra für diesen Produkt erstellt.
- Freie Fondsanlage: Hier kannst du selbst einen Fonds oder ETF wählen. Erst hier entsteht die Renditechance am Aktienmarkt.
Erst wenn die ersten beiden Töpfe ihren tariflich festgelegten Anteil erreicht haben, fließt weiteres Guthaben in die frei gewählten Fonds. Das ist ein wichtiger Punkt: Dein Geld fließt erst in deine gewünschten Fonds, wenn der Anbieter das "freigibt"!
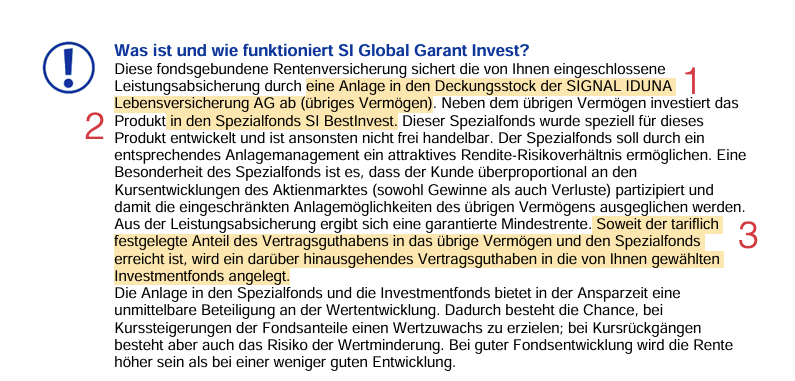
So investiert die Signal Iduna dein Geld in ihrem bAV-Vertrag.
Was die Realität zeigt: Ein echtes Beispiel
Anhand eines echten Vertrages, kannst du jetzt sehen, wie sich das auf die Rendite auswirkt. Ein Vertrag, der im September 2021 mit 568 Euro monatlich startete, zeigt das deutlich. Zwei Jahre später waren rund 13.000 Euro eingezahlt. Nach Abzug von Abschlusskosten und Co. standen etwa 10.000 Euro im Vertrag. Davon lagen:
- 0 Euro in der freien Fondsanlage (ETFs),
- 390 Euro im Wertsicherungsfonds (SI,
- der Rest im Sicherungsvermögen des Versicherers.
Das Geld arbeitet also kaum am Aktienmarkt. Auf dem langen Weg bis zum dritten Topf geht viel Rendite verloren.
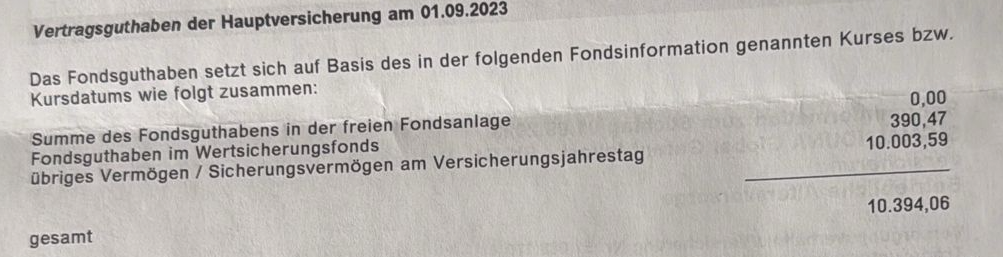
10.000€ in einer Anlage, die 2-3% Rendite macht. VOR KOSTEN.
Kosten und echte Rendite im Check
Die Kostenstruktur
Im Angebot sind folgende Kosten ausgewiesen (676€ monatlicher Beitrag, geb. 1990):
| Kostenart | Höhe |
|---|---|
| Abschlusskosten (Vermittlung) | 2,5 % der Beiträge in den ersten 5 Jahren |
| Verwaltungskosten | laufend, rund 7 % des Jahresbeitrags |
| Laufende Kosten auf das Vertragsguthaben | 0,22 % pro Jahr |
| Effektivkostenquote | 1,32 Prozentpunkte Renditeminderung |
Die Abschlusskosten sind bei den meisten Gesellschaften ähnlich. Die Verwaltungskosten sind das, was der Versicherer verdient. Wichtig: Die 0,22 % beziehen sich auf das gesamte Vertragsguthaben. Je höher es wächst, desto mehr zahlst du in Euro.
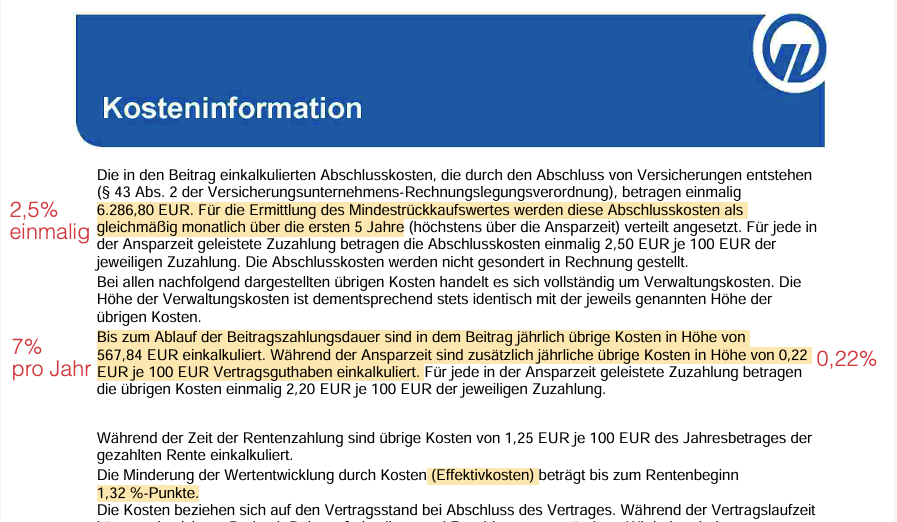
676€ Beitrag pro Monat. Geboren 1990. Laufzeit bis zum 67 Lebensjahr.
Die Beispielrechnung
Um realistisch zu rechnen, haben wir großzügige Annahmen getroffen: 90 % im Sicherungsvermögen, 10 % im Wertsicherungsfonds, 0 % in freien Fonds. Also so wie wir es im echten Beispiel oben gesehen haben. 30 Jahre Laufzeit und der volle Freibetrag von 676€/Monat. Für den Fonds SI BestInvest setzen wir laufende Kosten von 2,1 % und einen Ausgabeaufschlag von 6 % an. So hat es die Fondsgesellschaft zum aktuellen Zeitpunkt rausgegeben. Diese Kosten können aber auch Schwanken. Dazu kommen ein Garantiezins von 0,9 % und eine aktuelle Gesamtverzinsung von 2,75 %, die die Signal Iduna auf ihr Sicherungsvermögen gibt. Für die ETF-Rendite nehmen wir 6 % an.
Ziehst du von der Nettorendite jetzt noch die Inflation von rund 2 % ab, bleibt real kaum etwas übrig. Möglich ist, dass die Rendite über die Zeit etwas steigt, weil das Guthaben nach und nach in die renditestärkeren Töpfe wandert. Doch das ändert nichts am Grundproblem.
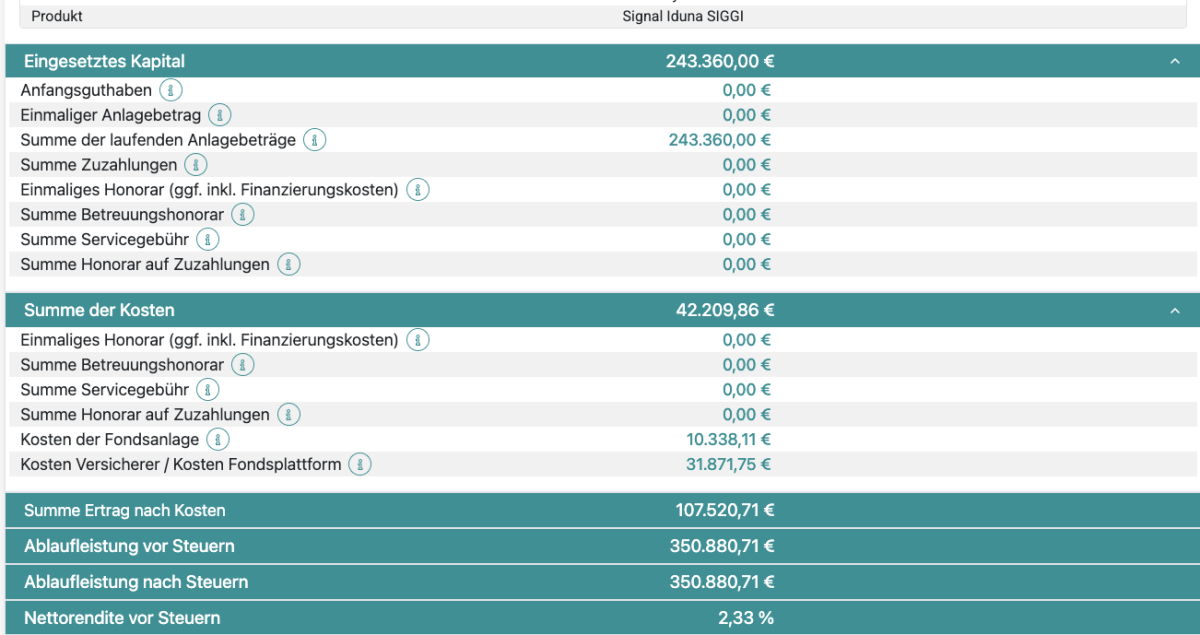
Das Problem an diesem Tarif sind nicht die Kosten, es sind die geringen Renditen.
Die Alternative: Direkt in ETFs
Als Gesellschafter-Geschäftsführer hast du einen Vorteil: Du kannst einen Tarif wählen, bei dem vom ersten Tag an dein gesamter Beitrag in ETFs fließt. So sparst du dir diese Wartezeit und nutzt die Renditechancen von Beginn an.
Fazit
Die Signal Iduna SIGGI bietet Sicherheit zu moderaten Kosten, aber du bezahlst dafür mit Rendite. Rund 2,5 % vor Inflation sind für einen Zeitraum von 30 Jahren zu wenig. Für sicherheitsorientierte Menschen kann so ein Produkt passen. Wenn du aber langfristig Vermögen aufbauen willst, solltest du eine Lösung prüfen, die direkt in ETFs investiert. Nimm dir heute dein Angebot oder deine Standmitteilung vor und schau nach, wie viel deines Geldes tatsächlich in der freien Fondsanlage liegt.
Wenn du dabei Hilfe benötigt, dann melde dich gerne bei uns!