Millionär werden mit Schulden? Warum die richtigen Kredite dein Vermögen vervielfachen

Die richtige Schuldenform entscheidet über deinen Vermögensaufbau
Stell dir vor, du verdienst richtig gut, lebst nicht über deine Verhältnisse - und trotzdem liegen am Ende nur rund 30.000 Euro auf dem Konto. Genau das ist vielen Spitzenverdienern schon passiert. Der Grund: Das Einkommen ist hoch, aber Steuern und Lebenshaltung fressen einen riesigen Teil davon auf.
Die klassische Antwort lautet: sparen, verzichten, jeden Euro in Aktien oder ETFs stecken. Am Ende winken dann vielleicht ein oder zwei Millionen - als Rentner. Es geht auch anders. Viele wirklich vermögende Menschen drehen den Rat „Mach bloß keine Schulden!“ um und setzen gezielt auf Kredite.
Gute Schulden, schlechte Schulden
Damit es keine Missverständnisse gibt: Hier geht es nicht um Privatkredite für ein neues Auto oder eine schicke Küche. Das sind schlechte Schulden. Du zahlst sie aus deinem versteuerten Einkommen ab, und am Ende besitzt du etwas, das an Wert verliert.
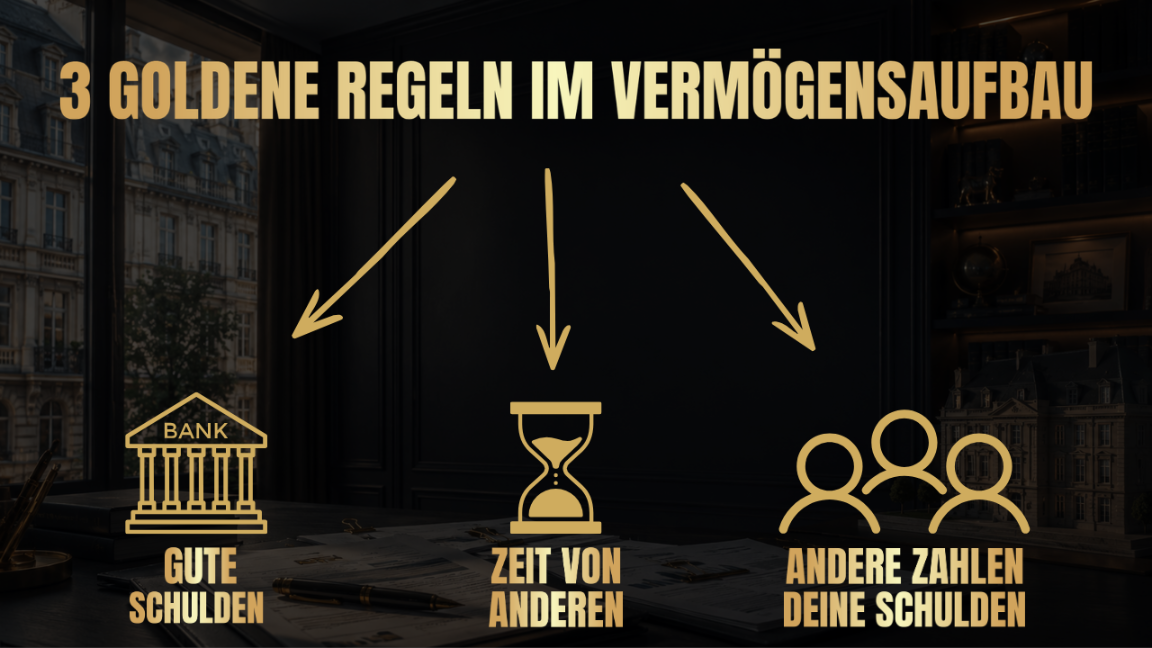
Gute Schulden sind das Gegenteil: Du leihst dir Geld, um einen Vermögenswert zu kaufen, der Einnahmen bringt - zum Beispiel eine vermietete Immobilie. Entscheidend ist, wer die Schulden am Ende zurückzahlt. Und damit sind wir bei den drei goldenen Regeln.
Die 3 goldenen Regeln im Detail
Immobilien bilden das Fundament des privaten Vermögens in Deutschland und machen laut Daten des Deutschen Instituts für Wirtschaftsforschung (DIW) und der Boston Consulting Group (BCG) über 50 % des gesamten Bruttovermögens aus.
Regel 1: Nutze das Geld von anderen
Auf dein Einkommen zahlst du immer Steuern, und als Spitzenverdiener sind das fast 50 %. Vermögensaufbau allein mit Eigenkapital ist deshalb ein teures Vergnügen: Von jedem Euro Gehalt bleibt nur ein Teil übrig, den du investieren kannst.
Fremdkapital ist oft günstiger. Selbst wenn die Bank 4 oder 5 Prozent Zinsen verlangt, liegt das unter den rund 50 Prozent, die dein Eigenkapital zuvor an Steuern gekostet hat. Du leihst dir also Geld und tauschst es gegen einen Vermögenswert - etwa eine vermietete Immobilie, die du bis zu 100 Prozent finanzierst.
Besonders clever sind Denkmalimmobilien. Durch die Denkmalabschreibung nach § 7i im EStG können bis zu 100 Prozent der Sanierungskosten steuerlich über 12 Jahre geltend gemacht werden. Dadurch reduziert sich dein zu versteuerndes Einkommen und du kannst diese Steuerersparnis direkt in deinen Vermögensaufbau fließen lassen.
Regel 2: Nutze die Zeit von anderen
Egal, wie gut du in deinem Job bist: Dein Tag hat 24 Stunden. Irgendwann kannst du schlicht nicht mehr verdienen, weil deine Zeit ausgeschöpft ist.
Mit einer vermieteten Immobilie löst du dieses Problem. Dein Mieter geht arbeiten und zahlt einen Teil seines Einkommens als Miete an dich. So fließt jeden Monat Geld, ohne dass du dafür aktiv arbeiten musst. Dein Einkommen ist von deiner eigenen Zeit entkoppelt.
ine professionelle Haus- und Mietverwaltung übernimmt zudem sämtliche Anliegen des Mieters und kümmert sich auch um die Neuvermietung bei einem Mieterwechsel.
Regel 3: Lass andere deine Schulden abbezahlen
Hier schließt sich der Kreis. Kaufst du mit fremdem Geld einen Vermögenswert, hast du gute Schulden gemacht. Zahlen Mieter und Finanzamt diese ab, während Profis die Immobilie verwalten, entsteht ein skalierbares System.
Mit jedem getilgten Euro sinken deine Schulden bei der Bank, und dein Vermögen steigt. Das klingt paradox, aber es stimmt: Je mehr gute Schulden du hast, desto mehr Vermögen kannst du aufbauen.
Gute vs. schlechte Schulden im Überblick
| Kriterium | Schlechte Schulden | Gute Schulden |
|---|---|---|
| Beispiel | Auto, Küche | Vermietete Denkmalimmobilie |
| Wer zahlt zurück? | Du selbst | Mieter und Finanzamt |
| Wertentwicklung | Verliert an Wert | Baut Vermögen auf |
| Wirkung auf Steuern | Keine | Erhöhte Abschreibung senkt die Steuerlast |
Ein Beispiel aus der Praxis
Wie weit sich das Prinzip treiben lässt, zeigt ein konkretes Portfolio: 13 Denkmalimmobilien, alle zu 100 Prozent finanziert, mit einem Gesamtwert von rund 4,5 Millionen Euro. Es bringt über 150.000 Euro Mieteinnahmen pro Jahr und senkt durch die erhöhten Abschreibungen das zu versteuernde Einkommen um rund 300.000 Euro jährlich. Zehn Jahre zuvor lag das Vermögen bei nahezu null.
Fazit: Schulden sind ein Werkzeug
Schulden sind nicht per se schlecht. Es kommt darauf an, wofür du sie aufnimmst und wer sie bezahlt. Setzt du auf vermietete Immobilien, nutzt Fremdkapital, die Zeit deiner Mieter und die Steuervorteile, kann dein Vermögen deutlich schneller wachsen als allein durch Sparen. Prüfe heute noch, welche deiner Verbindlichkeiten gute und welche schlechte Schulden sind - und überlege, wie du deine Euros künftig für dich arbeiten lässt.
Welche Schulden gelten als schlechte Schulden?
Schlechte Schulden sind Konsumkredite, etwa für ein Auto oder eine neue Küche. Du zahlst sie aus deinem versteuerten Einkommen zurück und bekommst keinen Vermögenswert, der Einnahmen erzeugt.
Warum sind Denkmalimmobilien besonders interessant?
Durch die erhöhten Abschreibungen sinkt dein zu versteuerndes Einkommen. So fließt Geld, das sonst als Steuer ans Finanzamt ginge, in deinen Vermögensaufbau.
Muss ich mich um Mieter und Reparaturen selbst kümmern?
Nein. Eine professionelle Haus- und Mietverwaltung übernimmt die Betreuung, sodass du vom Alltag mit dem Mieter nichts mitbekommst.
Für wen eignet sich dieses System?
Vor allem für Spitzenverdiener wie Manager, Führungskräfte und Unternehmer, die eine hohe Steuerbelastung von über 40 Prozent haben und ihr Einkommen vermögenswirksam einsetzen wollen.