
Praxisabgabe: Wie Sie ihren Kaufpreis wirklich absichern

Praxisverkauf: Kaufpreis absichern - Warum eine Finanzierungszusage nicht reicht
Sie haben Ihre Praxis aufgebaut, jahrelang in sie investiert, Patienten versorgt, Mitarbeiter beschäftigt – und nun steht der Verkauf bevor. Der Kaufvertrag ist verhandelt, der Übergabetermin steht.
Doch wie sicher ist es, dass das vereinbarte Geld auch tatsächlich auf Ihrem Konto landet? Wer diese Frage nicht frühzeitig klärt, riskiert, sein Lebenswerk herzugeben – und am Ende leer auszugehen.
1. Das unterschätzte Risiko: Der Käufer zahlt oft mit fremdem Geld
Beim Verkauf einer Arzt- oder Zahnarztpraxis wird der Kaufpreis in den allermeisten Fällen nicht aus dem Eigenkapital des Käufers, sondern über ein Bankdarlehen finanziert. Das ist branchenüblich und wirtschaftlich völlig nachvollziehbar – Praxiskaufpreise bewegen sich oft im sechs- bis siebenstelligen Bereich, und nur die wenigsten Berufseinsteiger verfügen über entsprechendes Eigenkapital.
Für Sie als Verkäufer bedeutet das jedoch: Zwischen dem Moment der Vertragsunterzeichnung und dem tatsächlichen Zahlungseingang liegt eine Phase, in der Sie im Grunde auf das Zusammenspiel von Käufer und finanzierender Bank vertrauen müssen.
Ist die Praxis bereits übergeben und der Kaufpreis wird dennoch nicht gezahlt, befinden Sie sich in einer schwierigen Lage: Sie können den Käufer zwar gerichtlich in Anspruch nehmen – haben aber womöglich kein vollwertiges Gegenüber, wenn der Käufer wirtschaftlich nicht leistungsfähig ist. Die Konsequenz ist klar: Wer keinen ausreichenden Sicherungsmechanismus im Kaufvertrag vereinbart, trägt ein reales Zahlungsausfallrisiko – mit der Gefahr, die Praxis abgegeben zu haben, ohne den Kaufpreis zu erhalten.
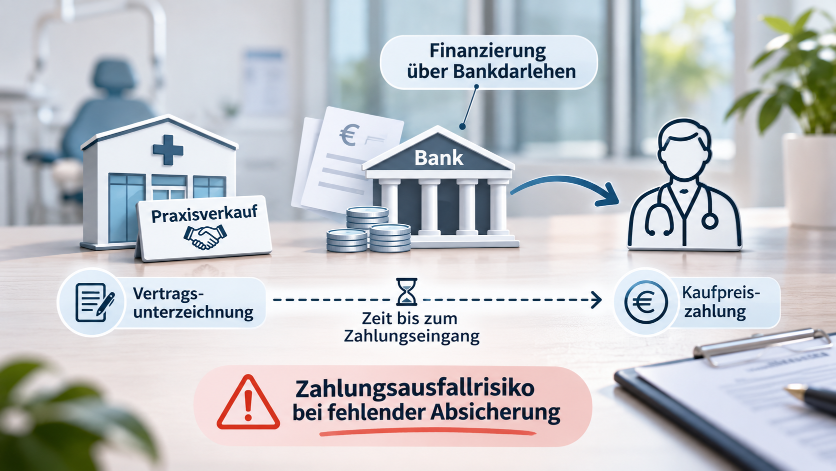
Zeitliche Abfolge
2. Das richtige Instrument: Die selbstschuldnerische Bankbürgschaft
Das geeignete Absicherungsinstrument beim Praxiskauf ist die selbstschuldnerische Bankbürgschaft. Was steckt dahinter?
Die Bürgschaft ist in den §§ 765 ff. BGB geregelt und stellt ein Versprechen dar, durch das ein Dritter – hier die finanzierende Bank – gegenüber dem Gläubiger (also Ihnen als Verkäufer) für die Verbindlichkeit des Hauptschuldners (also des Käufers) einsteht. Im Praxiskauf-Kontext verpflichtet sich die Bank damit, den Kaufpreis direkt an Sie zu zahlen, falls der Käufer seiner Zahlungspflicht nicht nachkommt.
Das entscheidende Detail liegt im Zusatz „selbstschuldnerisch": Beim normalen Bürgschaftsrecht steht dem Bürgen die sogenannte Einrede der Vorausklage nach § 771 BGB zu. Das bedeutet, der Bürge kann zunächst verlangen, dass der Gläubiger zuerst den Hauptschuldner verklagt und die Zwangsvollstreckung versucht – bevor er selbst zahlen muss. Bei der selbstschuldnerischen Bürgschaft wird diese Einrede ausdrücklich ausgeschlossen (§ 773 Abs. 1 Nr. 1 BGB). Das bedeutet: Die Bank zahlt direkt an Sie, ohne Umweg über einen langen Prozess gegen den Käufer.
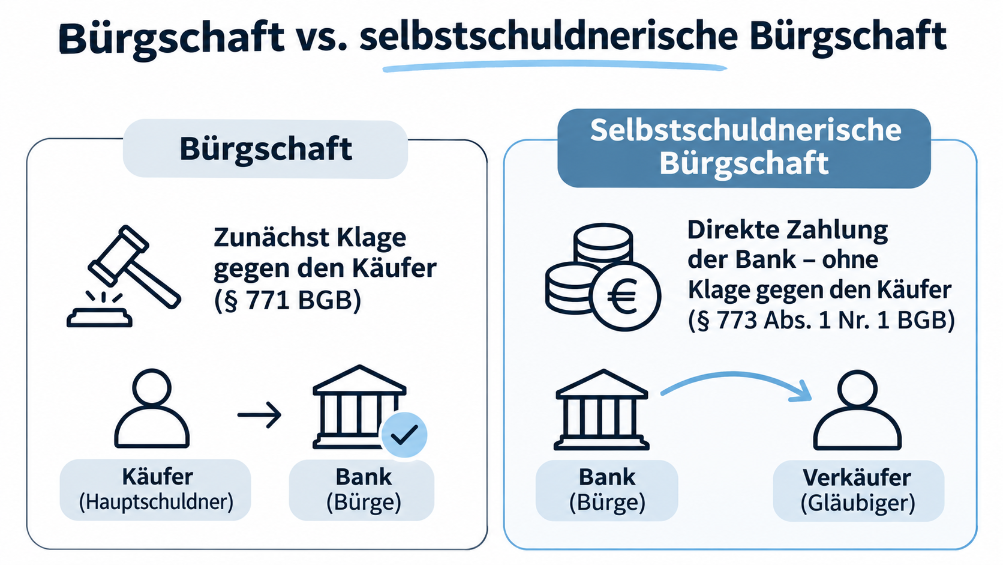
Bürgschaft vs. selbstschuldnerische Bürgschaft
In der Praxis sollte die Bankbürgschaft folgende Anforderungen erfüllen:
- Ausschluss der Einrede der Vorausklage (§ 771 BGB) und der Aufrechenbarkeit
- Klare Bezeichnung von Bürge (Bank), Hauptschuldner (Käufer) und Gläubiger (Verkäufer)
- Deckung des vollständigen Kaufpreises
- Ausreichende Laufzeit – mindestens bis zur vollständigen Kaufpreiszahlung
- Pflicht zur Vorlage der Bürgschaftsurkunde vor der Praxisübergabe, jedoch nach Unterzeichnung des Kaufvertrags
3. Die häufige Verwechslung: Finanzierungszusage ist keine Sicherheit
In der Praxis begegnet uns immer wieder dieselbe Situation: Ein Käufer legt eine Finanzierungszusage seiner Bank vor – und beide Parteien halten das für ausreichend. Das ist ein gefährlicher Irrtum. Eine Finanzierungszusage ist nichts weiter als die Bestätigung der Bank gegenüber ihrem Kunden, dass sie grundsätzlich bereit ist, die Praxisübernahme zu finanzieren.
Sie ist:
- Keine verbindliche Zahlungsverpflichtung gegenüber dem Verkäufer
- Nicht einklagbar durch den Verkäufer gegenüber der Bank
- Keine Garantie, dass das Geld auch wirklich fließt
Zwischen einer Finanzierungszusage und der tatsächlichen Auszahlung liegen manchmal Wochen oder Monate – und in dieser Zeit kann sich vieles ändern: Die Bank kann unter bestimmten Voraussetzungen noch einen Rückzieher machen, oder der Käufer ändert seine Pläne.
Ohne Bankbürgschaft haben Sie gegen die Bank keinerlei direkten Anspruch. Der Unterschied auf einen Blick:
| Finanzierungszusage | Selbstschuldnerische Bankbürgschaft | |
|---|---|---|
| Rechtsgrundlage | Vertrag zwischen Bank und Käufer | §§ 765, 773 BGB |
| Direkter Anspruch des Verkäufers gegen die Bank | Nein | Ja |
| Sofortige Zahlungspflicht der Bank bei Ausfall | Nein | Ja |
| Schutz gegen den Zahlungsausfall | Keiner | Vollständig |
| Taugliches Sicherungsinstrument beim Praxiskauf | Nein | Ja |
Bestehen Sie daher ausdrücklich auf der Bankbürgschaft – und nehmen Sie keine Finanzierungszusage als Ersatz an, so freundlich das Angebot auch gemeint sein mag.
4. Die Kostenfrage: Wer zahlt – und wie geht man damit um?
Eine Bankbürgschaft ist nicht kostenlos.
Die Bank berechnet für die Übernahme des Bürgschaftsrisikos eine Avalprovision, die sich typischerweise prozentual am verbürgten Betrag orientiert. Je nach Kaufpreis und Bonität des Käufers kann das einen nicht unerheblichen Betrag ausmachen. Aus Sicht des Käufers ist die Reaktion verständlich: Er zahlt den Kaufpreis und soll jetzt auch noch für die Absicherung der eigenen Zahlungspflicht aufkommen.
Hier empfehlen wir eine sachliche, kooperative Herangehensweise: Schlagen Sie eine Kostenteilung vor. Das ist aus beiden Perspektiven begründbar:
- Der Käufer will die Praxis bekommen – die Bürgschaft sichert, dass der Deal tatsächlich zustande kommt und nicht an einem Vertrauensdefizit scheitert.
- Der Verkäufer will den Kaufpreis erhalten – er hat das direkte Interesse an der Sicherheit.
Eine hälftige Kostenteilung oder eine andere einvernehmliche Quotelung ist in der Praxis gut verhandelbar und schafft eine faire Grundlage, ohne dass das Sicherungsinstrument selbst in Frage gestellt wird.
Was bedeutet das für Sie? – Zusammenfassung und Handlungsempfehlung
Der Praxisverkauf ist für die meisten Ärzte und Zahnärzte das bedeutendste wirtschaftliche Ereignis ihres Berufslebens. Die Kaufpreisabsicherung gehört daher zwingend in die Vertragsgestaltung – und sollte nicht dem Zufall oder dem guten Willen der Gegenseite überlassen werden. Unsere drei zentralen Empfehlungen:
- Bestehen Sie auf einer selbstschuldnerischen Bankbürgschaft nach §§ 765, 773 BGB – sie ist das einzige Instrument, das Ihnen einen direkten, sofort durchsetzbaren Anspruch gegen eine zahlungsfähige Bank gibt. 2. Legen Sie im Kaufvertrag die Frist und die Folge genau fest: Die Bürgschaftsurkunde muss Ihnen vor der Praxisübergabe vorliegen – andernfalls behalten Sie das Recht zum Rücktritt. 3. Akzeptieren Sie keine Finanzierungszusage als Ersatz – sie schützt Sie im Ernstfall nicht.
Sie planen die Abgabe Ihrer Praxis und möchten Ihren Kaufvertrag rechtssicher gestalten? Oder Sie stehen kurz vor der Unterzeichnung und möchten den vorliegenden Entwurf prüfen lassen? Als Fachanwälte für Medizinrecht stehen wir Ihnen gerne zur Seite. Vereinbaren Sie jetzt ein Erstgespräch.