
Private Krankenversicherung: Diese 4 Nachteile verschweigt dir die Werbung

4 Nachteile der PKV
Überall im Netz begegnen dir Videos und Anzeigen, die dir eines versprechen: Wechsle in die private Krankenversicherung und du sparst Geld, bekommst die beste medizinische Versorgung und stellst deine Familie besser auf. Klingt verlockend - und genau deshalb solltest du misstrauisch werden. Denn hinter den bunten Hochglanzprospekten steckt ein Geschäftsmodell, das vor allem eines will: dich als Kunden gewinnen und Provision kassieren.
Wer selbst privat versichert ist und täglich mit privatversicherten Menschen zu tun hat, kennt die Realität abseits der Werbeversprechen. Und die sieht in vielen Fällen deutlich anders aus, als es dir auf Internetseiten oder in Werbeclips erzählt wird. Zeit, mal ehrlich über die Kehrseite zu sprechen - ohne etwas schönzureden, aber auch ohne die private Krankenversicherung grundsätzlich zu verteufeln.
Der Ersparnis-Mythos: Warum von den 400 Euro oft nur rund 40 Euro übrig bleiben
Der erste große Trick, den du in fast jeder Werbeanzeige findest: die vermeintliche Kostenersparnis. Ein Beispiel macht das deutlich. Ein Angestellter mit 90.000 Euro Jahresbrutto zahlt gesetzlich rund 1.250 Euro im Monat. In der privaten Krankenversicherung locken manche Tarife mit nur 850 Euro - eine Ersparnis von 400 Euro, so die Rechnung der Verkäufer.
Doch diese Zahl ist Augenwischerei. Warum? Weil die steuerliche Absetzbarkeit komplett unter den Tisch fällt. Die gesetzliche Krankenversicherung lässt sich zu rund 96 Prozent von der Steuer absetzen, die private oft nur zu 75 bis 80 Prozent. Rechnest du das ehrlich durch, bleibt von der großen Ersparnis nicht mehr viel übrig.
| Status | Nominale Ersparnis | Tatsächliche Nettoersparnis |
|---|---|---|
| Angestellter, kinderlos | ca. 400 Euro | 49 Euro |
| Verheiratet mit Kind, Steuerklasse 4 | ca. 400 Euro | 33 Euro |
| Selbstständig (je nach Kirchensteuer) | ca. 400 Euro | 145 Euro |
2,9
Das Beitrags-Problem im Alter
Der zweite blinde Fleck der Werbung: die Beitragsentwicklung über die Jahrzehnte. Klar, auch gesetzliche Beiträge steigen. Doch bei etlichen privaten Tarifen schießen die Kosten regelrecht durch die Decke - und das trifft längst nicht nur Rentner.
Ein paar reale Beispiele aus der Praxis zeigen das Ausmaß:
- Ein 1975 Geborener startete 2001 mit 260 Euro Monatsbeitrag. Heute zahlt er 1.000 Euro - eine jährliche Steigerung von 5,5 Prozent.
- Ein 36-Jähriger startete 2020 mit 650 Euro und zahlt inzwischen fast 800 Euro monatlich - und das mit gerade einmal Mitte 30.
Besonders bitter: Wer im Alter hohe Beiträge zahlt, kann meist nicht einfach in einen günstigeren Tarif wechseln. Ein Tarifwechsel bedeutet erneute Gesundheitsprüfung, viel Aufwand und in vielen Fällen verweigern Versicherer aktiv die Unterstützung, obwohl das Versicherungsvertragsgesetz einen Wechsel theoretisch erlaubt.
Die versteckte Leistungsfalle
Der dritte Punkt, über den kaum gesprochen wird, betrifft die Leistungsseite. "Beste medizinische Versorgung" liest sich gut auf der Webseite - im Kleingedruckten sieht die Sache oft anders aus. Viele Tarife erstatten Heilmittel wie Physiotherapie, Logopädie oder Ergotherapie nur bis zu den Höchstsätzen der Bundesbeihilfeverordnung, also den Sätzen für Beamte. Das reicht in der Praxis häufig nicht, weil kaum ein Therapeut zu diesen Sätzen arbeitet.
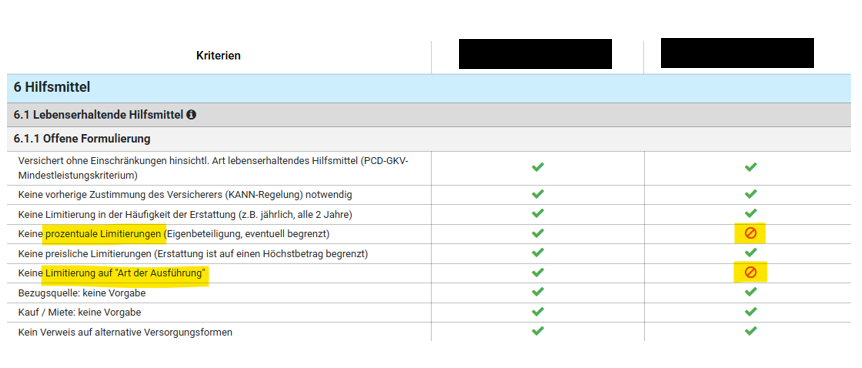
Auszug aus einer PKV-Experten-Software auf Bedingungsebene
Fazit: Kenne die Kehrseite, bevor du unterschreibst
Die private Krankenversicherung ist nicht per se schlecht - aber sie ist auch kein Selbstläufer, der dir automatisch Geld und Vorteile schenkt. Die vier zentralen Fallen sind: eine oft übertrieben dargestellte Ersparnis, unkontrollierte Beitragssteigerungen im Alter, versteckte Leistungskürzungen im Kleingedruckten und ein unterschätzter bürokratischer Aufwand.
Wenn du über einen Wechsel nachdenkst, prüfe nicht nur den Einstiegsbeitrag, sondern die langfristige Beitragsstabilität des Anbieters, die tatsächlichen Erstattungsregeln bei Heilmitteln und wie viel Eigenleistung du bei der Verwaltung künftig einbringen musst. Vergleiche mehrere reale Bestandskunden-Erfahrungen, nicht nur Verkaufsprospekte. Nur so triffst du eine Entscheidung, die auch in 20 Jahren noch gut für dich funktioniert.
Lohnt sich ein Wechsel der PKV für dich?
Ein PKV-Wechsel kann Beiträge sparen oder bessere Leistungen ermöglichen. Gleichzeitig gibt es einige wichtige Punkte zu beachten, etwa Gesundheitszustand, Alterungsrückstellungen, Tarifleistungen und mögliche Nachteile beim Wechsel. Prüfe jetzt, ob ein Wechsel für dich sinnvoll ist und worauf du unbedingt achten solltest. Jetzt beraten lassen: https://www.timvestment.de/
Lohnt sich die private Krankenversicherung überhaupt noch?
Sie kann sich lohnen, wenn du einen nachweislich stabilen Anbieter wählst, die Opportunitätskosten konsequent zurücklegst und dich intensiv mit den Vertragsdetails auseinandersetzt - ein Selbstläufer ist sie aber nicht.
Warum steigen die Beiträge in der privaten Krankenversicherung so stark?
Die Beitragsentwicklung hängt stark vom jeweiligen Tarif und Versicherer ab. Manche Anbieter kalkulieren von Anfang an knapp, sodass die Beiträge im Laufe der Jahre und besonders im Alter überdurchschnittlich stark steigen.
Kann ich später einfach in einen günstigeren Tarif wechseln?
Theoretisch ja, praktisch ist das oft schwierig, da ein Wechsel eine erneute Gesundheitsprüfung erfordert und viele Versicherer wenig Interesse daran haben, Kunden in günstigere Tarife wechseln zu lassen.
Ist die gesetzliche Krankenversicherung im Alter automatisch günstiger?
Häufig ja, weil sich der Beitrag dort nur nach der gesetzlichen und betrieblichen Rente richtet und nicht nach dem gesamten früheren Einkommen, was die Beitragslast im Ruhestand oft deutlich senkt.
Dieser Beitrag dient der allgemeinen Information und ist in keiner Art und Weise eine professionelle (Anlage-)Beratung und ersetzen diese auch nicht. Es handelt sich auch nicht um eine Rechts- oder Steuerberatung.
 PKV-Wechsel: 5 Fehler, die Gutverdiener und Unternehmer teuer zu stehen kommen
Mehr erfahren