
U-Kasse für Geschäftsführer: Steuer-Turbo oder teure Falle?
Die meisten Zusagen scheitern nicht am Konzept, sondern an der Formulierung.
Wenn Sie als Geschäftsführer oder gut verdienender Leistungsträger schon einmal versucht haben, Ihre Altersvorsorge über eine klassische Direktversicherung aufzustocken, kennen Sie das Problem: Die steuerlichen Fördergrenzen sind schnell erreicht, und die eigentliche Versorgungslücke bleibt bestehen. Gerade sozialversicherungsfreie Gesellschafter-Geschäftsführer stehen hier vor einer gläsernen Decke, die sich mit Standardprodukten kaum durchbrechen lässt.
Genau an diesem Punkt kommt ein deutlich mächtigeres, aber auch komplexeres Werkzeug ins Spiel: die Unterstützungskasse, kurz U-Kasse. In der täglichen Beratungspraxis rund um gewerbliche Risiken und strategische Ruhestandsplanung zeigt sich immer wieder ein Muster: Die U-Kasse wird gerne als reines Steuersparmodell verkauft, dabei handelt es sich um ein hochsensibles Konstrukt, das keine handwerklichen Fehler verzeiht. Wer die Spielregeln kennt, kann enorme Vorteile heben. Wer sie ignoriert, riskiert ein teures Eigentor.
Wie die U-Kasse funktioniert und warum sie so mächtig ist
Stellen Sie sich die U-Kasse am besten wie einen externen Tresor vor, der rechtlich komplett getrennt von Ihrem Unternehmen existiert - meist in Form eines eingetragenen Vereins. Das Prinzip dahinter ist erstaunlich simpel: Ihr Unternehmen sagt Ihnen oder einem Top-Mitarbeiter eine Betriebsrente zu und zahlt dafür regelmäßige Zuwendungen an die U-Kasse ein. Diese wiederum investiert das Geld, häufig über eine Rückdeckungsversicherung, und zahlt Ihnen später die vereinbarte Rente aus.
Der entscheidende Clou: Weil die U-Kasse rechtlich zwischengeschaltet ist, tauchen die oft enormen Pensionsverpflichtungen in der Regel nicht in der Bilanz Ihrer Firma auf. Das unterscheidet die U-Kasse fundamental von anderen bAV-Durchführungswegen und macht sie zu einem echten Kaliber für alle, die ernsthaft vorsorgen oder Top-Verdiener langfristig binden wollen.
Drei Vorteile, die ihresgleichen suchen
Wenn das Modell professionell aufgesetzt ist, profitieren Sie von Hebeln, die kaum ein anderes Vorsorgeinstrument bietet:
- Nahezu unbegrenzt steuerfrei sparen: Anders als bei der Direktversicherung gibt es keinen fixen Höchstbetrag. Die Beiträge sind in der Ansparphase theoretisch in unbegrenzter Höhe steuer- und sozialversicherungsfrei.
- Der Doppel-Effekt: Sie können die U-Kasse parallel zur Direktversicherung besparen und so alle steuerlichen Fördermöglichkeiten gleichzeitig ausschöpfen.
- Bilanzneutralität und Insolvenzschutz: Eine rückgedeckte U-Kasse belastet Ihre Bilanz nicht, was besonders bei einem späteren Firmenverkauf ein enormer Vorteil ist. Bei korrekter Verpfändung sind die Gelder zudem absolut insolvenzgeschützt.
Fallstricke, die Sie kennen müssen
Der strenge Blick des Finanzamts
Das Finanzamt ist sich natürlich bewusst, dass beherrschende Geschäftsführer die U-Kasse theoretisch nutzen könnten, um unbegrenzt Firmengelder steuerfrei in die Privatsphäre zu verschieben. Deshalb gelten strenge Prüfkriterien, die Sie unbedingt kennen sollten:
| Kriterium | Anforderung |
|---|---|
| Ernsthaftigkeit | Firma seit ca. 5 Jahren am Markt, Geschäftsführer mind. 3 Jahre im Amt |
| Erdienbarkeit | Mindestens 10 Jahre zwischen Einrichtung und geplantem Renteneintritt |
| Finanzierbarkeit | Beiträge dürfen das Unternehmen nicht in Schieflage bringen |
| Angemessenheit | Gesamtversorgung max. 75 % der durchschnittlichen Bezüge der letzten 5 Jahre |
Besonders die Erdienbarkeit wird oft unterschätzt: Sind Sie bereits Mitte 50, sollten Sie bei der Einrichtung einer U-Kasse besonders vorsichtig sein, da die 10-Jahres-Frist schnell zum Problem werden kann.
Die drei größten Fehler bei der Umsetzung
Damit die U-Kasse nicht zum Bumerang wird, sollten Sie bei der Konzeption folgende Knackpunkte im Blick behalten:
- Die U-Kasse als reiner Firmenkredit. Manche Modelle gewähren der Firma die eingezahlten Beiträge als Darlehen zurück, die sogenannte Innenfinanzierung. Das klingt zunächst attraktiv, birgt aber ein großes Risiko: Am Tag Ihres Renteneintritts muss das Geld zwingend flüssig verfügbar sein. Wer die U-Kasse nur nutzt, um mit dem Geld der Mitarbeiter zu spekulieren, fährt das ganze Konstrukt gegen die Wand.
- Fehlende Flexibilität unterschätzen. Die U-Kasse liebt Kontinuität und verträgt keine Sprünge. Mal eben einen variablen Bonus von 20.000 Euro steuerfrei einzahlen? Das funktioniert hier nicht. Wer schwankende Umsätze hat, sollte die eher starre U-Kasse deshalb immer mit einem flexibleren Baustein wie der Direktversicherung kombinieren. Auch die Initial- und Verwaltungskosten für Gutachten und PSV-Beiträge sollten Sie realistisch einkalkulieren.
- Rendite-Killer Garantie. Viele U-Kassen setzen auf hohe Garantieniveaus. Das zwingt den Rückdeckungsversicherer zu einer extrem sicherheitsorientierten Anlagestrategie. Über 15 oder 20 Jahre Laufzeit frisst das jede nennenswerte Rendite auf. Achten Sie deshalb gezielt auf moderne Modelle mit einer echten, höheren Investitionsquote, etwa in ETFs, damit der Zinseszins-Effekt tatsächlich wirken kann.
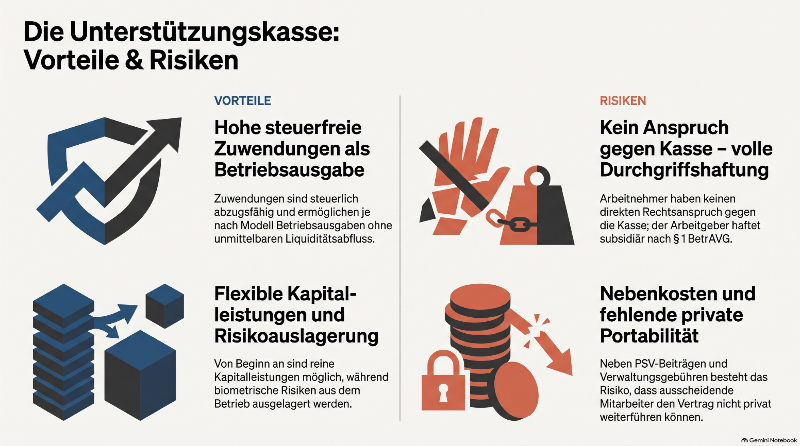
Strategische Vorteile und kalkulierte Risiken der Unterstützungskasse - Darstellung erstellt mit KI-Unterstützung
Fazit: Mächtiges Werkzeug statt Produkt von der Stange
Die Unterstützungskasse ist kein Standardprodukt, das man einfach von der Stange kauft. Sie ist ein hochkomplexes, aber extrem wirkungsvolles Instrument für das strategische Vermögensmanagement von Unternehmern und Top-Verdienern. Wer Renditepotenzial, Steuervorteile und eine saubere vertragliche Gestaltung, insbesondere bei Investitionsquote und Finanzamt-Konformität, geschickt miteinander verzahnt, schafft echten Mehrwert für sich selbst und die wichtigsten Mitarbeiter im Unternehmen.
Das gelingt jedoch nur mit präziser Konzeption und einer engen, nahtlosen Zusammenarbeit zwischen Finanzexperten und Steuerberater. Prüfen Sie deshalb genau, ob Ihr Unternehmen die Kriterien für Ernsthaftigkeit, Erdienbarkeit und Angemessenheit erfüllt, bevor Sie diesen Weg einschlagen - und holen Sie sich für die Umsetzung erfahrene Begleitung an Ihre Seite.
Für wen lohnt sich eine U-Kasse überhaupt?
Vor allem für Gesellschafter-Geschäftsführer und Top-Verdiener, deren Versorgungslücke über die klassische Direktversicherung nicht ausreichend geschlossen werden kann und die hohe Beiträge steuerfrei einzahlen möchten.
Kann ich U-Kasse und Direktversicherung gleichzeitig nutzen?
Ja, genau das ist sogar empfehlenswert. Die Kombination beider Durchführungswege lässt sich so gestalten, dass Sie alle steuerlichen Fördermöglichkeiten parallel ausschöpfen.
Was passiert, wenn ich die U-Kasse zu spät einrichte?
Wenn zwischen Einrichtung und geplantem Renteneintritt weniger als 10 Jahre liegen, erkennt das Finanzamt die Zusage möglicherweise nicht in vollem Umfang an. Ab Mitte 50 ist deshalb besondere Vorsicht geboten.
Ist mein eingezahltes Geld in der U-Kasse sicher?
Bei korrekter Verpfändung an den Geschäftsführer gelten die Gelder als insolvenzgeschützt, selbst wenn das Unternehmen später in wirtschaftliche Schwierigkeiten gerät.
Warum ist die Garantiehöhe bei der U-Kasse so wichtig?
Weil ein hohes Garantieniveau den Rückdeckungsversicherer zu einer sehr konservativen Anlage zwingt. Das schmälert über lange Laufzeiten die Rendite erheblich - eine moderate Garantie mit höherer Investitionsquote kann deutlich mehr Ertrag bringen.