
Unternehmensverkauf für Tech-Startups: Exit vorbereiten mit der Exit-Checkliste

Ein Exit ist kein Glücksmoment, sondern das Ergebnis von 18 bis 24 Monaten Vorbereitung.
Die meisten Exits von Tech-Startups scheitern nicht am fehlenden Käuferinteresse, sondern an fehlender Vorbereitung. Das Unternehmen hat Traction und ein Deck, doch nach drei Meetings widersprechen sich Zahlen, die Governance wackelt und die Due Diligence zieht sich.
Ein Unternehmensverkauf ist kein Glücksmoment, sondern das Ergebnis struktureller, finanzieller und strategischer Vorbereitung über 18 bis 24 Monate. Reihenfolge schlägt Hoffnung. Wert entsteht durch Vorbereitung.
Exit-Readiness ist ein Betriebssystem, kein Status
Eine Checkliste funktioniert nur, wenn sie wie ein Betriebssystem genutzt wird: mit klaren Phasen, Verantwortlichen, wöchentlichem Rhythmus und Definition of Done. Das Prinzip hat drei Stränge. Input: Ist-Zahlen, Zielbild, Cap Table, Risiken. Process: Phasen über 18 bis 24 Monate, Value Creation, Vendor-Checks. Output: verkaufsfähige Zahlen, Governance, Data Room und eine belastbare Equity Story. Fehlt ein Strang, verliert das Unternehmen Verhandlungsmacht.
Belastbare Zahlen und eine klare Equity Story sind die Basis jedes erfolgreichen Exits.
Die fünf Phasen bis zum Closing
- Analyse (Monat 0 bis 3): Zielbewertung, Zeithorizont, persönliche Ziele (Liquidität, Teil-Exit, Vollverkauf) und grobe Abstimmung auf Käufertypen. Statt Bauchgefühl eine Exit-Scorecard.
- Struktur (Monat 3 bis 6): Governance, Controlling und KPI-Dashboard aufbauen. Zweite Führungsebene planen. Cap Table und Legal Hygiene bereinigen.
- Optimierung (Monat 6 bis 15): EBIT und Cashflow erhöhen. Adjusted BWA und Add-Backs dokumentieren, Cash Conversion Cycle verkürzen, Recurring Revenue ausbauen und Kundenkonzentration steuern.
- Vorbereitung (Monat 12 bis 15): Datenraum, Information Memorandum und Planung erstellen. Vendor Due Diligence durchführen, bevor der Käufer es tut.
- Transaktion (Monat 15 bis 24): Longlist, Teaser, Meetings, Non-Binding Offer, Due Diligence, Share Purchase Agreement. Ein Prozess mit Alternativen, nicht mit einem einzelnen strategischen Partner.
Pfade: Trade Sale, Private Equity, Secondary, Teil-Exit
Trade Sale: Ein strategischer Käufer zahlt für Synergien, Produkt, Kunden oder Talent. Der Integrationsfit zählt oft stärker als perfekte Governance.
Private Equity und Buy-and-Build: PE verlangt Transparenz, skalierbare Strukturen und meist eine Plattform- oder Add-on-Logik. Organisches Wachstum plus Zukäufe, Multiple Expansion und Entschuldung stehen im Zentrum.
Secondary: Bestehende Gesellschafter verkaufen Anteile, oft neben einer Primary-Investition. Liquidität ohne Vollverkauf.
Teil-Exit: Das Unternehmen realisiert einen Teil des Werts, die Gründer behalten Skin in the Game über einen Roll-over und bauen weiter.
Venture Capital sucht aggressives Wachstum und Upside. Private Equity bewertet stärker Profitabilität, Recurring Revenue und Steuerbarkeit. Finanz- und Governance-Struktur sollten gezielt auf den bevorzugten Käuferkreis ausgerichtet werden.
Ein Unternehmensverkauf ist kein Glücksmoment, sondern das Ergebnis struktureller, finanzieller und strategischer Vorbereitung.
Lucas Roemer, Gründer und CEO von Roemer Capital
Werttreiber, die den Preis bewegen
Vereinfacht gilt: Unternehmenswert = EBITDA × Multiple. Der Eigenkapitalwert ergibt sich daraus abzüglich der Nettoverschuldung (Finanzschulden minus Cash). Das EBITDA zeigt die operative Ertragskraft, der Multiple spiegelt Wachstum, Risiko, Skalierbarkeit und Vergleichstransaktionen.
- Adjusted EBITDA: Sondereffekte und Add-Backs sauber dokumentiert, nicht schöngerechnet.
- Recurring Revenue: Planbarkeit schlägt einmalige Spitzen. Käufer zahlen für Wiederholbarkeit.
- Governance und zweite Ebene: Investoren kaufen Systeme, keine Personen. CFO, COO oder Head of Sales reduzieren die Gründerabhängigkeit.
- Data Room: navigierbar, aktuell, konsistent mit Deck und Forecast.
- Cash Conversion Cycle: weniger Kapitalbindung, mehr Glaubwürdigkeit im Cashflow.
Professionelles Reporting mit monatlicher BWA, Plan-Ist-Vergleich, 24-Monats-Forecast und EBITDA-Brücke ist Pflicht, nicht Kür.
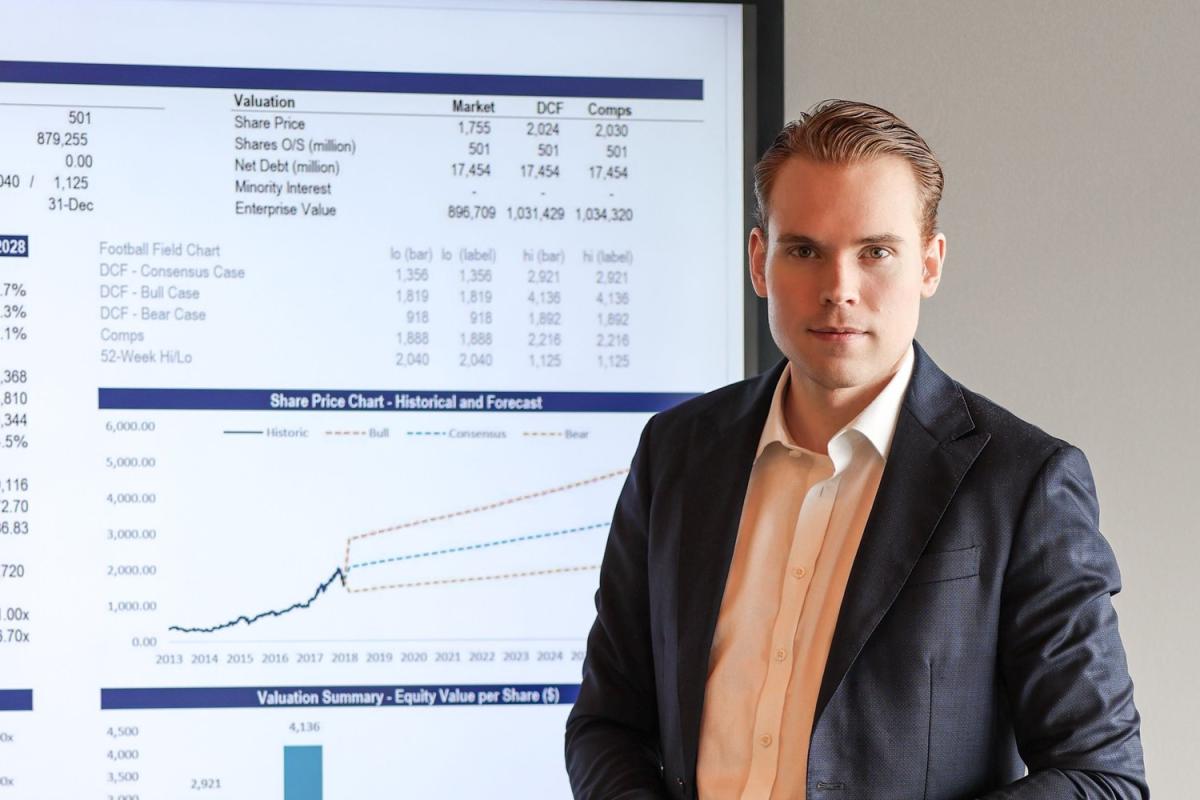
Lucas Roemer, Gründer und CEO von Roemer Capital, erläutert Bewertungslogik und Werttreiber vor einem Exit.
Typische Fehler, die die Checkliste verhindert
Den Exit starten, obwohl adjustierte Zahlen und Ist noch nicht abgestimmt sind. Zu spät beginnen und die 18 bis 24 Monate Vorlauf ignorieren. Die letzte VC-Bewertung als Untergrenze setzen, statt Käuferlogik und Alternativen aufzubauen. Eine unsaubere Cap Table, Side Letters und unklare Optionen bis tief in die Diligence schieben. Gründerabhängigkeit und fehlende zweite Führungsebene als unwichtig abtun. Nur einen Interessenten haben und früh Exklusivität gewähren, ohne Wettbewerb im Prozess. Die Checkliste als einmaligen Workshop behandeln statt als Phasenmodell. Der gemeinsame Nenner: Struktur fehlt, bevor der Käufer fehlt.
Woran sich erkennen lässt, ob das System greift
Nach den ersten Monaten Vorbereitung sollten diese Signale sichtbar sein: Adjusted EBITDA und KPI-Dashboard werden ohne Excel-Chaos erklärt. Das Zielbild (Vollverkauf, Teil-Exit, Secondary) ist schriftlich fixiert und mit den Gesellschaftern abgestimmt. Data Room, Forecast und Equity Story erzählen dieselbe Geschichte. Zweite Ebene und Key-Person-Risiken sind benannt, nicht versteckt. Ein Update-Pack für interessierte Käufer steht in unter einer Stunde. Bleiben Gespräche an Basics hängen, ist die Checkliste noch nicht live. Dann zurück in die Phase, nicht mehr Outreach. Praktisch bewährt sich ein fester Rhythmus: einmal im Monat ein kurzer Statusabgleich zwischen Geschäftsführung, Finanzen und Gesellschaftern, einmal im Quartal ein ehrlicher Blick auf die Lücken, die ein Käufer als Erstes finden würde. So bleibt die Vorbereitung ein laufender Prozess und wird nicht zum Kraftakt in dem Moment, in dem ein Kaufinteressent bereits am Tisch sitzt. Genau dieser Zeitpunkt ist der teuerste, um Struktur nachzuholen.
Fazit
Unternehmensverkauf ohne Struktur kostet Preis und Closing. Eine Exit-Strategie ist kein Status, sondern ein Betriebssystem aus Zielbild, Zahlen, Governance und Prozess. Wer die Phasen über 24 Monate diszipliniert durchläuft, verhandelt aus einer Position der Stärke. Roemer Capital begleitet Tech-Startups und Scaleups sell-side: Positionierung, Käuferansprache, Diligence-Vorbereitung und Verhandlungsführung bis zum Closing. Wer einen Exit in den nächsten 24 Monaten plant, kann den Vorbereitungsstand in einem kostenlosen Erstgespräch mit Roemer Capital einordnen lassen.
 Exit-Checkliste 2026: Unternehmensverkauf systematisch vorbereiten
Mehr erfahren