
Verkaufsfähigkeit - Private Equity im Vermögensverwaltungsumfeld

M&A bei Vermögensverwaltern
Zwei Häuser, gleiche Zahlen, unterschiedlicher Preis- Was Käufer von Vermögensverwaltungen tatsächlich bewerten, steht selten in der Bilanz.
Der Markt ordnet sich neu. Die Eidgenössische Finanzmarktaufsicht hatte bis Ende 2025 insgesamt 1.664 Bewilligungen an Vermögensverwalter und Trustees erteilt, von denen 97 die Aufsicht bereits wieder verlassen haben. In Deutschland verläuft die Entwicklung mit Verzögerung, aber in dieselbe Richtung: Zukäufe durch größere Häuser, Plattformen mit Private-Equity-Hintergrund, Zusammenschlüsse unter Gleichen.
Für Inhaber heißt das, dass in den kommenden Jahren häufiger jemand am Tisch sitzt, der rechnet. Und es lohnt sich zu verstehen, wie dieser Jemand rechnet. Denn die Logik auf der Käuferseite unterscheidet sich erheblich von der Art, wie Inhaber den Wert ihres eigenen Hauses einschätzen.
Zwei Treiber, nur einer wirkt dauerhaft
Wer eine Vermögensverwaltung erwirbt, modelliert seine Rendite im Wesentlichen über zwei Hebel.
Der erste ist Synergie. Ein gemeinsames Backoffice, eine Plattform statt zwei, ein besserer Multiplikator durch Größe. Dieser Hebel ist real, aber er wirkt einmal. Ein Backoffice integriert man genau einmal, danach ist der Effekt gehoben.
Der zweite Hebel ist organisches Wachstum. Neue Mandate, Quartal für Quartal. Dieser Hebel hört nicht auf. Er wirkt über die gesamte Haltedauer und verzinst sich.
Das Problem: Genau diesen zweiten Hebel kauft man in der Regel nicht mit. Denn was die meisten inhabergeführten Häuser tatsächlich sind, ist ein hervorragender Gründer und ein über zwanzig oder dreißig Jahre gewachsenes Netzwerk. Dieses Netzwerk bringt neue Kunden, zuverlässig und über Empfehlung, bis zu dem Tag, an dem der Gründer sich zurückzieht.
Übernommen wurde dann ein Bestand und die Person, die wusste, wie man ihn vergrößert. Diese Person steht aber bereits mit einem Fuß in der Tür.
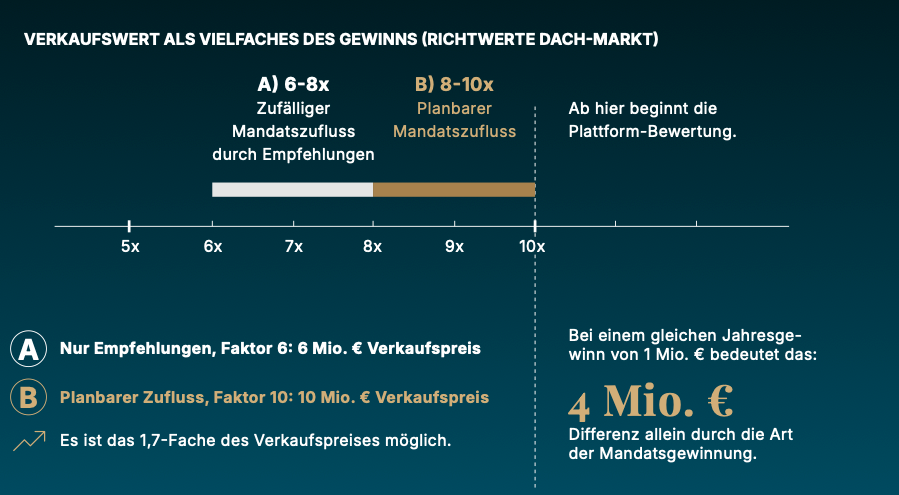
Eigene Grafik aus meinem UHNWI Report
Warum das in die Haltedauer fällt
Dieser Punkt wäre weniger dringlich, wenn der Bestand stabil bliebe. Das tut er nicht.
Der UBS Global Wealth Report 2025 beziffert das Vermögen, das in den nächsten zwanzig bis fünfundzwanzig Jahren übertragen wird, auf mehr als 83 Billionen US-Dollar. Davon entfallen rund 74 Billionen auf Übertragungen zwischen Generationen und rund 9 Billionen auf Übertragungen zwischen Ehepartnern.
Für ein konkretes Haus lässt sich daraus eine unangenehme Frage ableiten: Wie viele der größten Mandanten sind über 65? In vielen Häusern ist es die Mehrheit. Ein erheblicher Teil dieser Vermögen wird also innerhalb einer typischen Haltedauer von fünf bis sieben Jahren neu entschieden, und zwar von Menschen, die das Haus bisher nicht kennengelernt haben.
Erben wechseln den Verwalter häufig. Die Quoten, die dazu kursieren, stammen überwiegend aus US-Erhebungen und sind nicht eins zu eins übertragbar. Die Richtung ist in Europa jedoch dieselbe, und der Grund ist banal: Wer nie am Tisch saß, hat keine Beziehung zu verlieren. Er beginnt eine Suche. Und er findet eine Webseite, die aussieht wie fünfzig andere.
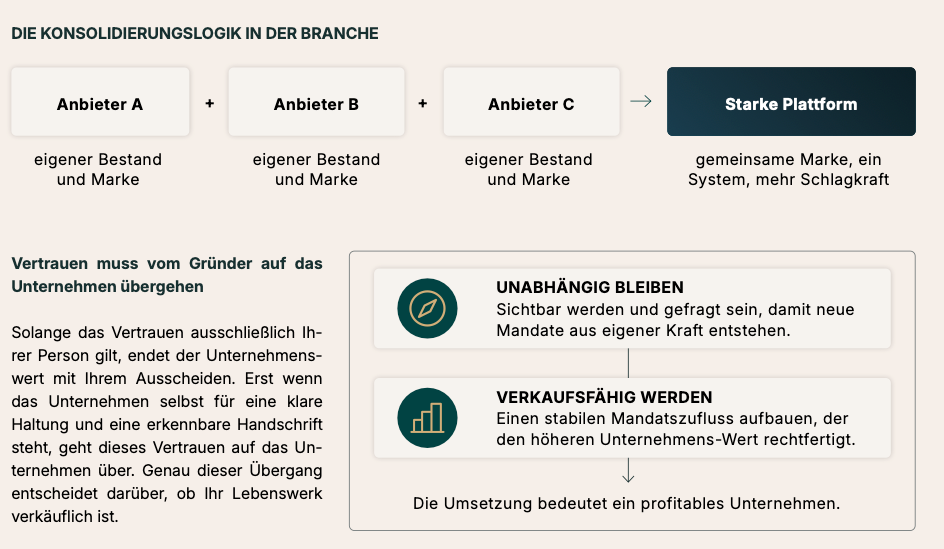
Konsolidierungslogik der Branche
Der Kreis um den Mandanten
Es sind nicht nur die Erben. Vermögende Mandanten entscheiden selten allein. Um sie herum sitzt ein Kreis: der Treuhänder, der Steuerberater, der Anwalt, der Leiter des Family Office.
Diese Menschen entscheiden über den Zugang, lange bevor ein Gespräch mit dem Mandanten zustande kommt. Eine persönliche Empfehlung öffnet eine Tür. Wenn es nur diese eine Tür gibt und der Empfehlende in Rente geht, bleibt keine.
Die praktische Frage an ein Haus lautet deshalb: Lässt sich benennen, wer im eigenen Markt tatsächlich Mandate vermittelt? Nicht ungefähr, sondern namentlich, mit Stand der Beziehung und nächstem Schritt. In den meisten Häusern existiert diese Liste nicht. Sie existiert im Kopf des Inhabers, und dort ist sie nicht übertragbar.
Dieselben Lücken, über 42 Häuser hinweg
Über vierundzwanzig Monate habe ich die Fragen ausgewertet, die mir Vermögensverwalter in Workshops, Mandaten und Gesprächen tatsächlich stellen. Zweiundvierzig Häuser, mehr als tausend Fragen.
Das auffälligste Ergebnis war nicht die Zahl, sondern die Übereinstimmung. Etwa 96 Prozent der Fragen wiederholten sich, über Häuser hinweg, die jeweils überzeugt waren, ihre Lage sei einzigartig. Die tausend Fragen ließen sich auf 257 wiederkehrende Themen verdichten, verteilt auf vier Felder: Sichtbarkeit, Vertrieb, technische Umsetzung und Haltung. Auf Sichtbarkeit allein entfällt rund ein Drittel.
Für Inhaber ist das eine gute Nachricht. Was systematisch auftritt, lässt sich systematisch angehen. Niemand muss das Thema für sein Haus neu erfinden.
Was den Unterschied im Preis macht
Ein Käufer zahlt dann eine Prämie, wenn er einen klaren strategischen Mehrwert erkennt. In der Praxis sind das drei Dinge.
Erstens eine erkennbare Fokussierung. Ein Haus, das für eine bestimmte Kundengruppe steht, geografisch, demografisch oder im Vermögenssegment, ist leichter zu bewerten als ein Haus, das alles ein bisschen macht.
Zweitens eine Neukundengewinnung, die nicht an einer Person hängt. Ein benannter Netzwerkplan, eine Positionierung, die den richtigen Mandanten anzieht und den falschen von selbst aussortiert, und eine Sichtbarkeit, die innerhalb der aufsichtsrechtlichen Grenzen bleibt. Für ein reguliertes Haus ist das keine Stilfrage: Was gegen MiFID, die Vorgaben der BaFin, der FINMA oder das FIDLEG verstößt, ist im Zweifel wertmindernd und nicht wertsteigernd.
Drittens Messbarkeit. Nicht Reichweite, sondern qualifizierte Gespräche mit den richtigen Menschen und eine Pipeline, die sich prognostizieren lässt. Was sich prognostizieren lässt, lässt sich in einer Due Diligence prüfen. Was sich prüfen lässt, stützt die Bewertung.
Die Frage, die vor dem Verkauf steht
Ein Haus, das seinen Bestand halten kann, wird als Konsolidierungsobjekt bepreist. Ein Haus, das ihn vergrößern kann, wird als Wachstumsunternehmen bepreist. Zwischen diesen beiden Bewertungen liegt mehr, als die meisten Inhaber vermuten.
Die Frage, auf die es am Ende hinausläuft, ist deshalb einfach zu stellen und unangenehm zu beantworten.
Woher kommen die neuen Mandate dieses Hauses, sobald der Inhaber nicht mehr der Grund ist, aus dem sie kommen?
Wer darauf mit einem System antworten kann, hat etwas Wertvolles. Wer nur mit einem Namen antworten kann, trägt ein Risiko, das irgendwann jemand einpreisen wird. In der Regel ist das der Käufer.
Mehr dazu auch hier: https://www.alexandraweck.com/uhnwi-code