Zugewinnausgleich bei Unternehmern: So rettest du deine Firma vor der Zerschlagung

Zugewinnausgleich bei Unternehmern: So rettest du deine Firma vor der Zerschlagung
Ein Gutachter bewertet deinen Betrieb, das Gericht halbiert die Differenz, und am Ende steht eine Forderung, die in bar fällig wird. Das Geld dafür steckt in Maschinen, Aufträgen und Kundenbeziehungen, nicht auf dem Konto.
2025 wurden in Deutschland rund 130.100 Ehen geschieden, im Schnitt nach 14 Jahren und 7 Monaten. Genau in dieser Spanne wächst ein Unternehmen in seine wertvollste Phase hinein. Trifft die Scheidung diesen Zeitpunkt, wird der Zugewinnausgleich zur Existenzfrage für den Betrieb.
Du erfährst hier an einer durchgerechneten Beispielrechnung, wie ein Gutachter deinen Betrieb bewertet, warum die gesetzliche Deckelung fast immer anders gelesen wird als sie gemeint ist, warum dein Gesellschaftsvertrag deine Ehepartnerin überhaupt nicht bindet und was die Firma selbst noch beitragen kann, wenn der Ehevertrag längst geschrieben ist.
Das Wichtigste in Kürze
- Der Wertzuwachs deines Betriebs während der Ehe fließt beim gesetzlichen Güterstand voll in den Zugewinnausgleich ein.
- Geschuldet wird Geld, keine Firmenanteile. Genau daraus entsteht die Liquiditätslücke, die Betriebe in die Zerschlagung treibt.
- Ein Gutachter zieht vom Ergebnis erst einen kalkulatorischen Unternehmerlohn und am Ende die latente Steuerlast ab. Beides senkt die Forderung erheblich.
- Die Deckelung nach § 1378 Abs. 2 BGB begrenzt die Forderung auf dein gesamtes Vermögen, nicht auf das Geld auf dem Konto. Dein Firmenanteil zählt voll mit.
- Gegen den Verkaufsdruck hilft vor allem die Stundung nach § 1382 BGB, und die musst du im laufenden Verfahren beantragen.
- Ein Ehevertrag hält im Ernstfall nur, wenn er deine Ehepartnerin fair behandelt. Genau daran scheitern die meisten.
Dein Betrieb ist nicht geschützt, nur weil er dir gehört
Bei dir als Inhaber bildet der Wertzuwachs des Betriebs während der Ehe meist den größten Vermögensposten überhaupt. Er fließt voll in den Zugewinnausgleich ein, geschuldet wird aber Geld. Deine Ehepartnerin bekommt keinen Firmenanteil, sondern einen Anspruch auf eine Überweisung. Diese Kluft ist der Kern des Problems.
675.000 Euro, die du nicht auf dem Konto hast
Nimm einen Gesellschafter-Geschäftsführer, der bei der Hochzeit ein frisch gegründetes Unternehmen im Wert von 50.000 Euro und 20.000 Euro privat besitzt. Seine Frau bringt 10.000 Euro mit. Fünfzehn Jahre später wird die Ehe geschieden, und ein Gutachter soll den Betrieb bewerten.
Bewertet wird nach dem modifizierten Ertragswertverfahren. Modifiziert heißt: Vom Ergebnis wird zuerst ein kalkulatorischer Unternehmerlohn abgezogen, also das, was ein angestellter Geschäftsführer für dieselbe Arbeit kosten würde. Was danach übrig bleibt, wird nur über einen begrenzten Zeitraum kapitalisiert, weil ein Nachfolger den Erfolg nicht unbegrenzt fortschreiben kann. Und der Teil des Erfolgs, der allein an deiner Person hängt, bleibt ganz außen vor. Im Beispiel verbleiben 250.000 Euro nachhaltiges Ergebnis pro Jahr, der Gutachter kommt damit auf 1.500.000 Euro.
Davon geht die latente Steuerlast ab. Der Gutachter bewertet so, als würdest du den Betrieb am Stichtag verkaufen. Bei einem echten Verkauf müsstest du den Erlös versteuern, also wird diese Steuer schon vom Wert abgezogen, obwohl du gar nicht verkaufst. Latent heißt sie, weil sie im Wert steckt, aber noch nicht gezahlt ist. Im Beispiel sind das 300.000 Euro.
| Position | Unternehmer | Ehepartnerin |
|---|---|---|
| Anfangsvermögen bei Eheschließung | 70.000 € | 10.000 € |
| Unternehmenswert (Ertragswert) | 1.500.000 € | – |
| abzüglich latenter Steuerlast | −300.000 € | – |
| Immobilie abzüglich Darlehen | 250.000 € | – |
| Konten und Wertpapiere | 50.000 € | 90.000 € |
| Endvermögen | 1.500.000 € | 90.000 € |
| Zugewinn | 1.430.000 € | 80.000 € |
Die Differenz der beiden Zugewinne beträgt 1.350.000 Euro, die Hälfte davon ist die Ausgleichsforderung: 675.000 Euro, fällig in Geld. Ohne Ansatz der latenten Steuerlast wären es 825.000 Euro gewesen. Dieser eine Posten macht also 150.000 Euro aus und wird in der Praxis regelmäßig übersehen.
675.000 Euro sind bei 250.000 Euro nachhaltigem Jahresergebnis fast drei volle Jahresergebnisse, ohne einen Cent für Investitionen, Steuern oder deinen eigenen Lebensunterhalt. Genau an diesem Punkt wird über Anteilsverkäufe gesprochen.
Der Wert steckt in Maschinen und Aufträgen, die Ausgleichsforderung wird trotzdem in Geld fällig
Die Deckelung im Gesetz meint etwas anderes, als die meisten denken
Die Deckelung nach § 1378 Abs. 2 BGB. Deine Ausgleichsforderung kann nie höher sein als der Wert des Vermögens, das bei Beendigung des Güterstands vorhanden ist, nach Abzug deiner Verbindlichkeiten.
Und sie schützt dich auch dann nicht, wenn du vor dem Stichtag Vermögen beiseitegeschafft hast. Für illoyale Vermögensminderungen erhöht das Gesetz die Grenze ausdrücklich wieder. Wer kurz vor der Trennung noch schnell Werte verschiebt, macht seine Lage also schlechter, nicht besser.
Die Stundung nach § 1382 BGB. Genau deshalb ist die zweite Bremse die wichtigere. Das Familiengericht kann die Forderung auf Antrag strecken, wenn sofortige Zahlung zur Unzeit käme, etwa weil sie den Betrieb gefährden würde. Die gestundete Forderung wird verzinst, und das Gericht kann eine Sicherheitsleistung anordnen.
Beide Bremsen begrenzen aber nur, was ohnehin da ist. An der Höhe der Forderung ändern sie nichts. Dafür brauchst du Verträge, und dabei passiert ein Fehler, der fast alle Unternehmer betrifft.
Warum dein Gesellschaftsvertrag deine Ehepartnerin überhaupt nicht bindet
In vielen Gesellschaftsverträgen steht eine Güterstandsklausel. Sie verpflichtet jeden Gesellschafter, den Zugewinnausgleich für seine Anteile ehevertraglich auszuschließen oder zu deckeln. Wer das nicht nachweist, riskiert, dass seine Anteile eingezogen werden. Wichtig dabei: Diese Einziehung schützt die Gesellschaft, nicht dich. Sie verhindert, dass deine Ehepartnerin über eine Vollstreckung in den Anteil in die Gesellschaft hineinrutscht. An deiner Zahlungspflicht ihr gegenüber ändert sie nichts. Im Gegenteil: Du wärst den Anteil los und hättest statt seines vollen Werts nur die im Gesellschaftsvertrag festgelegte, oft gedeckelte Abfindung in der Hand, aus der du dann ausgleichen musst.
Nur bindet dieser Vertrag deine Ehepartnerin nicht. Sie hat ihn nie unterschrieben. Zwischen euch beiden gilt allein, was in eurem Ehevertrag steht, und wenn es keinen gibt, das Gesetz. Dein Anteil fließt dann voll in den Zugewinn, egal was der Gesellschaftsvertrag verlangt. Du stehst damit doppelt schlecht da: Du schuldest den vollen Ausgleich, und gleichzeitig verstößt du gegen deinen eigenen Gesellschaftsvertrag. Der Ehevertrag ist also das einzige Papier, das gegenüber deiner Partnerin überhaupt wirkt.
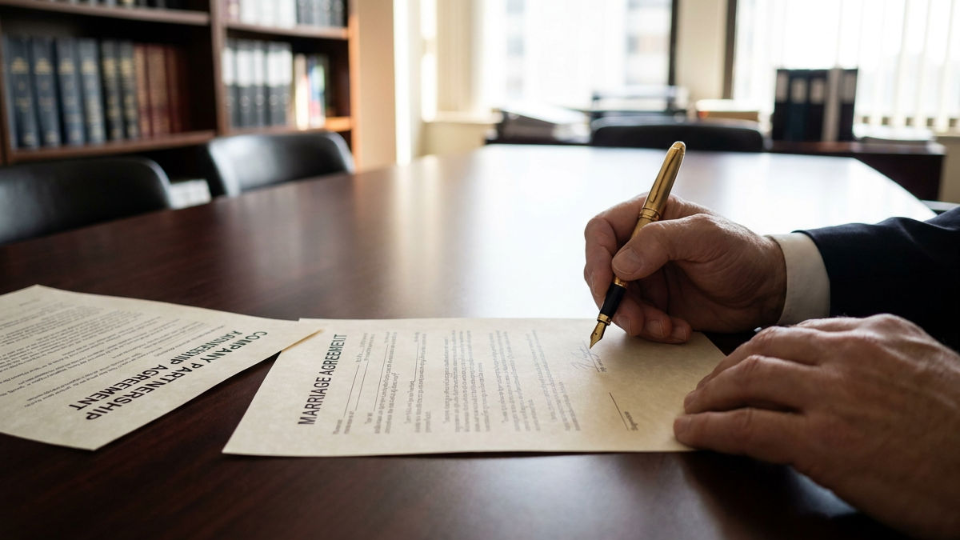
Nur der Ehevertrag wirkt gegenüber der Ehepartnerin, der Gesellschaftsvertrag bindet allein die Gesellschafter
Ein Ehevertrag hält nur, wenn deine Partnerin fair behandelt wurde
Und hier liegt das eigentliche Risiko. Der typische Fall sieht so aus: Ein Unternehmer heiratet jemanden, der nicht im Betrieb ist, oft mit deutlich kleinerem Einkommen und später mit der Hauptlast bei den Kindern. Das Ungleichgewicht ist von Anfang an da. Genau deshalb schauen Gerichte bei Eheverträgen von Unternehmern besonders genau hin und kippen sie im Ernstfall, egal wie sauber sie formuliert sind.
„Ein Ehevertrag schützt das Unternehmen nur so weit, wie er auch den wirtschaftlich schwächeren Partner fair behandelt, sonst kippt ihn ein Gericht im Ernstfall trotz aller Sorgfalt.“
Rolf Prost, Geschäftsführer, Prost Consulting GmbH
Wie das in der Praxis aussieht, zeigt ein Beschluss des Bundesgerichtshofs vom 28.05.2025 (Az. XII ZB 395/24). Dort hielt der Ausschluss des Zugewinnausgleichs. Entscheidend ist aber, warum er hielt, denn genau dieses Ungleichgewicht gab es in dem Fall nicht:
- Die Ehefrau war selbst kaufmännisch ausgebildet und Geschäftsführerin, von struktureller Unterlegenheit konnte keine Rede sein.
- Sie bekam den Entwurf rund einen Monat vor dem Notartermin und hatte eine eigene anwaltliche Beratung.
- Der Vertrag hatte ein anerkennenswertes Motiv, nämlich den Schutz des Betriebs vor einer existenzgefährdenden Belastung.
- Sie wurde spürbar kompensiert, im entschiedenen Fall durch zugesagten Unterhalt von 5.000 Euro monatlich.
Je weiter dein Fall von dieser Konstellation entfernt ist, desto mehr musst du an den Stellschrauben arbeiten, die du beeinflussen kannst: genug Vorlauf vor dem Notartermin, eine eigene Beratung für deine Partnerin und eine Kompensation, die diesen Namen verdient. Ein Ausschluss ohne Gegenleistung hält bei dieser Ausgangslage selten.
Gerichte schauen bei Eheverträgen von Unternehmern besonders genau hin.
Was die Firma selbst noch beitragen kann, und was nicht
Verträge wirken nur, wenn du sie vor der Krise aufsetzt. Läuft die Trennung schon, ist güterrechtlich in der Regel nichts mehr zu gestalten. Trotzdem ist das Thema damit nicht erledigt, denn neben der einmaligen Ausgleichsforderung läuft der nacheheliche Unterhalt jeden Monat weiter. Beide hängen an derselben Quelle: an dem, was du deinem Betrieb entnimmst.
Als Gesellschafter-Geschäftsführer kannst du Altersvorsorge über die Firma aufbauen, statt sie privat aus dem versteuerten Netto zu bezahlen, zum Beispiel über eine Versorgungszusage. Zwei Wirkungen sind dabei belastbar: Die Beiträge sind Betriebsausgaben und mindern den steuerpflichtigen Gewinn der GmbH. Und was über die Firma in die Versorgung fließt, landet auch auf deinem Lohnzettel und senkt damit das bereinigte Nettoeinkommen, aus dem der Unterhalt berechnet wird.
Vermögensaufbau über die Firma wirkt bei Steuer und Unterhalt, nicht beim Zugewinnausgleich
Für wen sich diese Gestaltung lohnt
Wenn dein Unternehmen während der Ehe entstanden ist oder stark gewachsen ist, entscheidet die Kombination aus Bewertung, Ehevertrag, Gesellschaftsvertrag und Liquiditätsplanung darüber, ob die Forderung aus dem laufenden Geschäft zu bedienen ist oder ob Anteile auf den Tisch kommen. Je größer der Abstand zwischen Firmenwert und verfügbarer Liquidität, desto mehr hängt daran.
Fazit: Vier Werkzeuge, eine Rechnung
Kein einzelner Baustein rettet einen Betrieb, aber vier Werkzeuge zusammen verschieben die Verhandlung weg vom Verkauf der Firma hin zu der Frage, in welchen Raten gezahlt wird.
- Die Bewertung. Kalkulatorischer Unternehmerlohn, personenbezogener Goodwill, latente Steuerlast, Stichtag und indexiertes Anfangsvermögen entscheiden über die Höhe der Forderung, bevor überhaupt jemand über Zahlung spricht.
- Die Stundung. Sie verschafft dir Zeit, muss aber im laufenden Verfahren beantragt werden.
- Die Verträge. Nur der Ehevertrag wirkt gegenüber deiner Partnerin, und er hält nur bei fairer Gestaltung. Der Gesellschaftsvertrag muss dazu passen.
- Die Liquiditätsplanung. Was über die Firma läuft, senkt Steuer und laufende Unterhaltslast, verschwindet aber nicht aus der Scheidung.
Welche dieser Werkzeuge bei dir greifen, hängt von der Struktur deines Unternehmens, deinem Güterstand und dem Zeitpunkt ab, und das gehört ins persönliche Beratungsgespräch.
Die Prost Consulting GmbH ist auf die Optimierung des unterhaltsrelevanten Einkommens für unterhaltspflichtige Unternehmer und Gesellschafter-Geschäftsführer spezialisiert und verbindet dabei Unterhaltsberechnung, Altersvorsorge und Vermögensaufbau in einer Rechnung.
Willst du wissen, was dich eine Trennung heute wirklich kosten würde?
Im kostenlosen Erstgespräch rechnen wir deine Situation durch: die voraussichtliche Ausgleichsforderung inklusive latenter Steuerlast, die Wirkung auf deine Liquidität, die laufende Unterhaltsbelastung und den Spielraum beim Aufbau über deine Firma. Unverbindlich und mit konkreten Zahlen.
Jetzt kostenloses Erstgespräch buchen.
Häufige Fragen zum Thema
Muss ich meine Firma verkaufen, um den Zugewinnausgleich zu zahlen?
Nicht zwangsläufig, aber die Deckelung nach § 1378 Abs. 2 BGB hilft dir dabei weniger, als viele denken. Sie begrenzt die Forderung auf dein gesamtes vorhandenes Vermögen, und dein Firmenanteil zählt mit seinem vollen Wert mit. Der wirksame Schutz vor Verkaufsdruck ist die Stundung nach § 1382 BGB, die du im laufenden Verfahren beantragen musst.
Begrenzt § 1378 Abs. 2 BGB die Forderung auf das Geld, das auf dem Konto liegt?
Nein. Maßgeblich ist der Wert deines gesamten Vermögens nach Abzug der Verbindlichkeiten, nicht deine Liquidität. Ein Betrieb mit hohem Wert und wenig Kontoguthaben senkt die Forderung also nicht. Bei illoyalen Vermögensminderungen erhöht sich die Grenze sogar wieder.
Wie wird mein Unternehmen im Zugewinnausgleich bewertet?
In aller Regel nach dem modifizierten Ertragswertverfahren. Vom nachhaltigen Ergebnis wird ein kalkulatorischer Unternehmerlohn abgezogen, der Erfolg wird nur über einen begrenzten Zeitraum kapitalisiert, der personenbezogene Teil des Goodwills bleibt außen vor, und am Ende geht die latente Steuerlast ab.
Was ist die latente Steuerlast und warum senkt sie den Wert?
Der Unternehmenswert wird so ermittelt, als würde der Betrieb veräußert. Also muss auch die Steuer abgezogen werden, die bei einem solchen Verkauf anfiele. Dieser Abzug mindert den Ansatz häufig um einen sechsstelligen Betrag.
Welcher Stichtag gilt für die Berechnung?
Für das Endvermögen zählt der Tag, an dem der Scheidungsantrag zugestellt wird, nicht der Auszug und nicht die Rechtskraft der Scheidung. Das Anfangsvermögen wird mit dem Wert bei Eheschließung angesetzt und um die Geldentwertung bereinigt.
Bindet eine Güterstandsklausel im Gesellschaftsvertrag auch meine Ehepartnerin?
Nein. Der Gesellschaftsvertrag wirkt nur zwischen den Gesellschaftern. Gegenüber deiner Ehepartnerin zählt allein der Ehevertrag. Fehlt er, gilt das Gesetz, und zusätzlich verstößt du gegen deinen Gesellschaftsvertrag, was bis zur Einziehung der Anteile führen kann.
Ist ein Ehevertrag mit Ausschluss des Zugewinnausgleichs wirksam?
Ja, der Bundesgerichtshof hat das am 28.05.2025 (Az. XII ZB 395/24) für die Unternehmerehe bestätigt. Entscheidend ist, dass keine Seite bei Vertragsschluss strukturell unterlegen war, fair verhandelt wurde, ein anerkennenswertes Schutzmotiv vorliegt und an anderer Stelle kompensiert wird.
Senkt eine Versorgungszusage über meine GmbH den Zugewinnausgleich?
In der Regel nicht. Eine auf Rente gerichtete Versorgungszusage fällt in den Versorgungsausgleich und wird dort geteilt, und bei der Unternehmensbewertung rechnet ein Gutachter gesellschafterbezogene Aufwendungen meist wieder heraus. Der belastbare Effekt liegt bei der Steuer in der GmbH und beim laufenden Unterhalt.
Disclaimer:
Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Steuer- oder Anlageberatung dar. Alle genannten Zahlen und Werte entsprechen dem Stand der Recherche und können sich ändern. Ob und in welcher Höhe sich dein Unterhalt reduzieren lässt, hängt vom Einzelfall ab und sollte mit einem spezialisierten Fachberater sowie gegebenenfalls einem Rechtsanwalt geklärt werden.