10.400 Euro netto und trotzdem kein Elterngeld? So sicherst du dir den Anspruch

Was tun, wenn das TOP-Gehalt fürs zweite Kind nicht reicht
Gut verdienen, Haus gekauft, das erste Kind ist da - und plötzlich die Frage, ob ein zweites überhaupt drin ist. Was nach einem Luxusproblem klingt, ist für viele Paare in Großstädten Realität: beide Mitte dreißig, beide in starken Positionen, zusammen 10.400 Euro netto im Monat und ein Haus für 1,5 Millionen Euro. Dann setzt die Mutter ein Jahr aus, das Einkommen halbiert sich, die Fixkosten bleiben.
Am Gehalt liegt es selten. Es liegt an fehlender Planung. Wer gut verdient, richtet sein Leben danach ein: Hausrate, Auto, Versicherungen, Urlaub. Das alles läuft weiter, wenn ein Gehalt wegfällt. Dabei lässt sich der Elterngeldanspruch beeinflussen - und zwar auf legalem Weg. I
Die Einkommensgrenze: Was wirklich zählt
Beim Elterngeld zählt weder dein Brutto noch dein Netto. Maßgeblich ist dein zu versteuerndes Einkommen im Kalenderjahr vor der Geburt. Das ist der Betrag in deinem Steuerbescheid, auf den das Finanzamt den Steuertarif anwendet.
So kommt er zustande: Du addierst alle Einkünfte, etwa Gehalt, Mieteinnahmen oder Gewinne aus Selbstständigkeit, und ziehst die Kosten ab, die dafür angefallen sind, zum Beispiel Werbungskosten und Betriebsausgaben. Verluste aus einer Einkunftsart, etwa aus Abschreibungen einer vermieteten Immobilie, werden mit Gewinnen aus anderen verrechnet. Danach zieht das Finanzamt weitere Posten ab: Beiträge zur Altersvorsorge und Krankenversicherung, Spenden, Kirchensteuer, außergewöhnliche Belastungen und gegebenenfalls Kinderfreibeträge. Was übrig bleibt, liegt in der Regel deutlich unter dem Brutto.
Die aktuellen Grenzen im Überblick
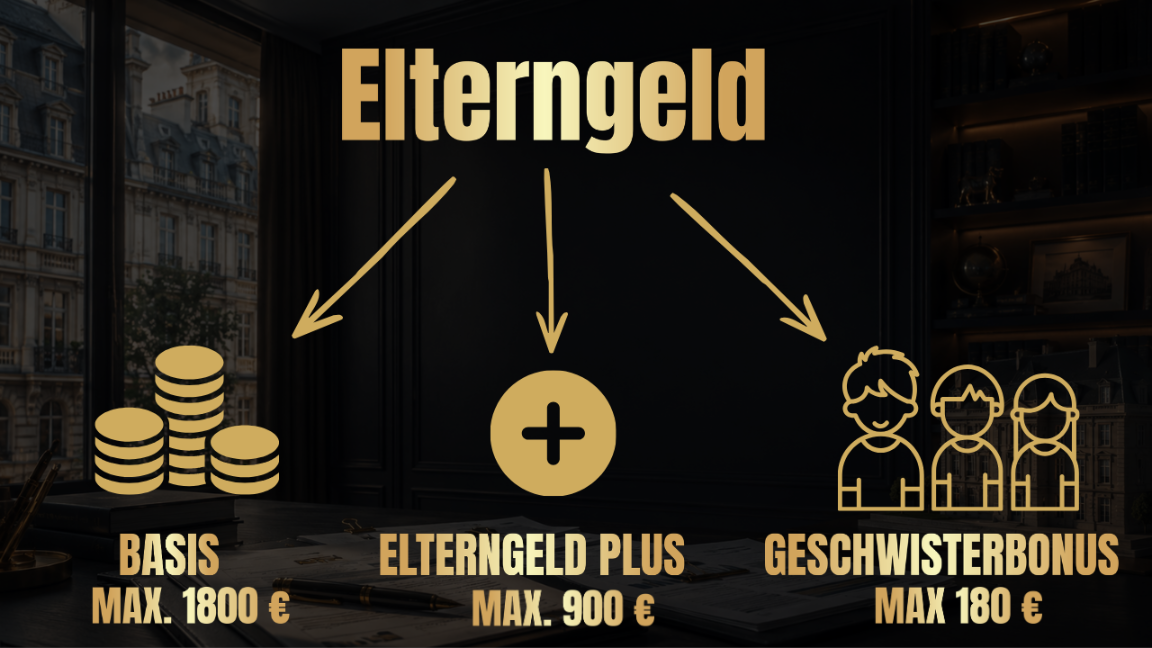
Das Basiselterngeld beträgt max. 1.800 € p.M. (ab 2.770 € Nettoeinkommen vor der Geburt), ElterngeldPlus max. 900 € und der Geschwisterbonus bei max. 180 € (Mehrlingszuschlag bei 300 € je Kind).
Für Geburten ab dem 1. April 2024 lag die Grenze bei 200.000 Euro, für Geburten ab dem 1. April 2025 liegt sie bei 175.000 Euro. Sie gilt für Paare gemeinsam wie für Alleinerziehende und kennt keine Abstufung.
Ein Beispiel, das zum Nachdenken zwingt
Sie verdient 120.000 Euro brutto als Unternehmensberaterin, er 100.000 Euro brutto als Einkäufer. Zusammen sind das 220.000 Euro brutto oder rund 10.400 Euro netto im Monat. Ohne Optimierung liegt das zu versteuernde Einkommen über 175.000 Euro - kein Elterngeld.
In der Elternzeit fällt ihr Gehalt ein Jahr lang weg. Er wechselt in Steuerklasse 3 und bekommt rund 5.500 Euro netto, dazu 259 Euro Kindergeld: zusammen 5.759 Euro. Fließen davon 4.500 Euro in die Hausrate, bleiben nur 1.300 Euro für Essen, Kleidung, Mobilität, Internet und alles andere.
Der Denkfehler Eigenheim bei Spitzenverdienern
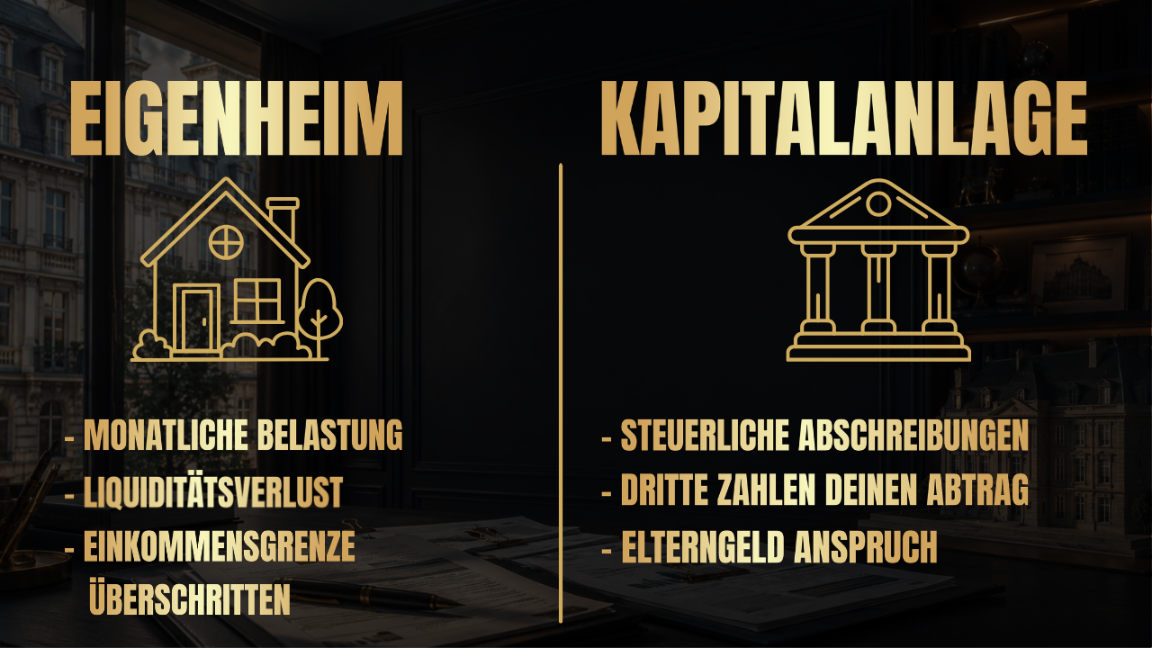
Durch eine vorausschauende steuerliche Gestaltung kannst du dir auch als Spitzenverdiener Elterngeld sichern.
Im Beispiel stecken vermutlich rund 300.000 Euro Eigenkapital im Haus, wahrscheinlich das gesamte Ersparte. Selbst bei nur 3,5 % Zins und 1 % Tilgung ergibt sich eine Rate von etwa 4.500 Euro. Das Geld ist gebunden, die Flexibilität weg, und steuerliche Vorteile entstehen nicht. Für Spitzenverdiener, die Vermögen aufbauen wollen, ist das selbst genutzte Eigenheim deshalb meist eher Bremse als Turbo.
Der wirksamste Hebel: die Denkmal-AfA
Die Einkünfte werden je Einkunftsart ermittelt und anschließend saldiert. Ein Verlust aus Vermietung mindert also unmittelbar die Einkünfte aus deinem Gehalt - und damit dein zu versteuerndes Einkommen. Genau hier setzt die Denkmal-AfA nach § 7i EStG an. Bei einem vermieteten Baudenkmal schreibst du Sanierungskosten acht Jahre lang mit bis zu 9 Prozent und vier weitere Jahre mit bis zu 7 Prozent ab. Nach zwölf Jahren sind die begünstigten Kosten vollständig geltend gemacht. Die reguläre Gebäudeabschreibung liegt dagegen bei 2 bis 2,5 Prozent pro Jahr; sie läuft für den Altbauanteil parallel weiter, Grund und Boden sind nicht abschreibbar.
Begünstigt sind nur Maßnahmen, die zur Erhaltung des Gebäudes als Baudenkmal oder zu seiner sinnvollen Nutzung nötig sind. Dafür gelten drei Voraussetzungen:
- Abstimmung: Die Maßnahmen müssen vor Baubeginn mit der zuständigen Denkmalbehörde abgestimmt sein.
- Bescheinigung: Die Behörde muss die begünstigten Kosten bescheinigen. Ohne sie erkennt das Finanzamt die erhöhte Abschreibung nicht an.
- Zeitpunkt des Kaufs: Beim Erwerb zählen nur Sanierungskosten, die nach dem Kaufvertrag anfallen. Denkmalimmobilien kaufst du daher in der Regel vor der Sanierung.
Ein vereinfachtes Rechenbeispiel: Entfallen 300.000 Euro des Kaufpreises auf die begünstigte Sanierung, kannst du acht Jahre lang jeweils bis zu 27.000 Euro zusätzlich abschreiben, danach vier Jahre lang je 21.000 Euro. Übersteigen Abschreibung, Zinsen und laufende Kosten die Mieteinnahmen, entsteht ein Verlust, der dein zu versteuerndes Einkommen entsprechend senkt. Wichtig fürs Elterngeld: Die Abschreibung muss bereits im Kalenderjahr vor der Geburt wirken.
So entstehen die negativen Einkünfte
Die Verluste aus der Vermietung speisen sich vor allem aus drei Posten:
- die erhöhte Abschreibung,
- die lineare Abschreibung,
- die Zinskosten durch die 100-%-Finanzierung.
Dein Fahrplan in sechs Schritten
- Fixkosten ehrlich auflisten: Was läuft in der Elternzeit weiter? Rate, Miete, Versicherungen, Auto, Betreuung.
- Haushaltsnetto simulieren: Ein Partner pausiert, der andere wechselt eventuell in Steuerklasse 3. Wie viel bleibt wirklich?
- Zu versteuerndes Einkommen berechnen: Liegst du über 175.000 Euro (Geburt ab 1. April 2025)?
- Steuerliche Hebel prüfen: Eine vermietete Denkmalimmobilie kann Verluste erzeugen und das Einkommen senken.
- Freibetrag eintragen: So steigt dein monatliches Netto schon vor der Geburt.
- Wohnform hinterfragen: Muss es wirklich das teure Eigenheim sein?
Der Effekt über mehrere Kinder
Nach der ersten Elternzeit kannst du die nächste vermietete Denkmalimmobilie erwerben und das zu versteuernde Einkommen weiter senken. Beim zweiten Kind besteht dann erneut Anspruch auf Elterngeld. Ein Elternteil kann sich um die Kinder kümmern, die Familie muss sich nicht einschränken, und im Hintergrund läuft der Vermögensaufbau: Finanzamt und Mieter helfen beim Abbezahlen.
| Kriterium | Eigenheim für 1,5 Mio. € | Mieten + Denkmalimmobilie |
|---|---|---|
| Eigenkapital | ca. 300.000 € gebunden | ca. 30.000-40.000 € eingesetzt |
| Elterngeld | kein Anspruch bei Einkommen über der Grenze | Anspruch durch gesenktes zu versteuerndes Einkommen |
| Monatliche Kosten | 4.500 € | zahlen Finanzamt und Mieter |
Fazit: Eine Entscheidung kann alles verändern
Spitzenverdiener scheitern selten am Gehalt, sondern an der Struktur. Wer Eigenkapital im Eigenheim bindet und sein zu versteuerndes Einkommen nicht im Blick hat, verschenkt Elterngeld und Spielraum. Mit klarer Planung, überschaubarem Eigenkapitaleinsatz und einer vermieteten Denkmalimmobilie lässt sich der Anspruch oft sichern - und nebenbei Vermögen aufbauen.
Dein nächster Schritt: Rechne heute noch dein zu versteuerndes Einkommen und deine Fixkosten für ein Elternzeitjahr durch. Dann weißt du, wie viel Handlungsbedarf du hast.
Welches Einkommen zählt beim Elterngeld?
Entscheidend ist dein zu versteuerndes Einkommen aus dem Steuerbescheid des Kalenderjahres vor der Geburt, nicht Brutto oder Netto.
Wie hoch ist die Einkommensgrenze aktuell?
Bei Geburten ab dem 1. April 2025 liegt sie bei 175.000 Euro für Paare und Alleinerziehende, zuvor waren es 200.000 Euro. Wer darüber liegt, hat keinen Anspruch.
Wann muss die steuerliche Gestaltung wirken?
Sie muss im Kalenderjahr vor der Geburt greifen. Plane deshalb frühzeitig.