
Gibt es in der Krankenversicherung wirklich ein "Gerechtigkeitsproblem"?

Bundeskanzler Merz und das "Gerechtigkeitsproblem"
Wenn ein Kanzler von einem "Gerechtigkeitsproblem" im Gesundheitssystem spricht, klingt das erstmal einleuchtend. Hier die gesetzlich Versicherten, die länger auf einen Facharzttermin warten. Dort die privat Versicherten, die scheinbar bevorzugt behandelt werden. Die Lösung liegt da doch auf der Hand: Man müsste nur das "duale System" aus GKV und PKV neu ordnen, schon wäre alles gerecht.
Doch diese Erzählung greift zu kurz - und sie lenkt von einem viel größeren Problem ab. Die gesetzliche Krankenversicherung gibt strukturell mehr aus, als sie einnimmt. Das hat mit der PKV herzlich wenig zu tun. Wer verstehen will, warum unser Gesundheitssystem wirklich unter Druck steht, muss einen genaueren Blick auf die Finanzierungslogik werfen - und genau das lohnt sich.
Wartezeiten, Vergütung und der wahre Kostentreiber
Fangen wir mit der Sache an, die jeder schon mal erlebt hat: die längere Wartezeit für Kassenpatienten. Das ist keine Einbildung, sondern messbare Realität. Der Grund dafür ist aber keine moralische Schieflage der Ärzteschaft, sondern schlicht ein Vergütungssystem.
Ärzte bekommen für GKV-Patienten pauschale, budgetierte Honorare. Für PKV-Patienten rechnen sie dagegen nach Einzelleistung ab. Das bedeutet: Die Behandlung von Privatpatienten bringt den Praxen zusätzliches Geld, mit dem sie Personal, Geräte und Kapazitäten finanzieren - von denen am Ende auch gesetzlich Versicherte profitieren.
Würde man die PKV abschaffen, würde sich an der Wartezeit also nichts verbessern. Im Gegenteil: Dem System würden genau die Honorare entzogen, die heute viele Praxisstrukturen am Laufen halten.
Thorsten Illig-Martin, Gründer timvestment zum "Gerechtigkeitsproblem" in der Krankenversicherung
Das eigentliche Problem: Umlage trifft Demografie
Die GKV funktioniert nach dem Umlageverfahren. Vereinfacht gesagt: Die Beiträge der heute Arbeitenden bezahlen die Behandlungen der heute Kranken und Alten. Dieses Prinzip funktioniert gut, solange genügend Beitragszahler auf eine überschaubare Zahl an Leistungsempfängern kommen.
Genau dieses Verhältnis gerät seit Jahren aus der Balance. Die Gesellschaft altert, und mit dem Alter steigen die Gesundheitskosten pro Kopf drastisch an. Hinzu kommen versicherungsfremde Leistungen, etwa für Bürgergeld-Empfänger, die der GKV aufgebürdet werden, statt sie aus Steuermitteln zu finanzieren.
Das Ergebnis sind strukturelle Defizite, die von Jahr zu Jahr größer werden. Das ist keine Verteilungsfrage zwischen zwei Versichertengruppen, sondern ein handfestes Finanzierungsproblem eines Systems, das mehr verspricht, als laufende Beiträge decken können.
Was das für deine eigene Absicherung bedeutet
Wenn du jung, gesund und gutverdienend bist und die Möglichkeit zum Wechsel hast, solltest du das ernsthaft prüfen. In der PKV baust du individuelle Alterungsrückstellungen auf - also echtes Kapital, das deine eigenen Beiträge im Alter senkt. In der GKV dagegen zahlst du die Behandlungskosten der heutigen Rentnergeneration mit, ohne selbst etwas anzusparen. Den Beitragsunterschied könntest du stattdessen privat investieren und so zusätzlich Vermögen aufbauen.
Ein Argument, das gegen den Wechsel oft ins Feld geführt wird, verliert gerade spürbar an Substanz: die beitragsfreie Familienversicherung. Ab 2028 müssen mitversicherte Ehepartner ohne Kinder unter 12 Jahren einen Zusatzbeitrag von 2,5 Prozent des Einkommens des Hauptverdieners zahlen. Die Ausnahmen davon sind eng gefasst. Für die meisten Paare fällt damit ein wesentlicher Vorteil weg, in der GKV zu bleiben.
Auch bei den Zugangshürden zeichnet sich ein klares Muster ab: Sie werden eher strenger als lockerer. Die Bemessungsgrenzen für den Wechsel in die PKV wurden zuletzt erneut angehoben. Das ist keine Garantie für die Zukunft, aber ein deutliches Signal. Wer heute die Möglichkeit zum Wechsel hat, besitzt eine Option, die morgen enger gefasst oder teurer erkauft sein könnte.
GKV und PKV im direkten Vergleich
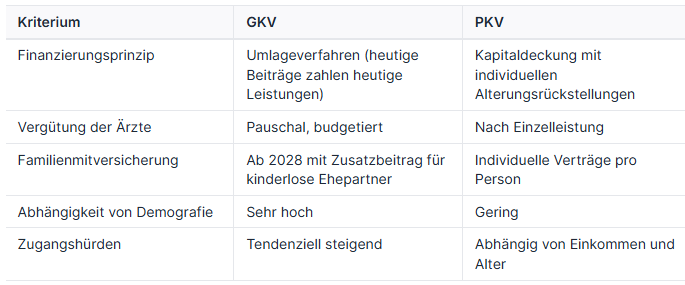
Gegenüberstellung der Systeme: GKV und PKV
Warum "Gerechtigkeit" das falsche Wort ist
Ein Umlagesystem ohne Kapitaldeckung stößt bei einer alternden Bevölkerung zwangsläufig an seine Grenzen. Diesen strukturellen Druck als PKV-Problem darzustellen, lenkt von der eigentlichen Entscheidung ab, vor der die Politik steht: Entweder steigen die Beiträge weiter. Oder die Leistungen werden gekürzt. Oder die Versicherten werden stärker an den Kosten beteiligt, die sie selbst verursachen, etwa über Selbstbehalte oder eine höhere Kostenbeteiligung bei bestimmten Leistungen.
Das sind unbequeme Wahrheiten. Aber sie sind ehrlicher als ein "Gerechtigkeitsproblem", das suggeriert, man könne das Defizit einfach durch eine Neuordnung von GKV und PKV verschwinden lassen. Tatsache bleibt: ein PKV-Wechsel kann Beiträge sparen und/oder bessere Leistungen ermöglichen. Gleichzeitig gibt es einige wichtige Punkte zu beachten, etwa Gesundheitszustand, Alterungsrückstellungen, Tarifleistungen und mögliche Nachteile beim Wechsel. Prüfe deshalb immer, ob ein Wechsel für dich wirklich sinnvoll ist. Jetzt beraten lassen: https://www.timvestment.de/
Fazit: Die eigentliche Debatte fehlt bisher
Wer über Gerechtigkeit im Gesundheitssystem sprechen will, sollte über die Finanzierungslogik sprechen - nicht über ein duales System, das dem Gesamtsystem nachweislich zusätzliches Kapital zuführt, das sonst schlicht fehlen würde. Die PKV ist nicht die Ursache der Probleme der GKV, sondern eher ein Symptom dafür, dass ein reines Umlagesystem in einer alternden Gesellschaft an seine Grenzen stößt.
Schau dir deine eigene Situation einmal genau an: Wie ist dein Einkommen, wie deine Familienplanung, wie deine Gesundheit? Informiere dich über die aktuellen Bemessungsgrenzen und rechne durch, was ein Wechsel für dich langfristig bedeuten würde. Diese Entscheidung trifft man nicht aus dem Bauch heraus, sondern mit Zahlen auf dem Tisch.
Ist die PKV wirklich schuld an den langen Wartezeiten in der GKV?
Nein, die Wartezeiten entstehen durch das Vergütungssystem der Ärzte, die für GKV-Patienten pauschale Honorare erhalten. Eine Abschaffung der PKV würde dem System sogar Honorare entziehen, die heute Praxen und Kapazitäten mitfinanzieren.
Warum steckt die GKV überhaupt in finanziellen Schwierigkeiten?
Das Umlageverfahren der GKV funktioniert nur, wenn genügend Beitragszahler auf ausreichend wenige Leistungsempfänger kommen. Durch die alternde Gesellschaft und steigende Gesundheitskosten im Alter gerät dieses Verhältnis zunehmend aus der Balance.
Für wen lohnt sich ein Wechsel in die PKV besonders?
Besonders für junge, gesunde und gutverdienende Menschen kann sich ein Wechsel lohnen, da sie individuelle Alterungsrückstellungen aufbauen und den Beitragsunterschied zusätzlich investieren können.
Was ändert sich 2028 bei der Familienversicherung in der GKV?
Ab 2028 müssen mitversicherte Ehepartner ohne Kinder unter 12 Jahren einen Zusatzbeitrag von 2,5 Prozent des Einkommens des Hauptverdieners zahlen, wodurch ein bisheriger Vorteil der GKV für viele Paare wegfällt.
Wird es in Zukunft leichter oder schwerer, in die PKV zu wechseln?
Die bisherige Entwicklung zeigt eher steigende Zugangshürden, etwa durch zuletzt angehobene Bemessungsgrenzen - eine Garantie für die Zukunft gibt es zwar nicht, das Muster spricht aber für ein frühzeitiges Prüfen der eigenen Optionen.
Dieser Beitrag dient der allgemeinen Information und ist in keiner Art und Weise eine professionelle (Anlage-)Beratung und ersetzen diese auch nicht. Es handelt sich auch nicht um eine Rechts- oder Steuerberatung.
 PKV-Wechsel: 5 Fehler, die Gutverdiener und Unternehmer teuer zu stehen kommen
Mehr erfahren