
Altersvorsorge für Geschäftsführer in Mainz: Steuerlast senken, Vermögen aufbauen

Altersvorsorge für Geschäftsführer in Mainz: Steuerlast senken, Vermögen aufbauen
Altersvorsorge für Geschäftsführer gehört in Mainz zu den Themen, die ständig verschoben werden. Du führst eine GmbH, trägst Verantwortung für Umsatz und Mitarbeiter – die eigene Vorsorge bleibt dabei oft auf der Strecke.
Das hat einen einfachen Grund: Als Gesellschafter-Geschäftsführer mit einer Mehrheitsbeteiligung bist du in der Regel nicht in der gesetzlichen Rentenversicherung pflichtversichert. Gleichzeitig frisst die Kombination aus Körperschaftsteuer, Gewerbesteuer und Abgeltungsteuer einen erheblichen Teil jeder Gewinnausschüttung auf. Was am Ende für die private Vorsorge übrig bleibt, ist oft weniger, als du denkst. Hinzu kommt: Firmenvermögen und Privatvermögen verschwimmen bei vielen Geschäftsführern so stark, dass im Ernstfall unklar bleibt, was tatsächlich geschützt ist.
Wer als Geschäftsführer keine private Altersvorsorge außerhalb der GmbH aufbaut, überlässt seine finanzielle Unabhängigkeit im Ruhestand dem Zufall.
Altersvorsorge für Geschäftsführer in Mainz: Wie GmbH-Geschäftsführer Steuerlast senken und privates Vermögen aufbauen
Die gute Nachricht: Steuerlast und Altersvorsorge lassen sich zusammendenken, wenn die Beratung sowohl den Versicherungsmarkt als auch die Logik der Finanzverwaltung kennt. Dieser Artikel zeigt, wie Geschäftsführer in Mainz ihre Vorsorge strukturieren, Haftungsrisiken vom Privatvermögen trennen und dabei steuerliche Spielräume nutzen.
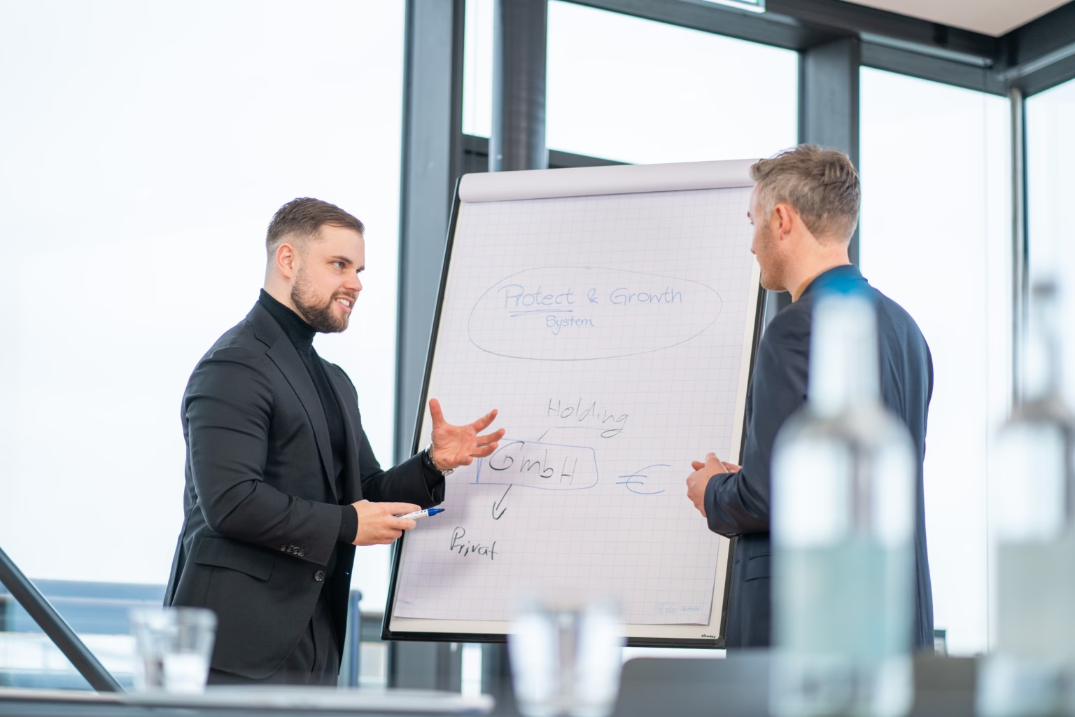
Viele Geschäftsführer in Mainz stecken Zeit und Kapital ins Unternehmen – die eigene Altersvorsorge bleibt oft zweitrangig.
Altersvorsorge für Geschäftsführer in Mainz mit Finanzamt-Background
Thomas Schäfer und Marc Soiné, die Gründer der Schäfer & Soiné Advisory GmbH, haben beide früher als Finanzbeamte gearbeitet, bevor sie in die freie Finanzberatung gewechselt sind. Thomas Schäfer hat ein BWL-Studium mit Schwerpunkt Bank & Finanzen absolviert und ist geprüfter Versicherungsfachmann und Finanzberater. Marc Soiné hat sein duales Studium bei Deloitte mit den Schwerpunkten Rechnungswesen, Steuern und Wirtschaftsrecht durchlaufen und ist ebenfalls geprüfter Versicherungsfachmann und Finanzberater.
Warum ist das für die Altersvorsorge von Geschäftsführern in Mainz relevant?
Wer weiß, wie ein Betriebsprüfer eine Gewinnausschüttung oder eine Pensionszusage liest, kann Vorsorgelösungen von Anfang an so aufbauen, dass sie steuerlich sauber und im Ernstfall belastbar sind. Diese Perspektive fehlt vielen klassischen Versicherungsvermittlern.
Absicherung und Vermögensaufbau werden bei Schäfer & Soiné nicht getrennt gedacht, sondern von Anfang an miteinander verzahnt. Gerade bei Geschäftsführern, deren private und unternehmerische Finanzen eng verknüpft sind, macht dieser Zusammenhang den Unterschied. Eine Pensionszusage, die steuerlich nicht sauber durchdacht ist, kann bei einer Betriebsprüfung schnell zum Streitpunkt werden – mit Folgen für Unternehmen und Geschäftsführer gleichermaßen.
Altersvorsorge für Geschäftsführer in Mainz: Das Problem vieler Geschäftsführer
Die Ausgangslage vieler Geschäftsführer in Mainz ähnelt sich. Das Unternehmen läuft, die Auftragsbücher sind gefüllt – doch die eigene Altersvorsorge wurde nie systematisch aufgebaut. Ein Gesellschafter-Geschäftsführer mit einer Mehrheitsbeteiligung zahlt in der Regel nicht in die gesetzliche Rentenversicherung ein, eine betriebliche oder private Lösung muss diese Lücke also schließen.
Eine Deckungslücke, die niemand aktiv schließt, schließt sich nicht von allein.
Fremd-Geschäftsführer unterschätzen dagegen häufig, wie stark ihr Ruhestandseinkommen von einer einzigen Gehaltsquelle abhängt. Kommt eine Kündigung oder ein Gesellschafterwechsel dazwischen, gerät die Vorsorgeplanung ins Wanken, wenn sie nicht auf eigenen Füßen steht.
- Viele Geschäftsführer verlassen sich auf den Wert ihrer GmbH-Anteile, ohne eine unabhängige, private Vorsorgeschiene aufzubauen.
- Gewinnausschüttungen werden häufig ohne steuerliche Prüfung entnommen, sodass ein erheblicher Teil in Körperschaftsteuer, Gewerbesteuer und Abgeltungsteuer verloren geht.
- Als Organ der Gesellschaft haftet der Geschäftsführer in bestimmten Fällen persönlich, ohne dass diese Haftungsrisiken jemals sauber von der privaten Altersvorsorge getrennt wurden.
- Ältere Pensionszusagen sind oft nicht mehr ausreichend rückgedeckt oder passen nicht mehr zur aktuellen Ertragslage der GmbH.
- Privates und betriebliches Vermögen sind so eng miteinander verzahnt, dass eine Krise im Unternehmen direkt auf die private Altersvorsorge durchschlägt.
- Bestehende Verträge wie Rürup-Rente, Direktversicherung oder Lebensversicherung laufen unkoordiniert nebeneinander her, ohne dass jemand ihre Gesamtwirkung prüft.
Jeder dieser Punkte für sich ist noch kein Drama. In der Summe führen sie aber häufig dazu, dass ein Geschäftsführer erst mit Mitte fünfzig zum ersten Mal ehrlich durchrechnet, wie tragfähig die eigene Altersvorsorge tatsächlich ist.
Der Unterschied: Freier Berater in Mainz
Wer sich bei der Hausbank oder einem gebundenen Vertreter nach Altersvorsorge für Geschäftsführer erkundigt, bekommt in der Regel genau ein Produkt vorgeschlagen – das der eigenen Produktpalette. Das mag solide sein. Zur individuellen Steuersituation passt es aber selten.
Ein freier Berater in Mainz ist an keinen einzelnen Versicherer gebunden und kann aus dem gesamten Marktangebot auswählen. Das schafft Spielraum, gerade wenn Betriebsrente, Kapitalanlage und Risikoabsicherung sinnvoll kombiniert werden sollen. Auch die unklare Trennung zwischen Firmen- und Privatvermögen lässt sich in einer unabhängigen Beratung offen ansprechen, statt sie im Rahmen eines einzelnen Vertriebsprodukts zu übergehen.
- Ein freier Berater vergleicht Tarife verschiedener Anbieter und wählt die Lösung, die zur individuellen Steuer- und Gesellschaftsstruktur passt, statt ein Haus-Produkt zu platzieren.
- Beiträge zur Betriebsrente+ lassen sich so gestalten, dass sie die Bemessungsgrundlage für Körperschaft- und Gewerbesteuer der GmbH mindern.
- Eine unabhängige Beratung berücksichtigt auch Haftungsfragen, etwa wenn der Geschäftsführer persönlich für eine Pensionszusage einsteht.
- Bestehende Verträge werden in die Analyse einbezogen, statt pauschal gekündigt zu werden.
Freie Beratung bedeutet Wahlfreiheit – nicht Beliebigkeit.
Beispielhaft, je nach Ausgangslage: Ein Gesellschafter-Geschäftsführer mit einem GmbH-Gewinn vor Steuern von 120.000 Euro zahlt auf eine Gewinnausschüttung nach Körperschaftsteuer, Gewerbesteuer und Abgeltungsteuer häufig deutlich weniger als die Hälfte netto aus. Fließt ein Teil des Gewinns stattdessen als Beitrag in eine Betriebsrente+, mindert dieser Beitrag den steuerpflichtigen Gewinn der GmbH direkt, und die spätere Auszahlung im Ruhestand wird meist erst mit dem niedrigeren persönlichen Steuersatz belastet. Wie hoch der Effekt im Einzelfall tatsächlich ausfällt, hängt von der individuellen Steuersituation ab. Eine pauschale Ersparnis lässt sich daraus nicht ableiten – nur eine Richtung.
Ganzheitlicher Ansatz: Absicherung trifft Vermögensaufbau
Altersvorsorge für Geschäftsführer in Mainz funktioniert nur, wenn Risiko und Vermögensaufbau zusammen gedacht werden. Ein cleverer Rentenbaustein nützt wenig, wenn im Schadensfall die Haftung als Organ der Gesellschaft das gesamte Vermögen gefährdet. Deshalb steht am Anfang jeder Empfehlung die Frage, wie Firmen- und Privatvermögen sauber getrennt werden können, bevor überhaupt über konkrete Produkte gesprochen wird.
Absicherung und Vermögensaufbau werden in der Beratung gemeinsam betrachtet, nicht getrennt.
Absicherung & Risiko
- Eine BusinessProtect-Absicherung schützt die GmbH vor existenzbedrohenden Betriebsrisiken, die sonst indirekt auch die private Altersvorsorge des Geschäftsführers gefährden.
- Eine Risikoprüfung der Organhaftung zeigt, wo der Geschäftsführer persönlich für Entscheidungen als Organ der Gesellschaft geradesteht.
- HandwerkProtect wird für Geschäftsführer aus dem Handwerk relevant, wenn Betriebsvermögen und private Vorsorge eng miteinander verzahnt sind.
- Eine private Krankenversicherung sichert den Geschäftsführer unabhängig vom Unternehmenserfolg ab, auch bei längerer Arbeitsunfähigkeit.
- Wer Immobilien im Betriebs- oder Privatvermögen hält, sollte die Gebäudeversicherung regelmäßig auf aktuelle Werte und Nutzung prüfen lassen.
- CyberProtect schützt zusätzlich vor Betriebsunterbrechungen, die sich sonst direkt auf die Liquidität und damit auf die Vorsorgefähigkeit der GmbH auswirken.
Vermögensaufbau & Steuern
- Die Betriebsrente+ baut eine kapitalgedeckte Altersvorsorge auf, deren Beiträge die steuerpflichtigen Gewinne der GmbH mindern können.
- Als ergänzende Option kommt die Consulting-Rente infrage, wenn zusätzliche Beratungshonorare oder Nebentätigkeiten in eine Altersvorsorge überführt werden sollen.
- Vermögensaufbau & Kapitalanlagen außerhalb der GmbH schaffen eine zweite Vermögensschiene, die vom Unternehmenserfolg unabhängig ist.
- Holding-Investments ermöglichen es, Gewinne der operativen GmbH steuerbegünstigt in eine Holdingstruktur zu verschieben und dort langfristig zu investieren.
- ImmoProtect rundet die Strategie ab, wenn ein Teil des Vermögensaufbaus über Immobilien erfolgen soll.
- Eine regelmäßige Überprüfung stellt sicher, dass Absicherung und Vermögensaufbau mit der wirtschaftlichen Entwicklung der GmbH Schritt halten.
So läuft die Zusammenarbeit ab
Die Zusammenarbeit folgt einem klaren Ablauf, der sich an der individuellen Situation der GmbH orientiert. Drei Schritte führen von der ersten Analyse bis zur laufenden Betreuung.
Schritt 1: Analyse (kostenlos)
Am Anfang steht eine kostenlose Bestandsaufnahme der bestehenden Verträge, der Gesellschafterstruktur und der steuerlichen Situation der GmbH. Diese Analyse zeigt, wo Deckungslücken bestehen und wo steuerliche Spielräume ungenutzt bleiben. Der Geschäftsführer bekommt eine schriftliche Übersicht, keine mündliche Einschätzung, und kann diese in Ruhe mit dem eigenen Steuerberater abgleichen.
Schritt 2: Strukturierte Beratung
Auf Basis der Analyse entsteht ein Konzept, das Altersvorsorge, Risikoabsicherung und steuerliche Effekte konkret miteinander verbindet. Verschiedene Anbieter und Tarife werden verglichen, bevor eine Empfehlung ausgesprochen wird. Jede Empfehlung wird so weit heruntergebrochen, dass der Geschäftsführer die Wirkung auf die eigene GmbH nachvollziehen kann.
Schritt 3: Umsetzung & Betreuung
Nach der Entscheidung übernimmt Schäfer & Soiné die Umsetzung, inklusive Abstimmung mit Steuerberater und Gesellschafterversammlung. Die Betreuung läuft danach weiter, etwa wenn sich die Gewinnsituation oder die Gesellschafterstruktur der GmbH ändert. So bleibt die Altersvorsorge auch dann tragfähig, wenn sich die unternehmerische Situation über die Jahre deutlich verändert.
Für wen lohnt sich Altersvorsorge für Geschäftsführer in Mainz?
Nicht jeder Geschäftsführer steht an derselben Stelle. Die folgenden Konstellationen zeigen, wo der Handlungsbedarf typischerweise am größten ist, unabhängig davon, wie lange die GmbH schon besteht.
Ob Gesellschafter-Geschäftsführer oder Fremd-Geschäftsführer: Die passende Altersvorsorge unterscheidet sich je nach Ausgangslage.
- Gesellschafter-Geschäftsführer mit einer Mehrheitsbeteiligung, die nicht in der gesetzlichen Rentenversicherung pflichtversichert sind und ihre Altersvorsorge komplett neu aufbauen müssen.
- Fremd-Geschäftsführer, deren Ruhestandseinkommen bislang allein von der gesetzlichen Rente und einer bestehenden Direktversicherung abhängt.
- Geschäftsführer von Familienunternehmen, die einen Nachfolgeprozess vorbereiten und die eigene Altersvorsorge vom Unternehmenswert entkoppeln wollen.
- Geschäftsführer mit hohen jährlichen Gewinnausschüttungen, die einen erheblichen Teil davon bislang unstrukturiert versteuern.
- Geschäftsführerinnen und Geschäftsführer, die eine Holdingstruktur planen oder bereits nutzen und diese für den Vermögensaufbau einsetzen möchten.
- Neu bestellte Geschäftsführer, die ihre Altersvorsorge von Beginn an sauber aufsetzen wollen, statt sie erst Jahre später nachzuholen.
Gemeinsam ist all diesen Konstellationen, dass eine reine Standardlösung von der Stange die individuelle Steuer- und Gesellschaftssituation kaum trifft. Erst eine Analyse der konkreten GmbH zeigt, welcher Baustein tatsächlich passt.
Warum Schäfer & Soiné in Mainz?
Die Kombination ist einmalig:
- Ex-Finanzbeamte mit echtem Systemverständnis
- Unabhängiger Versicherungsmakler in Mainz
- Verbindung von Versicherung, Steuern und Vermögen
- Digitale Prozesse und schnelle Erreichbarkeit
- Premium-Support im Alltag und Schadensfall
Das Ergebnis: strukturierte Absicherung statt Chaos.
Fazit: Steuerliche Entlastung trifft private Unabhängigkeit
Altersvorsorge für Geschäftsführer in Mainz ist kein Nebenthema, das sich nebenbei erledigen lässt. Wer als Gesellschafter-Geschäftsführer keine private Vorsorge aufbaut, hängt im Ruhestand vom Wert der eigenen GmbH-Anteile ab.
Genau dieses Risiko lässt sich reduzieren.
Der Unterschied liegt in der Verzahnung: Steuerliche Effekte, Risikoabsicherung und Vermögensaufbau werden von Anfang an gemeinsam geplant, nicht getrennt betrachtet. Darin liegt der Vorteil einer Beratung, die aus der Finanzverwaltung kommt und gleichzeitig den freien Markt kennt. Auch die Trennung zwischen Firmen- und Privatvermögen wird dabei von Beginn an mitgedacht, statt erst im Ernstfall zum Thema zu werden.
Für Geschäftsführer in Mainz bedeutet das: weniger Steuerlast auf Gewinnausschüttungen, eine belastbare private Altersvorsorge und eine klare Trennung zwischen Firmen- und Privatvermögen. Der erste Schritt ist eine ehrliche Bestandsaufnahme – danach entscheidet der Geschäftsführer selbst, welche Bausteine tatsächlich passen.
Jetzt kostenlos beraten lassen
Ein Erstgespräch kostet nichts und zeigt innerhalb kurzer Zeit, wo bei der eigenen Altersvorsorge die größten Hebel liegen. Zum unverbindlichen Erstgespräch lässt sich direkt über die Website ein Termin buchen, wahlweise vor Ort in Mainz oder digital. Jetzt Kontakt aufnehmen und die eigene Altersvorsorge auf eine solide Basis stellen.
Termine für das kostenlose Erstgespräch stehen online zur Buchung bereit.
www.schaefer-soine.de
Hier die kostenfreie und unverbindliche Beratung sichern.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Beratung. Versicherungs- und Anlageentscheidungen hängen von der persönlichen Situation ab.