
Altersvorsorgedepot ab 2027: 540 € Förderung - aber lohnt sich der Deal?

Lohnt sich das Altersvorsorgedepot?
Ab 2027 startet in Deutschland eine neue, staatlich geförderte private Altersvorsorge: das Altersvorsorgedepot. Es klingt zunächst verlockend. Du investierst in ETFs, bekommst bis zu 540 € Zulage pro Jahr und kannst obendrein Steuern sparen. Doch jede Förderung hat ihren Preis, und der steckt hier im Kleingedruckten.
Damit du am Ende nicht böse überrascht wirst, schauen wir uns an, wie das Depot funktioniert, wer förderberechtigt ist, wie die Besteuerung im Alter aussieht und wo die größten Stolpersteine liegen. Außerdem vergleichen wir es mit dem klassischen ETF-Depot und der ETF-Police, damit du eine fundierte Entscheidung treffen kannst.
Das Altersvorsorgedepot: Grundprinzip und Förderung
Was ist das überhaupt?
Vereinfacht gesagt ist das Altersvorsorgedepot ein staatlich gefördertes Depot für deine Rente. Der entscheidende Unterschied zur alten Riester-Rente: Dein eingezahltes Kapital muss nicht mehr zu 100 % garantiert werden. Du kannst langfristig in Aktienfonds oder ETFs investieren.
Das ist eine echte Verbesserung. Denn Garantien gibt es nicht gratis. Je stärker ein Anbieter dein Geld absichern muss, desto weniger Aktien kann er halten, und desto geringer sind die Renditechancen. Hast du noch 20, 30 oder 40 Jahre Zeit, kannst du Schwankungen aussitzen und auf mehr Rendite setzen.
Wer ist förderberechtigt?
Nicht jeder in Deutschland bekommt automatisch die Förderung. Klär deshalb vor Vertragsabschluss unbedingt, ob du dazugehörst. Berechtigt sind:
- Pflichtversicherte der gesetzlichen Rentenversicherung, also die meisten Arbeitnehmer
- Beamte und vergleichbare Gruppen
- ab 2027 viele Selbständige mit Einkünften aus Gewerbebetrieb oder selbständiger Arbeit
- Pflichtmitglieder bestimmter Versorgungswerke, etwa Ärzte, Rechtsanwälte oder Architekten
- unter Umständen mittelbar Berechtigte über den Ehepartner
Zulagen im Überblick
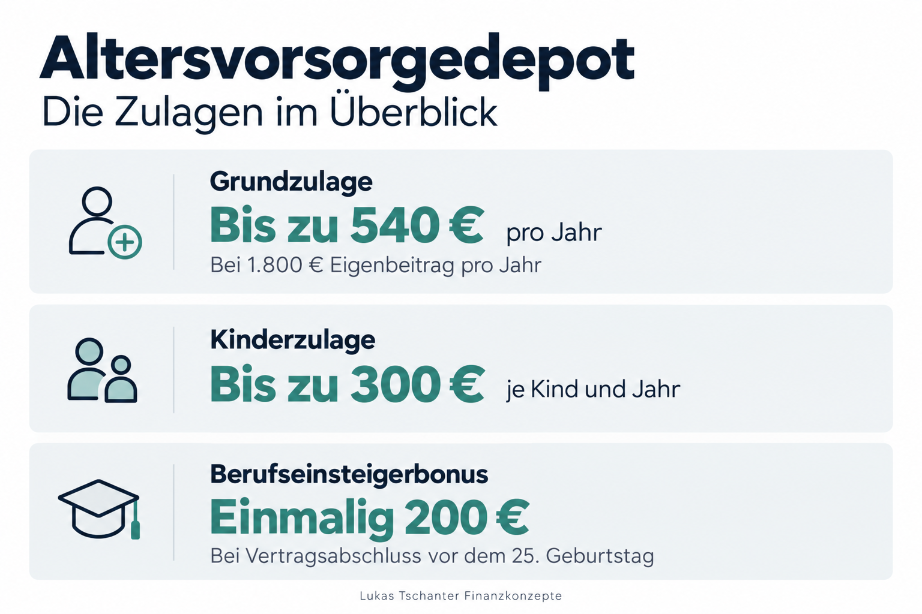
Der Staat legt direkt etwas drauf. Auf die ersten 360 € Eigenbeitrag gibt es 50 Cent pro Euro, also 180 € Zulage. Für die weiteren Euros bis 1.800 € Eigenbeitrag gibt es noch 25 Cent je Euro. Zahlst du 1.800 € ein, erhältst du die maximale Grundzulage von 540 €, und 2.340 € landen im Depot.
Zulagen im Überblick
Vor allem für Familien kann die Förderquote attraktiv aussehen. Doch Vorsicht: Die Quote beschreibt nur das Verhältnis von Förderung zu Eigenbeitrag. Ob sich ein Produkt wirklich lohnt, sagt sie noch lange nicht.
Der Steuervorteil obendrauf
Zusätzlich kannst du die Beiträge samt Zulage als Sonderausgaben absetzen. Das Finanzamt macht automatisch eine Günstigerprüfung: Ist der Steuervorteil größer als die Zulage, bekommst du die Differenz erstattet.
Ein Beispiel: Du zahlst 1.800 € ein, bekommst 540 € Zulage, und 2.340 € liegen im Vertrag. Diese gesamten 2.340€ werden nun bei deiner Steuererklärung berücksichtigt. Bei einem Steuersatz von 35 % beträgt die Erstattung 819 €. Abzüglich der Zulage, die du ja bereits über dein Depot erhalten hast, erhältst du zusätzlich 279 € zurück. Effektiv hast du dann nur 1.521 € bezahlt. Je höher dein Steuersatz, desto stärker wirkt dieser Effekt.
Wichtig: Dieser Steuervorteil wird über die Jahre dokumentiert, weil der Staat ihn unter Umständen später zurückfordert.
Steuerfrei sparen, ohne Vorabpauschale
Im normalen ETF-Depot fallen während der Laufzeit Steuern an, etwa bei Verkäufen, Umschichtungen oder durch die Vorabpauschale. Das ist eine Art fiktive Steuer, die jährlich anfällt, selbst wenn du nichts verkaufst. Im Altersvorsorgedepot entfällt all das. Du kannst umschichten, ohne Steuern auf Gewinne zu zahlen. Das Geld bleibt investiert, und der Zinseszins wirkt auf einen größeren Betrag.
Die Schattenseiten: Steuern, Auszahlung und fehlende Flexibilität
Die Besteuerung im Alter
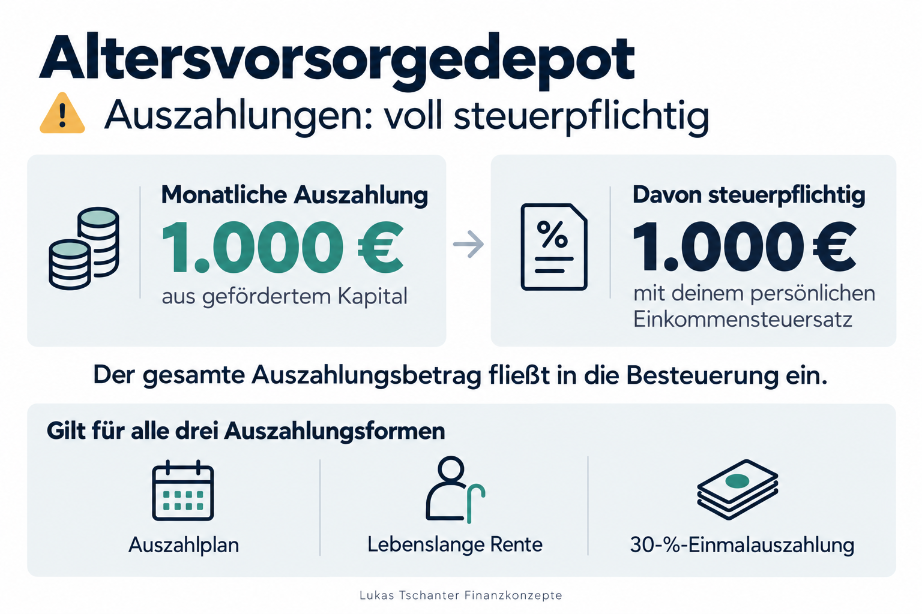
Hier entsteht die meiste Verwirrung. Steuerfrei in der Ansparphase heißt nicht steuerfrei insgesamt. Für geförderte Beiträge gilt die nachgelagerte Besteuerung: Die späteren Leistungen werden vollständig als Einkommen versteuert, und zwar nicht nur die Gewinne, sondern auch deine eingezahlten Beiträge und die Zulagen.
Steuerliche Behandlung des AVD
Du darfst übrigens bis zu 6.840 € pro Jahr einzahlen, mehr als die geförderten 1.800 €. Für diesen ungeförderten Teil gilt später eine andere Besteuerung. Zahlst du über Jahre geförderte und ungeförderte Beiträge ein, muss die Auszahlung aufgeteilt werden. Ganz schön komplex. Und komplex heißt nicht automatisch gut.
So kommst du an dein Geld
Ab Rentenbeginn hast du zwei Wege:
- Lebenslange Rente: Du erhältst monatlich Geld, solange du lebst, egal ob bis 80 oder 107.
- Auszahlplan: Er läuft mindestens bis zum 85. Lebensjahr, freiwillig auch länger.
Bis zu 30 % des Kapitals kannst du zu Beginn als Einmalbetrag nehmen. Der ist voll steuerpflichtig und verringert deine spätere monatliche Zahlung.
Was passiert im Todesfall?
Beim Auszahlplan ist das Restkapital vererbbar. Aber: Die auf dem Kapital liegende Förderung, also Zulagen und Steuervorteile, muss grundsätzlich zurückgezahlt werden. Ausnahme ist der Ehepartner: Er kann das Vermögen in einen eigenen Altersvorsorgevertrag übertragen, ohne dass die Förderung zurückfließt. Erben deine erwachsenen Kinder, gilt das nicht.
Bei der lebenslangen Rente gibt es kein Depot mehr, das du vererben könntest. Mit dem Tod endet die Zahlung. Du kannst aber eine Rentengarantiezeit von z.B. 10 oder 20 Jahren vereinbaren. Stirbst du 3 Jahre nach Rentenbeginn und hast eine Garantiezeit von 10 Jahren gewählt, werden die restlichen 7 Jahre an Hinterbliebene gezahlt. Das sind vor allem Ehepartner, eingetragene Lebenspartner und Kinder mit Kindergeldanspruch.
Das große Manko: Flexibilität
Das Geld ist für dein Alter reserviert. Mit 48 mal eben 150.000 € abheben? Nicht ohne Konsequenzen. Entnimmst du Geld außerhalb der Regeln, spricht man von schädlicher Verwendung. Dann musst du Zulagen und die über die Jahre festgestellten Steuervorteile zurückzahlen.
Stell dir vor, du bist 52, zahlst seit 20 Jahren ein und wirst schwer krank. Du kannst nicht mehr arbeiten oder brauchst Pflege. Genau dann brauchst du dein Geld am dringendsten, und genau dann drohen die größten Abzüge. Auch Beträge, die sich jedes Jahr klein angefühlt haben, summieren sich über 20 oder 25 Jahre erheblich.
Der Vergleich der Alternativen
Vergleich zwischen klassischem Depot, ETF-Police und AVD
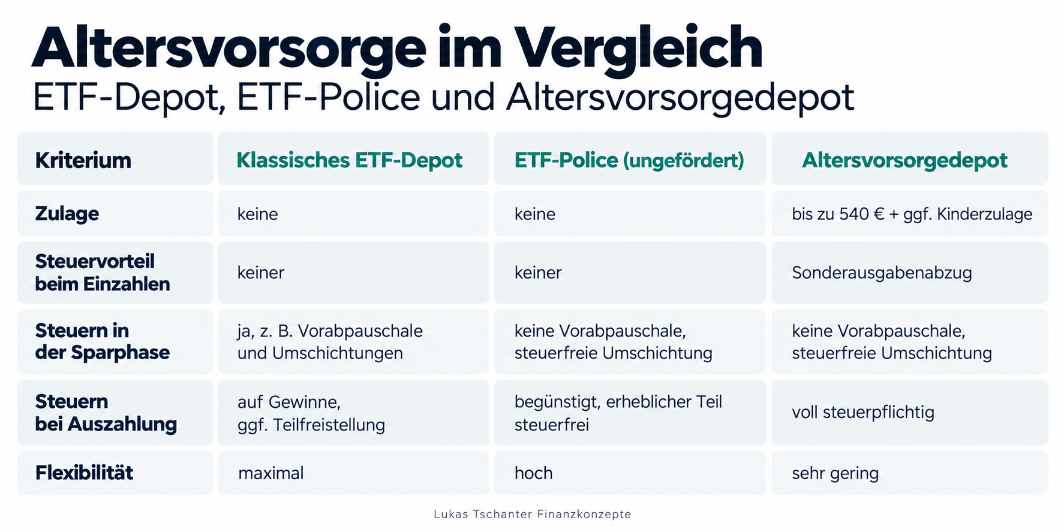
Das klassische Depot bietet maximale Freiheit. Willst du mit 45 eine Weltreise machen, mit 55 weniger arbeiten oder brauchst bei Krankheit 80.000 €, verkaufst du einfach. Zulagen musst du nie zurückzahlen, weil du keine bekommen hast. Die ETF-Police liegt dazwischen: keine Zulage, aber steuerliche Vorteile in der Sparphase und bei der Auszahlung, dazu Beiträge erhöhen, pausieren oder Geld entnehmen. Prüfe dabei immer die konkreten Vertragsbedingungen und Kosten.
Fazit: Für wen lohnt es sich?
Am meisten profitieren Familien mit mehreren Kindern, bei denen sich Zulagen deutlich summieren. Wegen 300 oder 600 € Förderung im Jahr ist das Depot aber nicht automatisch die Lösung gegen Altersarmut. Zudem sind viele Fragen offen: Wie entwickeln sich die Kosten? Welche ETFs darf man langfristig besparen, wenn sich Risikoklassen ändern?
Flexibilität bringt dir heute zwar weder mehr Geld noch mehr Rendite. Aber das Leben lässt sich über 30 oder 40 Jahre nicht exakt planen. Menschen werden krank, lassen sich scheiden, gründen Unternehmen, kaufen Immobilien oder reduzieren ihre Arbeitszeit. Altersvorsorge muss nicht nur rechnerisch gut aussehen, sie muss zu deinem Leben passen.
Dein Takeaway: Prüfe zuerst deine Förderberechtigung, vergleiche dann alle drei Varianten ehrlich und frag dich: Kann ich mein Geld 20 bis 30 Jahre fest binden, ohne es zu brauchen?
Wie hoch ist die maximale Förderung beim Altersvorsorgedepot?
Die Grundzulage beträgt bis zu 540 € pro Jahr bei 1.800 € Eigenbeitrag. Dazu kommen bis zu 300 € Kinderzulage je Kind und ein einmaliger Berufseinsteigerbonus von 200 €. Zusätzlich ist ein Sonderausgabenabzug möglich.
Muss ich im Alter nur die Gewinne versteuern?
Nein. Bei geförderten Beiträgen gilt die nachgelagerte Besteuerung. Die gesamte Auszahlung aus Beiträgen, Zulagen und Erträgen wird mit deinem persönlichen Einkommensteuersatz versteuert.
Kann ich vorzeitig an mein Geld?
Nur mit Nachteilen. Bei einer schädlichen Verwendung müssen Zulagen und festgestellte Steuervorteile zurückgezahlt werden. Das gilt grundsätzlich auch bei Krankheit.
Was passiert mit dem Geld, wenn ich sterbe?
Beim Auszahlplan ist das Restkapital vererbbar, die Förderung muss aber grundsätzlich zurückgezahlt werden. Ausnahme ist der Ehepartner. Bei der lebenslangen Rente endet die Zahlung, es sei denn, du hast eine Garantiezeit vereinbart.
Wie viel darf ich insgesamt einzahlen?
Bis zu 6.840 € pro Jahr. Förderung gibt es aber nur auf die ersten 1.800 €, und ungeförderte Beiträge werden später anders besteuert.