
Altersvorsorgedepot ab 2027: Warum Ärzte jetzt erstmals Förderung bekommen

Erstmals sind auch Ärzte im Versorgungswerk förderfähig.
Riester war für die meisten Ärztinnen und Ärzte nie ein Thema. Der Grund: Sie waren schlicht nicht förderberechtigt. Wer im Versorgungswerk ist, stand bei der staatlich geförderten Altersvorsorge bislang meist draußen vor der Tür. Ausnahmen gab es nur über den Ehepartner oder in den ersten drei Jahren nach der Geburt eines Kindes.
Das ändert sich jetzt grundlegend. Mit dem Altersvorsorgedepot gehören Mitglieder berufsständischer Versorgungswerke zum ersten Mal ausdrücklich zum Kreis der Förderberechtigten - von der Assistenzärztin im ersten Weiterbildungsjahr bis zum Oberarzt mit 20 Berufsjahren. In diesem Artikel erfährst du, was beschlossen ist, wie die Förderung funktioniert, was noch offen ist und wie du dich auf den Start im Januar vorbereitest.
Das Altersvorsorgedepot: Zeitplan, Varianten und Förderung
Medizinisch gesprochen: Die Zulassung ist erteilt, das Präparat steht aber noch nicht in der Apotheke. Genau das ist der Stand im Herbst 2026.
Der Zeitplan
Das Gesetz ist durch alle Instanzen und gilt:
- 27. März 2026: Der Bundestag beschließt das Altersvorsorgereformgesetz.
- 8. Mai 2026: Der Bundesrat stimmt zu.
- Ende Mai 2026: Verkündung im Bundesgesetzblatt, das Gesetz tritt in Kraft.
- 1. Januar 2027: Die ersten zertifizierten Produkte kommen auf den Markt. Ab diesem Tag gibt es kein Riester-Neugeschäft mehr.
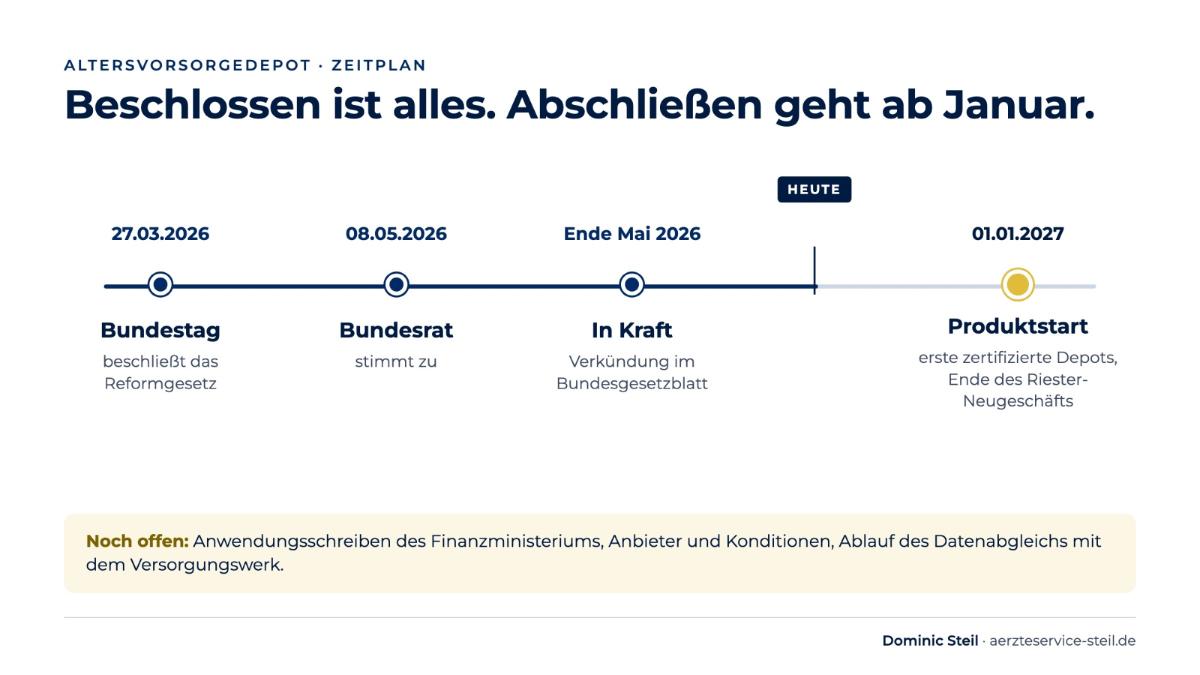
Stand: Oktober 2026 · Quelle: Altersvorsorgereformgesetz
Die Spielregeln stehen also fest. Abschließen kannst du heute aber noch nichts. Wenn dir jemand schon jetzt „das neue geförderte Depot" verkaufen will, frag genau nach, was du da unterschreiben sollst.
Was das Depot ist - und welche drei Varianten es gibt
Im Kern ist es ein Wertpapierdepot fürs Alter, in das der Staat Zulagen einzahlt. Anders als bei Riester gibt es keinen Zwang zur Beitragsgarantie mehr. Genau der hatte Riester-Verträge jahrelang ausgebremst, weil ein Großteil des Geldes sicher, aber fast renditefrei angelegt werden musste.
- Depot ohne Garantie: Du investierst in Fonds und ETFs. Das bringt die höchsten Renditechancen, aber auch die üblichen Kapitalmarktschwankungen.
- Standarddepot: Ein vereinfachtes Basisprodukt mit gesetzlich gedeckelten Effektivkosten von 1,0 Prozent pro Jahr. Es soll auch über einen öffentlichen Träger angeboten werden und passt, wenn du dich nicht selbst um die Auswahl kümmern willst.
- Garantieprodukte: Für Sicherheitsorientierte mit 80 oder 100 Prozent Beitragsgarantie. Mehr Sicherheit kostet Rendite, und bei 30 Jahren Laufzeit ist das eine Menge.
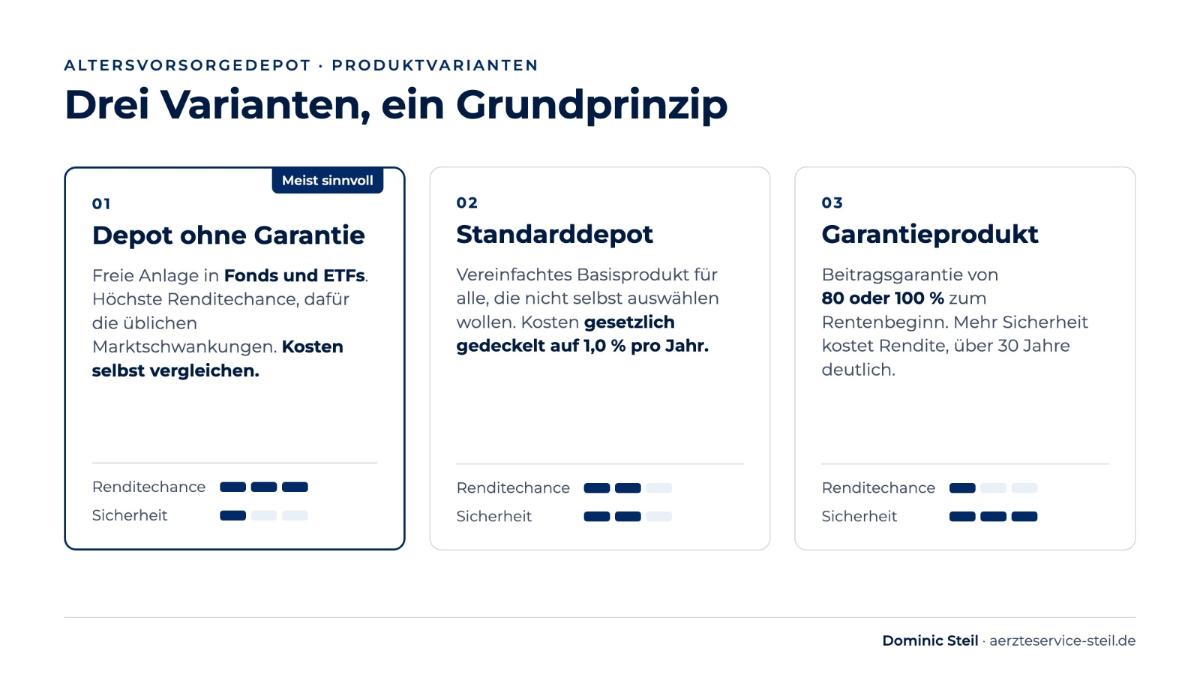
Gleiche Förderung in allen Varianten · Auszahlung frühestens ab 65
Was der Staat dazugibt
Die Zulagen sind gestaffelt, sodass vor allem die ersten Euro stark gefördert werden:
| Förderbaustein | Konditionen | Maximum |
|---|---|---|
| Grundzulage | 50 Cent je Euro auf die ersten 360 € Eigenbeitrag, danach 25 Cent je Euro bis 1.800 € | 540 € pro Jahr |
| Kinderzulage | 1 € je Euro Eigenbeitrag, für kindergeldberechtigte Kinder | 300 € pro Kind und Jahr |
| Einmaliger Bonus | Start vor dem 25. Geburtstag | 200 € |
Die wichtigste Zahl lautet 150 Euro im Monat. Das sind 1.800 Euro im Jahr, und genau ab da ist die Grundzulage voll ausgeschöpft. Die volle Kinderzulage gibt es schon ab 300 Euro Eigenbeitrag im Jahr, also ab 25 Euro monatlich. Der Bonus kommt für die meisten Ärztinnen und Ärzte zu spät, für Kinder und jüngere Geschwister kann er aber interessant sein.
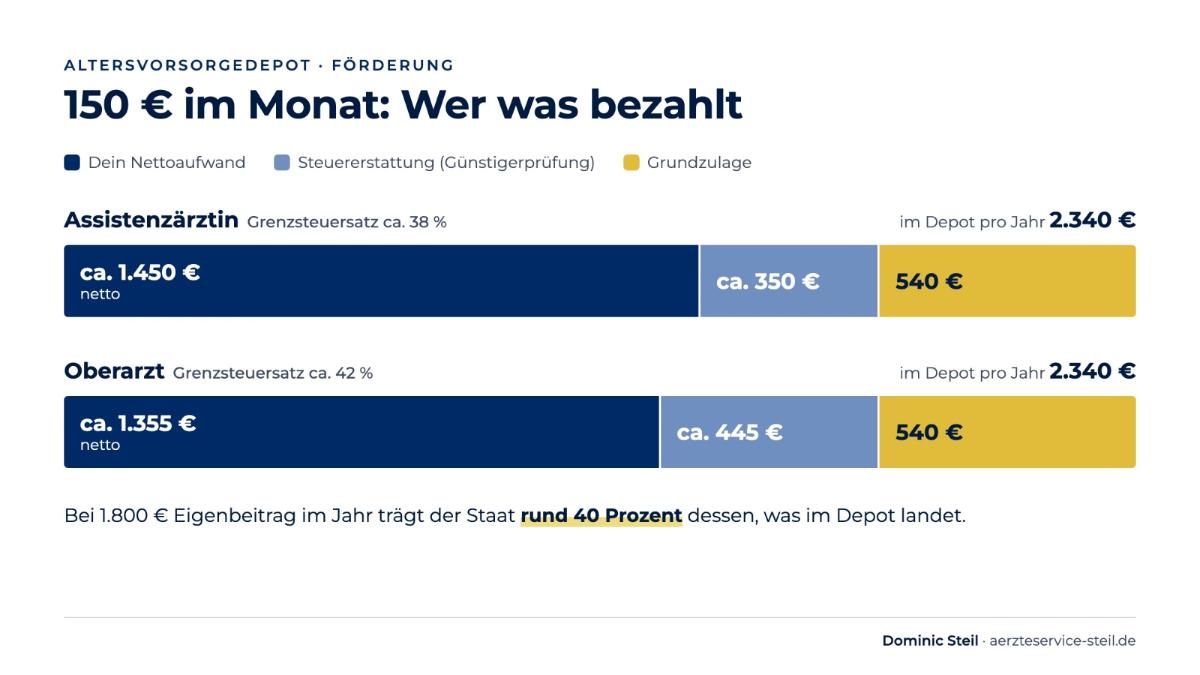
Vereinfachte Rechnung ohne Kinder, Solidaritätszuschlag und Kirchensteuer · Die Auszahlung wird nachgelagert besteuert
Die Günstigerprüfung: Der Hebel für Gutverdiener
Die Zulage fließt immer direkt ins Depot. Zusätzlich kannst du deine Beiträge in der Steuererklärung als Sonderausgaben ansetzen. Das Finanzamt prüft automatisch, ob der Steuervorteil höher ist als die Zulage. Ist er höher, bekommst du die Differenz erstattet.
Das Prinzip kennst du von Riester, und gerade die Günstigerprüfung machte Riester für Gutverdiener mit hohem Steuersatz erst interessant. Neu ist, dass du als Mitglied im Versorgungswerk jetzt selbst Zugang dazu hast. Bei den Grenzsteuersätzen, die Ärztinnen und Ärzte typischerweise haben, ist der Steuervorteil fast immer höher.
Wer förderberechtigt ist
Angestellte Klinikärztinnen und Klinikärzte sind künftig unmittelbar förderberechtigt, von der Assistenzzeit bis zur Chefarztposition. Auch Selbstständige mit Einkünften aus Gewerbebetrieb oder freiberuflicher Tätigkeit gehören erstmals dazu. Wer über die Niederlassung nachdenkt, verliert die Förderberechtigung beim Wechsel in die eigene Praxis also nicht.
Anbieter, Kosten und Auszahlung
Anbieten dürfen das Depot Banken, Sparkassen, Online-Broker, Fondsgesellschaften und Versicherer, sofern das Produkt zertifiziert ist. Eine offizielle Übersicht soll zum Marktstart erscheinen. Verbindliche Konditionen gibt es noch nicht.
Bei der Auswahl hilft dir ein Vergleich aus dem Klinikalltag: Ob Markenpräparat oder Generikum, die Wirkung ist dieselbe. Ein breit gestreuter ETF im günstigen Depot kann dasselbe leisten wie ein teuer verwalteter Fonds, nur dass bei Letzterem über 30 Jahre ein fünfstelliger Betrag an Kosten verloren gehen kann. Der Kostendeckel gilt nur für das Standarddepot. Bei allen anderen Varianten gilt: Beipackzettel lesen. Gefördert werden außerdem höchstens zwei neue Verträge pro Person, bestehende Riester-Verträge zählen nicht mit.
Die Auszahlung beginnt frühestens mit 65 Jahren, und zwar als lebenslange Rente über eine Versicherung oder als Auszahlplan bis mindestens zum 85. Lebensjahr. Dazu kannst du zu Rentenbeginn einmalig bis zu 30 Prozent des Kapitals entnehmen. In der Ansparphase fallen keine Steuern auf Erträge an. Die Auszahlungen werden später als sonstige Einkünfte versteuert, der geförderte Teil voll. Da Ärztinnen und Ärzte im Ruhestand meist einen niedrigeren Steuersatz haben als im Berufsleben, geht diese Rechnung in der Regel auf.
Was aus alten Riester-Verträgen wird
- Bestandsschutz: Bestehende Verträge laufen mit der bisherigen Förderung weiter.
- Wechseloption ab 2027: Dein Riester-Guthaben kann ins Altersvorsorgedepot übertragen werden, ohne dass du bisherige Förderung zurückzahlen musst.
- Vorsicht bei Parallelbetrieb: Wer zusätzlich zum alten Vertrag einen neuen abschließt, verliert nach aktuellem Stand den Bestandsschutz des Altvertrags.
Ob sich ein Wechsel lohnt, hängt vor allem von Abschluss- und laufenden Kosten ab. Das lässt sich nur mit dem Vertrag auf dem Tisch beantworten.
Was noch offen ist und wie du dich vorbereitest
Offene Punkte
- Anwendungsschreiben des Bundesfinanzministeriums: Es fehlt noch. Es regelt unter anderem, wie der nicht geförderte Teil bei Auszahlplan und Teilkapitalauszahlung besteuert wird. Für die Grundentscheidung egal, für die Feinplanung nicht.
- Anbieter und Konditionen: Kosten, Fondsauswahl und Wechselmöglichkeiten zeigen sich erst ab Januar.
- Praxis beim Versorgungswerk: Wie reibungslos der Datenabgleich mit der Zulagenstelle anfangs läuft, muss sich zeigen.
- Frühstart-Rente: Geplant ist, dass der Staat für jedes Kind vom 6. bis zum 18. Lebensjahr monatlich 10 Euro in ein eigenes Altersvorsorgedepot einzahlt. Der Entwurf liegt im Bundestag. Mit Kindern solltest du das im Blick behalten.
Dein Fahrplan: erst Diagnose, dann Behandlung
Die Zulage wird pro Beitragsjahr berechnet. Wer 2027 einsteigt und bis Jahresende 1.800 Euro eingezahlt hat, bekommt die volle Förderung für das Jahr. Du hast also Zeit, die ersten Angebote in Ruhe zu vergleichen.
- Bestandsaufnahme: Was hast du schon? Versorgungswerk, Rürup, ETF-Depot, alte Riester- oder Lebensversicherungsverträge?
- Einordnung: Das Depot ist ein Baustein, kein Gesamtkonzept. Mit maximal 1.800 Euro gefördertem Eigenbeitrag schließt es deine Versorgungslücke nicht allein. Dafür bleiben Rürup-Rente und freies Investieren die wichtigeren Hebel. Als Einstieg mit sehr hoher Förderquote ist es aber kaum zu schlagen.
- Auswahl: Vergleiche ab Januar Kosten, Fondsauswahl und Flexibilität. Für die meisten wird ein breit gestreutes, kostengünstiges Depot ohne Garantie am sinnvollsten sein.
- Umsetzung: Richte einen Dauerauftrag über 150 Euro im Monat ein, erteile die Einwilligung zum Datenabgleich, stelle den Zulagenantrag und gib die Beiträge in der Steuererklärung an.
Fazit
Zum ersten Mal profitierst du als Ärztin oder Arzt direkt von staatlich geförderter privater Altersvorsorge, und das mit einer Förderquote, die gerade bei hohem Steuersatz bemerkenswert ist. Das Altersvorsorgedepot ersetzt kein Vorsorgekonzept. Aber bei 150 Euro im Monat und rund 40 Prozent staatlicher Beteiligung solltest du diesen Baustein nicht liegen lassen.
Bis Januar brauchst du keine Hektik, sondern Klarheit: Wissen, was du schon hast und wo das neue Depot sinnvoll hineinpasst. Dann setzt du es im Januar nur noch um. Starte am besten heute mit der Bestandsaufnahme.
Kann ich das Altersvorsorgedepot schon jetzt abschließen?
Nein. Das Gesetz gilt, die zertifizierten Produkte kommen aber erst am 1. Januar 2027 auf den Markt. Sei vorsichtig bei Angeboten, die schon jetzt ein „geförderten Depot" versprechen.
Muss ich schon im Januar starten, um die volle Förderung zu bekommen?
Nein. Die Zulage wird pro Beitragsjahr berechnet. Wenn du bis Ende 2027 insgesamt 1.800 Euro einzahlst, erhältst du die volle Förderung für dieses Jahr.
Was passiert mit meinem alten Riester-Vertrag?
Er genießt Bestandsschutz und läuft mit der bisherigen Förderung weiter. Alternativ kannst du das Guthaben ab 2027 ohne Rückzahlung der Förderung ins neue Depot übertragen. Schließt du zusätzlich einen neuen Vertrag ab, verlierst du nach aktuellem Stand den Bestandsschutz des alten.
Ab wann kann ich das Geld ausgezahlt bekommen?
Frühestens mit 65 Jahren, als lebenslange Rente oder als Auszahlplan bis mindestens zum 85. Lebensjahr. Zu Rentenbeginn sind einmalig bis zu 30 Prozent des Kapitals auszahlbar.
Reicht das Depot als alleinige Altersvorsorge?
Nein. Mit maximal 1.800 Euro gefördertem Eigenbeitrag im Jahr ist es ein Baustein. Für die große Versorgungslücke sind Rürup-Rente und freies Investieren die wichtigeren Hebel.