Altersvorsorgedepot: Was passiert jetzt mit deinem Riester-Vertrag?

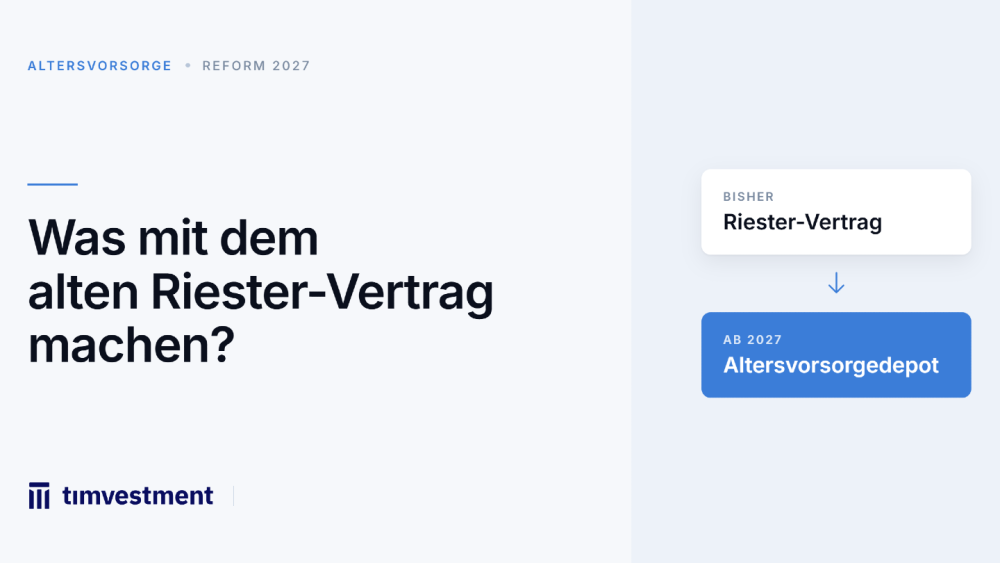
Riester vs Altersvorsorgedepot
Millionen Deutsche zahlen seit Jahren brav in ihren Riester-Vertrag ein, ohne sich groß Gedanken darüber zu machen, ob sich das eigentlich noch lohnt. Ab 2027 ändert sich die Lage grundlegend: Mit dem sogenannten Altersvorsorgedepot, inoffiziell schon als "Riester 2.0" gehandelt, steht eine moderne, ETF-basierte Alternative in den Startlöchern. Und plötzlich stellt sich für Millionen Sparer eine Frage, die sie vorher nie ernsthaft beantworten mussten: Was mache ich eigentlich mit meinem bestehenden Vertrag?
Die Antwort darauf ist alles andere als trivial. Denn pauschale Ratschläge helfen hier niemandem weiter. Manche Verträge sind mit ihren alten Garantiezinsen echte Schätze, die man auf keinen Fall leichtfertig aufgeben sollte. Andere wiederum dümpeln seit Jahren mit hohen Kosten und mickriger Rendite vor sich hin und sind reif für einen Wechsel. Genau deshalb lohnt sich jetzt ein genauer Blick auf die eigene Situation, bevor voreilig gekündigt oder unüberlegt weitergemacht wird.
Vier Wege für deinen bestehenden Riester-Vertrag
Wenn du einen laufenden Riester-Vertrag besitzt, hast du grundsätzlich vier Möglichkeiten, wie es weitergehen kann. Jede davon hat ihre eigene Logik, und welche für dich passt, hängt stark von deinen individuellen Konditionen ab.
1. Einfach weiterlaufen lassen
Wer noch einen Vertrag mit guten Altkonditionen ergattert hat, also zum Beispiel einen ordentlichen Garantiezins aus besseren Zeiten, sollte diesen in der Regel nicht anrühren. Auch wenn du grundsätzlich zufrieden bist mit den Leistungen, spricht nichts dagegen, einfach weiterzumachen wie bisher.
2. Beitragsfrei stellen
Du kannst deinen Vertrag auch ruhen lassen, ohne ihn komplett aufzugeben. Das bedeutet: Du zahlst keine neuen Beiträge mehr ein, aber dein bisheriges Guthaben sowie die bereits erhaltenen Förderungen bleiben erhalten. Diese Option eignet sich vor allem dann, wenn du finanziell etwas Luft brauchst oder unsicher bist, wie es mit deiner Altersvorsorge weitergehen soll.
3. Umstieg ins neue Altersvorsorgedepot
Mit "Riester 2.0" soll es künftig möglich werden, dein bestehendes Guthaben in eine moderne, ETF-basierte Lösung zu übertragen, und zwar ohne die bereits kassierten Förderungen zu verlieren. Das klingt zunächst verlockend, gerade wenn dein aktueller Vertrag mit hohen Kosten und wenig Rendite glänzt. Trotzdem gilt: Ein Wechsel will gut durchgerechnet sein.
4. Kündigung
Die Kündigung ist in den allermeisten Fällen die ungünstigste Variante. Denn dabei musst du sämtliche Zulagen und Steuervorteile, die du über die Jahre kassiert hast, wieder zurückzahlen. Was auf den ersten Blick wie ein cleverer Schlussstrich wirkt, entpuppt sich finanziell oft als teurer Fehler.
Lohnt sich der Wechsel von Riester ins Altersvorsorgedepot?
Die richtige Frage lautet jetzt anders
Bisher drehte sich die Debatte oft um die Grundsatzfrage: Riester ja oder nein? Diese Diskussion ist inzwischen überholt. Viel wichtiger ist eine andere, sehr viel konkretere Frage: Ist dein bestehender Vertrag überhaupt noch zeitgemäß?
Um das zu beantworten, lohnt sich ein ehrlicher Check anhand mehrerer Kriterien. Genau hier zeigen sich nämlich oft erhebliche Unterschiede zwischen klassischen Riester-Policen und dem kommenden Altersvorsorgedepot.
| Kriterium | Klassischer Riester-Vertrag | Neues Altersvorsorgedepot |
|---|---|---|
| Kosten | teils hoch durch Verwaltung und Vertrieb | in der Regel deutlich schlanker |
| Garantien | oft feste Beitragsgarantie | flexibler, dafür mehr Marktchancen |
| Anlagestrategie | häufig konservativ, wenig ETF-Anteil | überwiegend ETF-basiert |
| Förderquote | individuell je nach Vertrag | soll attraktiv gestaltet werden |
| Flexibilität im Ruhestand | oft eingeschränkt | voraussichtlich flexibler |
| Steuerliche Auswirkungen | vertragsabhängig | noch im Detail zu klären |
Diese Tabelle zeigt: Pauschale Aussagen helfen dir nicht weiter. Es kommt auf deinen individuellen Vertrag an, wie er im direkten Vergleich abschneidet.
Du willst deine bestehende Altersvorsorge auf den Prüfstand stellen und wissen welche weiteren Hebel für dich Sinn machen? Vereinbare eine kostenfreie Vertragsanalyse mit uns: https://www.timvestment.de/
Diese Punkte solltest du konkret prüfen
- Kosten: Wie viel frisst dein Vertrag jährlich an Verwaltungs- und Abschlusskosten?
- Garantien: Welche Beitragsgarantie hast du vertraglich zugesichert bekommen?
- ETF-Strategie: Wie hoch ist der Aktien- beziehungsweise ETF-Anteil in deinem aktuellen Vertrag?
- Förderquote: Wie viel staatliche Zulage bekommst du tatsächlich im Verhältnis zu deinen eigenen Einzahlungen?
- Flexibilität im Ruhestand: Wie frei kannst du später über dein Kapital verfügen?
- Steuerliche Auswirkungen: Welche steuerlichen Folgen hat ein Wechsel oder eine Kündigung für dich persönlich?
Viele Menschen besitzen einen Riester-Vertrag, ohne jemals systematisch geprüft zu haben, ob er wirklich noch zu ihrer Lebenssituation passt. Das ist verständlich, schließlich ändern sich Lebensumstände, Zinsniveaus und gesetzliche Rahmenbedingungen ständig. Umso wichtiger ist es, jetzt aktiv zu werden, statt einfach abzuwarten.
Thorsten Illig-Martin, Fachmann für Honorarberatung
Fazit: Prüfen statt überstürzt handeln
Die Einführung von "Riester 2.0" ist eine gute Gelegenheit, endlich einen nüchternen Blick auf deinen bestehenden Vertrag zu werfen. Weder blindes Festhalten noch überstürztes Kündigen sind die richtige Antwort. Stattdessen zählt eine ehrliche Analyse von Kosten, Garantien, Förderquote und Flexibilität. Nimm dir die Zeit, deinen Vertrag mit den neuen Möglichkeiten zu vergleichen, bevor du eine Entscheidung triffst, die du später nicht mehr rückgängig machen kannst.
Sollte ich meinen Riester-Vertrag jetzt sofort kündigen?
In den meisten Fällen nein, denn bei einer Kündigung musst du Zulagen und Steuervorteile zurückzahlen, was finanziell selten sinnvoll ist.
Was passiert mit meinem Guthaben, wenn ich beitragsfrei stelle?
Dein bisheriges Guthaben sowie die bereits erhaltenen Förderungen bleiben erhalten, du zahlst lediglich keine neuen Beiträge mehr ein.
Kann ich meinen alten Vertrag einfach in das neue Altersvorsorgedepot übertragen?
Genau das soll ab 2027 möglich sein, und zwar ohne dass du bereits erhaltene Förderungen verlierst.
Lohnt sich ein Wechsel für jeden Riester-Sparer gleichermaßen?
Nein, das hängt stark von deinen individuellen Konditionen wie Garantiezins, Kosten und ETF-Anteil ab, deshalb ist eine persönliche Prüfung sinnvoll.
Wie finde ich heraus, ob mein Vertrag noch zeitgemäß ist?
Vergleiche systematisch Kosten, Garantien, Förderquote und Flexibilität deines Vertrags mit den Eckdaten des neuen Altersvorsorgedepots, im Zweifel hilft eine unabhängige Beratung weiter.
Dieser Beitrag dient der allgemeinen Information und ist in keiner Art und Weise eine professionelle (Anlage-)Beratung und ersetzen diese auch nicht. Es handelt sich auch nicht um eine Rechts- oder Steuerberatung.