
AXA Direktversicherung: Lohnt sich die bAV Relax Rente für Geschäftsführer?

Lohnt sich die bAV Relax Rente für Geschäftsführer?
Du bist Gesellschafter-Geschäftsführer, hast ein Angebot zur betrieblichen Altersvorsorge der AXA auf dem Tisch oder zahlst schon seit Jahren in einen Vertrag ein? Dann stellt sich irgendwann die entscheidende Frage: Bleibt am Ende wirklich etwas übrig? Die Antwort steckt nicht in den bunten Renditeszenarien der Angebote, sondern im Kleingedruckten.
Deshalb lohnt sich ein nüchterner Blick auf zwei Dinge: einen echten Bestandsvertrag mit rund zehn Jahren Laufzeit und ein aktuelles Angebot samt Kostenaufstellung. Du erfährst, wo dein Geld tatsächlich landet, welche Kosten es auffressen und wie viel Nettorendite realistisch übrig bleibt. Das Prinzip lässt sich auf viele ähnliche Verträge anderer Versicherer übertragen.
Der Blick in den Bestandsvertrag
Ernüchternder Stand nach über 10 Jahren Investment
Der Beispielvertrag ist eine klassische Rente mit 100 Euro Monatsbeitrag, also 1.200 Euro im Jahr. Er läuft seit Oktober 2014. Nach gut zehn Jahren liegt der Vertragswert bei etwa 10.000 Euro. Spannend ist, wo dieses Guthaben steckt: Nur rund 240 Euro befinden sich im Aktienindex. Der große Rest liegt im sogenannten Sicherungsvermögen des Versicherers, auch Deckungsstock genannt.
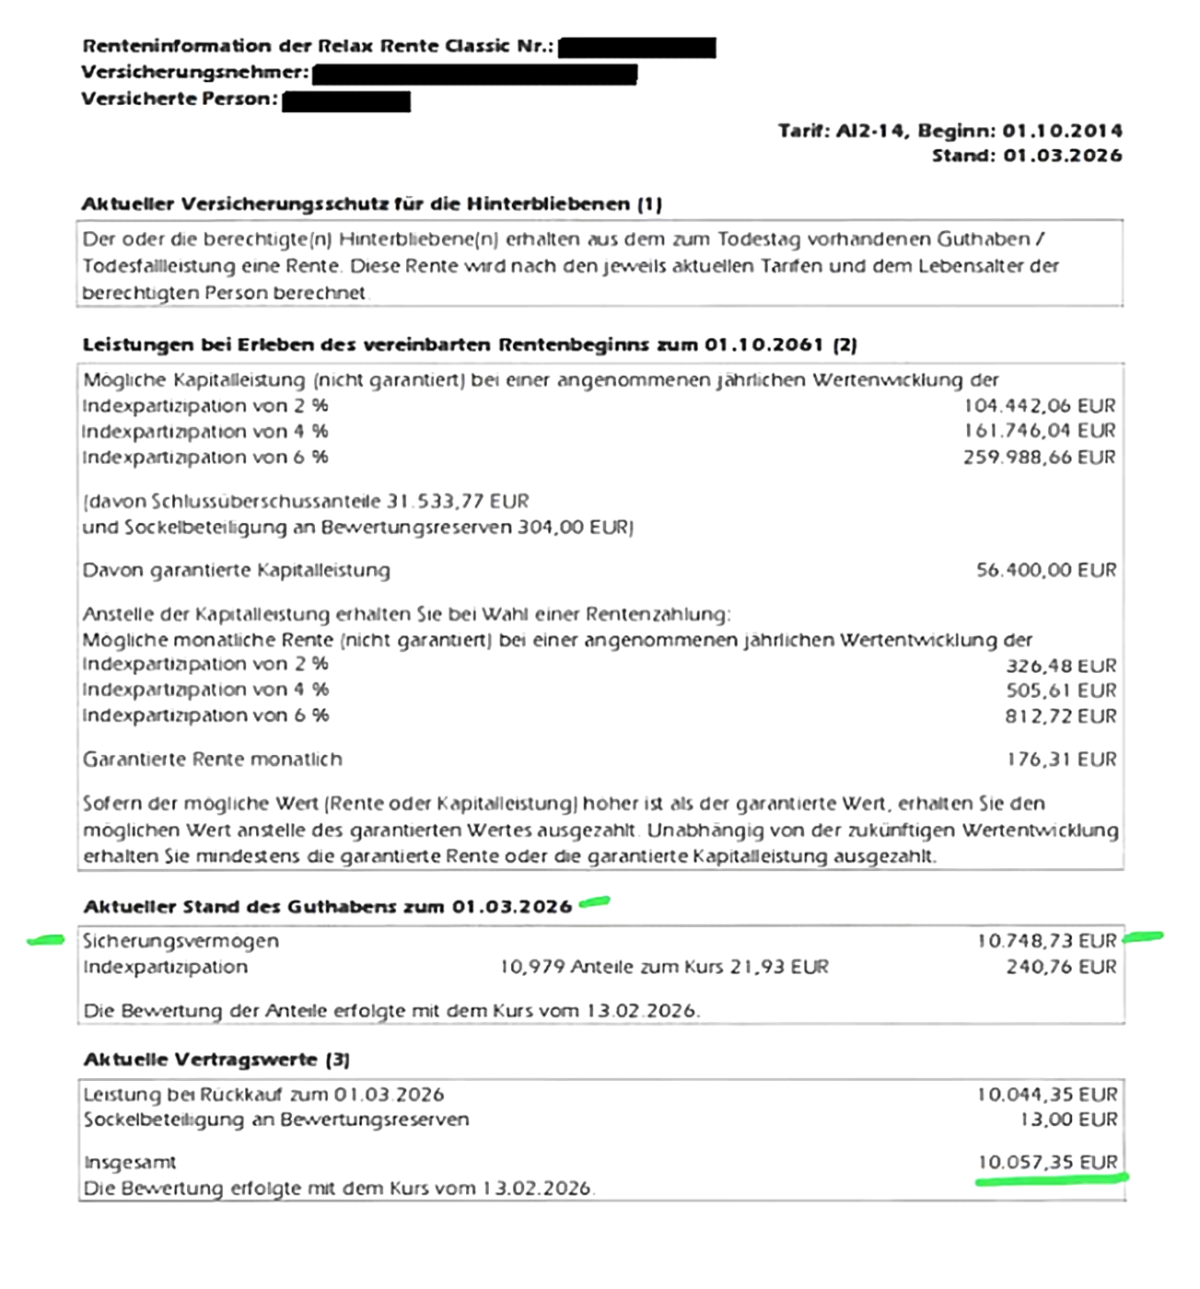
Nur 240,76€ wurden investiert. Der Großteil des Geldes liegt im Sicherungsvermögen.
Warum das Sicherungsvermögen kaum Rendite bringt
Das Sicherungsvermögen erwirtschaftet im Schnitt etwa 2-3 % Rendite. Gleichzeitig fallen in solchen Verträgen Kosten von rund 1,5 % oder mehr an. Nach Abzug dieser Kosten bleibt relativ wenig Nettorendite übrig. Zieht man jetzt noch die Inflation von ca. 2% ab, verbrennen diese Verträge faktisch Geld. Das ist kein AXA-Sonderproblem, sondern ein grundsätzliches Problem: Liegt dein Vertragswert überwiegend im Sicherungsvermögen, kann nach Kosten kaum Rendite entstehen.
AXA Relax Rente bAV unter der Lupe
Garantie und Drei-Topf-Hybrid
Beim aktuellen Angebot handelt es sich um eine Direktversicherung mit lebenslang garantierter Rente. Das Wort "garantiert" klingt beruhigend, bedeutet aber: Du bekommst auf jeden Fall zurück, was du eingezahlt hast. Dafür muss der Großteil deines Geldes sicher im Sicherungsvermögen liegen.
Der Vertrag ist ein sogenannter Drei-Topf-Hybrid:
- Topf 1: Anlage im Sicherungsvermögen des Versicherers
- Topf 2: Beteiligung an einem Index
- Topf 3: gewählte freie Investmentanlage
Das Problem: Solche Konstruktionen brauchen sehr lange, bis überhaupt Geld im dritten Topf ankommt. Über Jahre bleibt es im Sicherungsvermögen.
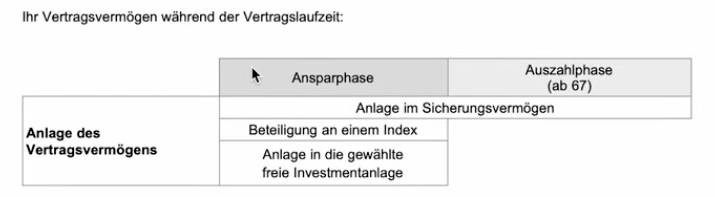
Investiert wird in 3 Töpfe. Erst im letzten Topf kann der Kunde entschieden, in welche Fonds investiert wird.
Welche Kosten stecken im Vertrag?
Bei Rentenversicherungen fallen verschiedene Kostenarten an. Ich habe ein neues Beispiel mit dem 2026 geltenden Freibetrag von 676€ (8112€ pro Jahr) berechnet. In diesem Beispiel sieht das so aus:
| Kostenart | Bedeutung | Höhe im Beispiel |
|---|---|---|
| Alpha-Kosten | Abschluss- und Vertriebskosten, auf die ersten fünf Jahre verteilt | 2,5 % |
| Beitragsbezogene Verwaltungskosten | Verdienst des Versicherers, rund 790 Euro pro Jahr | ca. 9,75 % des Beitrags |
| Gamma-Kosten | Kosten auf den Vertragswert, durch Überschüsse gesenkt | 0,39 % |
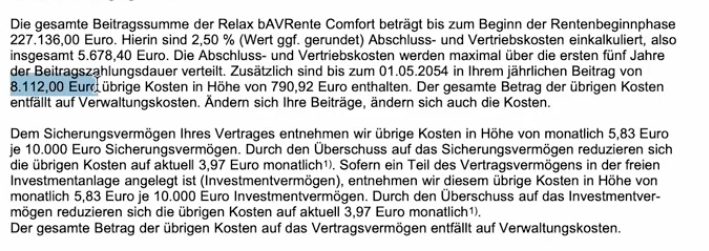
In jedem Angebot zu Rentenversicherungen stehen die Kosten aufgeschlüsselt im Kleingedruckten.
Zusätzlich kommen Fondskosten hinzu, die du in jedem Fonds hättest, egal wo du ihn kaufst.
Die Rechnung: Was bleibt netto?
Für die Berechnung wird die Realität aus dem Beispiel ganz oben im Text abgebildet: etwa 95 % im Sicherungsvermögen, 5 % im Index, nichts in freien Fonds. Angenommen werden 676 Euro Monatsbeitrag über 30 Jahre, 0,9 % Garantiezins, 2,6 % laufende Verzinsung und 3 % Überschussbeteiligung. Den Index rechnen wir mit großzügigen 7 %, also eher besser als realistisch.
Das Ergebnis:
- Eingezahlt: rund 243.000 Euro
- Kosten gesamt: rund 48.000 Euro, davon etwa 47.000 Euro bei der Versicherung
- Ertrag nach Kosten: rund 122.000 Euro
- Nettorendite vor Steuern und Inflation: 2,59 %
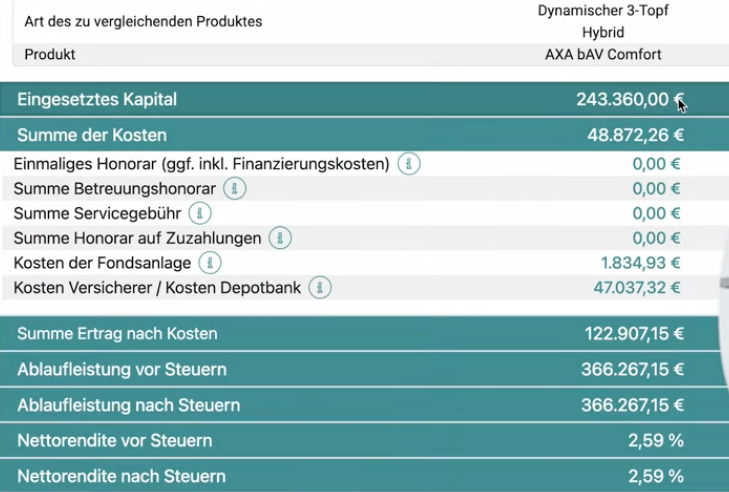
676€ pro Monat auf 30 Jahre in die bAV der AXA investiert. 2,59% Nettorendite. Hier müssen noch ca. 2% Inflation abgezogen werden.
Worauf du bei deinem Angebot achten solltest
- Prüfe, wie hoch der Anteil im Sicherungsvermögen tatsächlich ist.
- Suche nach der Kostenaufstellung und rechne die Alpha-, Verwaltungs- und Gamma-Kosten durch.
- Misstraue Renditeszenarien und rechne mit der realen Anlage nach.
- Frag nach Alternativen, wenn dein Geld jahrelang im Sicherungsvermögen verharrt.
Fazit
Garantien kosten Rendite. Wenn nahezu dein gesamtes Geld im Sicherungsvermögen liegt und obendrein hohe Kosten anfallen, bleibt nach Inflation kaum ein Plus. Das gilt nicht nur für AXA, sondern für viele bAV-Verträge am Markt. Nimm dein Angebot oder deine Standmitteilung heute noch zur Hand, schau dir die Verteilung der Töpfe und die Kosten an und rechne die Nettorendite nach. Lass dir bei Unsicherheit ein ehrliches Feedback geben, ob der Vertrag taugt oder ob es eine Alternative gibt. Wir helfen dir gerne dabei!
Das Video zum Artikel findest du HIER.
Was ist das Sicherungsvermögen?
Es ist der Anlagetopf des Versicherers, auch Deckungsstock genannt. Hier liegt das Geld, das die Garantie absichert. Es erwirtschaftet im Schnitt etwa 2-3 % je nach Versicherer.
Was bedeutet "garantierte Rente" konkret?
Du bekommst mindestens diese Summe garantiert zurück. Dafür liegt der Großteil deines Vertragswerts sicher, aber renditeschwach, im Sicherungsvermögen.
Was ist ein Drei-Topf-Hybrid?
Das ist ein Vertrag mit drei Anlagetöpfen: Sicherungsvermögen, Indexbeteiligung oder Wertsicherungsfonds und freie Investmentanlage. Oft dauert es sehr lange, bis nennenswert Geld in die freie Anlage fließt.
Wie hoch ist der Freibetrag für die Direktversicherung?
Im Beispiel werden 676 Euro monatlich genutzt, also 8.112 Euro jährlich, die du aktuell steuerlich begünstigt investieren kannst.