
Bankbewertung unter dem Kaufpreis in Dubai 2026: Was Käufer jetzt tun können

Die Bank finanziert den niedrigeren Wert. Die Differenz zahlen Sie.
Wenn die Bankbewertung (Valuation) unter dem im MOU vereinbarten Kaufpreis liegt, finanziert die Bank nur einen Prozentsatz des niedrigeren Bewertungswerts, nicht des Kaufpreises.
Käufer müssen dann entweder die Differenz aus Eigenkapital zuschießen, mit dem Verkäufer nachverhandeln oder prüfen, ob das MOU einen Rücktritt ohne Verlust der Anzahlung erlaubt.
Das Wichtigste in Kürze
- Die Bank beauftragt einen unabhängigen, von ihr zugelassenen Gutachter. Der Käufer hat auf die Auswahl in der Regel keinen Einfluss.
- Die Bewertung kann unter dem vereinbarten Kaufpreis liegen, besonders bei sehr nachgefragten Lagen, schnell steigenden Preisen oder Off-Market-Transaktionen ohne unmittelbare Vergleichswerte.
- Finanziert wird ein Prozentsatz des niedrigeren Werts (Bewertung), nicht des Kaufpreises. Bei einer Beleihung von in der Regel höchstens 65 Prozent, in einigen Fällen nur 50 Prozent, wächst die Finanzierungslücke entsprechend.
- Ob die 10-prozentige Anzahlung bei einem Rücktritt verfällt, hängt fast ausschließlich davon ab, ob das MOU eine Finanzierungsvorbehaltsklausel enthält.
- Ohne eine solche Klausel gilt es marktüblich als Vertragsbruch des Käufers, wenn die Finanzierung nur zu für den Käufer nicht erfüllbaren Bedingungen angeboten wird, mit der Folge, dass die Anzahlung beim Verkäufer verbleiben kann.
- Käufer haben mehrere Optionen: Eigenkapital aufstocken, Kaufpreis mit dem Verkäufer neu verhandeln oder vom MOU zurücktreten.
Warum kann die Bankbewertung unter dem Kaufpreis liegen und welche Faktoren sind dafür ausschlaggebend?
Banken in den VAE lassen jede zu finanzierende Immobilie von einem unabhängigen, bankseitig akkreditierten Gutachter bewerten, bevor sie eine finale Finanzierungszusage erteilen. Der Gutachter arbeitet im Auftrag der Bank, nicht im Auftrag des Käufers, und stützt sich überwiegend auf tatsächlich registrierte Vergleichstransaktionen, ergänzt um Zustand, Ausstattung und Lage der Einheit.
Der Gutachter arbeitet im Auftrag der Bank und stützt sich auf registrierte Vergleichstransaktionen, nicht auf die Marktstimmung.
Genau hier entsteht die Lücke: Ein vereinbarter Kaufpreis spiegelt oft die aktuelle Marktstimmung wider, während sich die Bewertung an bereits registrierten, also etwas älteren Transaktionen orientiert. In Marktphasen mit schnell steigenden Preisen, bei sehr gefragten Projekten oder auch Einheiten mit wenigen Vergleichsobjekten, kann der vereinbarte Preis daher spürbar über der Bewertung liegen. Auch eine besonders hohe Zahlungsbereitschaft eines einzelnen Käufers, etwa wegen eines bestimmten Blicks oder einer seltenen Grundrissvariante, lässt sich in einer Bewertung, die sich an Vergleichswerten orientiert, nur begrenzt abbilden.
Wie läuft die Bewertung konkret ab?
Nach Unterzeichnung des MOU und Zahlung der Anzahlung reicht der Käufer den Finanzierungsantrag bei der Bank ein. Die Bank beauftragt daraufhin einen ihrer zugelassenen Gutachter mit einer Vor-Ort-Begehung. Das Ergebnis fließt unmittelbar in die finale Kreditentscheidung (FOL) ein: Die Bank finanziert ihren üblichen Prozentsatz (in der Regel 65 Prozent, in einigen Fällen 50 Prozent) nicht vom Kaufpreis, sondern vom niedrigeren der beiden Werte. Liegt die Bewertung unter dem Kaufpreis, sinkt der finanzierbare Betrag automatisch mit.
Diese Praxis ist keine Besonderheit einzelner Institute, sondern in den VAE marktüblich und dient dem Risikomanagement der Bank: Sie will nicht mehr finanzieren, als die Immobilie nach unabhängiger Einschätzung tatsächlich wert ist.
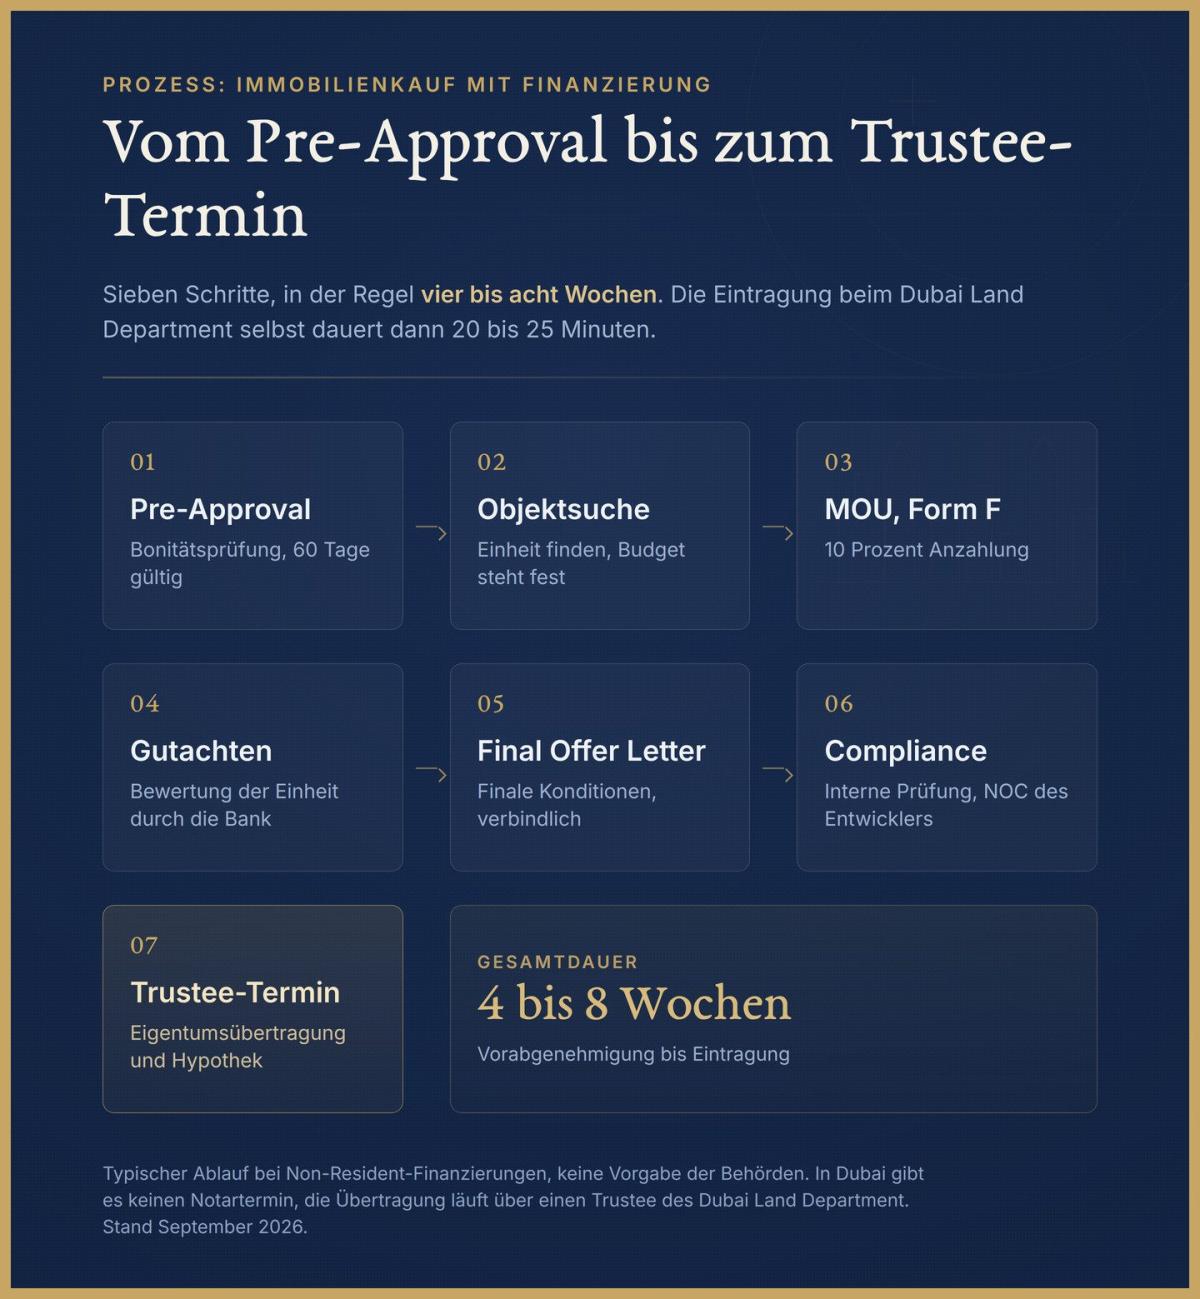
Der gesamte Immobilienfinanzierungs-Prozess im Überblick.
Welche Optionen haben Käufer bei einer niedrigen Bewertung?
Ein Rechenbeispiel verdeutlicht die Größenordnung. Angenommen, der vereinbarte Kaufpreis beträgt AED 2.000.000 und die Bank finanziert 65 Prozent. Der Käufer plant mit folgendem Budget:
| Position | Betrag in AED |
| Kaufpreis | 2.000.000 |
| Geplantes Darlehen (65 Prozent des Kaufpreises) | 1.300.000 |
| Geplantes Eigenkapital (35 Prozent) | 700.000 |
Fällt die Bankbewertung nun auf AED 1.850.000 (rund 7,5 Prozent unter dem Kaufpreis), ändert sich die Rechnung:
| Position | Betrag in AED |
| Bankbewertung | 1.850.000 |
| Tatsächliches Darlehen (65 Prozent der Bewertung) | 1.202.500 |
| Kaufpreis unverändert | 2.000.000 |
| Notwendiges Eigenkapital | 797.500 |
| Zusätzlicher Eigenkapitalbedarf gegenüber der Planung | 97.500 |
Der Käufer muss also AED 97.500 mehr aus eigenen Mitteln aufbringen, als ursprünglich kalkuliert, und das zusätzlich zu den Nebenkosten von rund 6 bis 7 Prozent (DLD-Gebühr, Maklerprovision und Kleinposten), die seit der Weisung der Zentralbank vom Januar 2025, wirksam ab dem 1. Februar 2025, ohnehin vollständig aus Eigenkapital zu tragen sind. In der Praxis stehen Käufern dann drei Wege offen:
- Differenz aus Eigenkapital zuschießen. Die schnellste Lösung, sofern liquide Mittel vorhanden sind. Der Kaufpreis bleibt unverändert, nur der Eigenkapitalanteil steigt.
- Mit dem Verkäufer nachverhandeln. Die unabhängige Bewertung ist ein sachliches, belastbares Argument in der Preisverhandlung — vorausgesetzt, das MOU sieht eine entsprechende Regelung für diesen Fall ausdrücklich vor
- Vom MOU zurücktreten. Die letzte Option, deren finanzielle Folgen unmittelbar von dem Finanzierungsvorbehalt abhängen, siehe nächster Abschnitt.
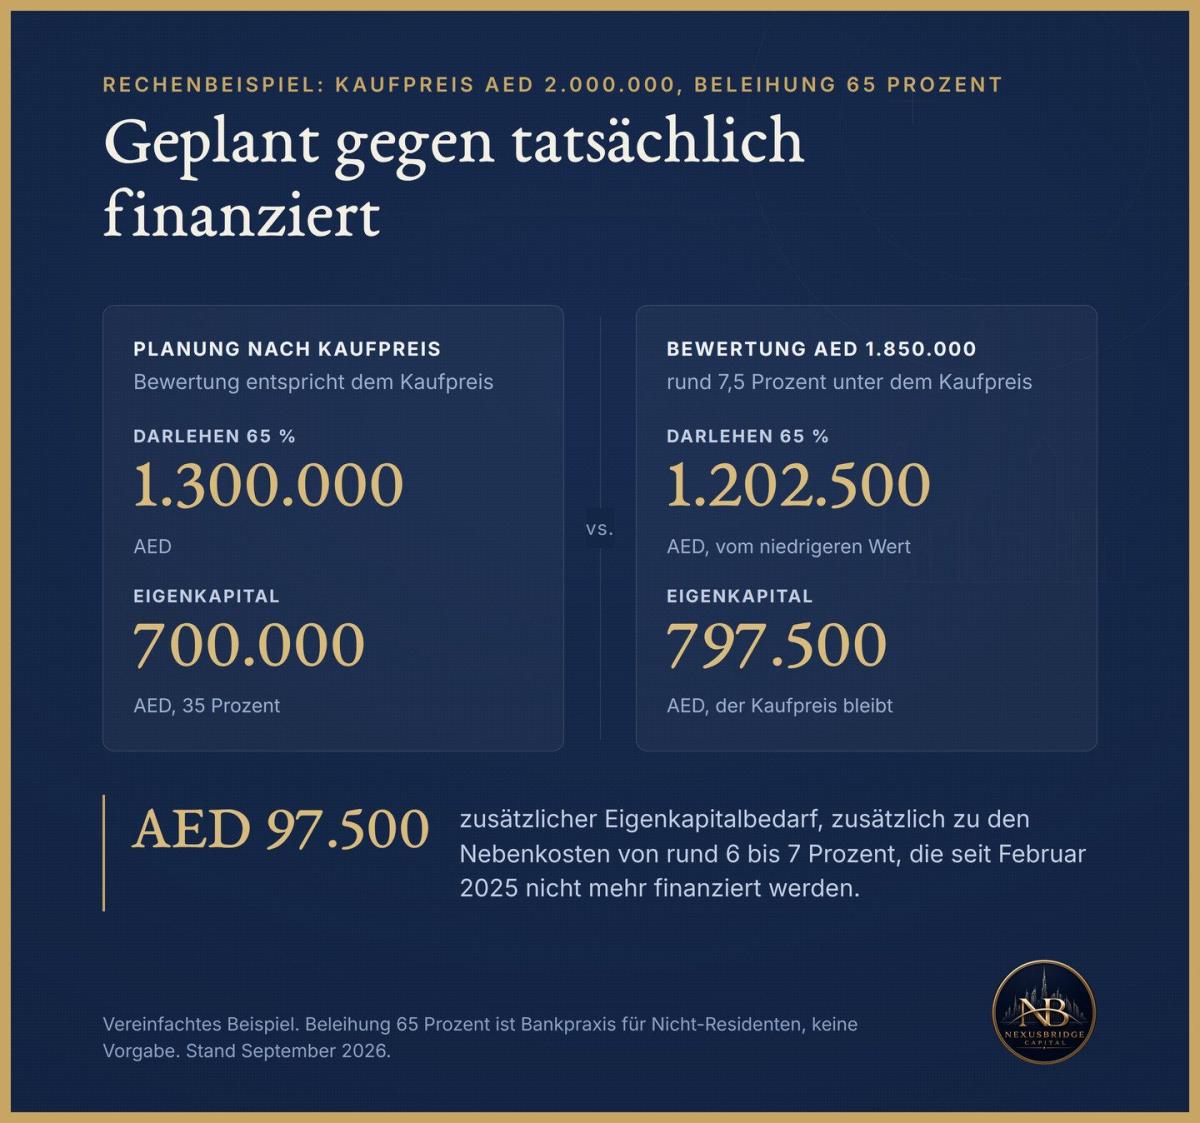
Rund 7,5 Prozent niedrigere Bewertung, AED 97.500 mehr Eigenkapital: Die Bank finanziert 65 Prozent des niedrigeren Werts, nicht des Kaufpreises.
Was passiert mit der Anzahlung bei einem Rücktritt?
Das ist der Punkt, an dem viele Käufer unangenehm überrascht werden. Das Schicksal der üblicherweise 10-prozentigen Anzahlung hängt praktisch vollständig davon ab, ob das MOU (Form F) eine sogenannte Finanzierungsvorbehaltsklausel enthält.
Mit einer solchen Klausel wird die Verpflichtung des Käufers zur Fertigstellung des Kaufs ausdrücklich davon abhängig gemacht, dass die Bank die Finanzierung zu den erwarteten Konditionen tatsächlich bewilligt. Ist dies insofern nicht realisierbar, weil die Bewertung zu niedrig ausfällt und der Käufer nicht bereit ist, die Differenz aufzubringen, greift die Klausel: Der Vertrag wird aufgehoben, die Anzahlung wird an den Käufer zurückerstattet.
Ohne eine entsprechende Klausel gilt es nach gängiger Marktpraxis als Nichterfüllung durch den Käufer, wenn er den finalen Finanzierungskonditionen (FOL) nicht nachgehen kann — auch wenn das Pre-Approval noch andere, bessere Konditionen vorsah. Auf dieses frühere Pre-Approval kann sich der Käufer dann nicht berufen.
Die Finanzierungsklausel im MOU entscheidet über die Anzahlung. Lesen Sie sie vor der Unterschrift, nicht nach der Bewertung.
| Situation | Übliche Folge |
| MOU enthält Finanzierungsvorbehalt, Bank lehnt Betrag in erwarteter Höhe ab | Vertrag wird aufgehoben, Anzahlung wird zurückerstattet |
| MOU enthält keinen Finanzierungsvorbehalt, Käufer kann Differenz nicht zahlen | Anzahlung kann beim Verkäufer verbleiben, Käufer gilt als vertragsbrüchig |
| Käufer verhandelt Kaufpreis unter Verweis Finanzierungsvorbehalt nach | Kaufpreis wird ggf. angepasst, wenn nicht - dann Rücktritt |
Wichtig für die Praxis: Ein reines Pre-Approval der Bank, also die vorläufige Finanzierungsbestätigung, ist noch keine finale Zusage. Der Abstand zwischen vorläufiger und finaler Zusage ist genau die Phase, in der ungeschützte Käufer ihre Anzahlung verlieren können. Wer ein MOU unterschreibt, sollte die Formulierung der Finanzierungsklausel deshalb vor der Unterschrift genau lesen und im Zweifel von einem fachkundigen Dritten prüfen lassen, nicht erst, wenn die Bewertung bereits vorliegt.
Häufige Fehler und was Sie stattdessen tun sollten
Ein verbreiteter Fehler ist, das MOU zu unterschreiben, ohne die Finanzierungsklausel überhaupt zu lesen oder ihre Formulierung zu hinterfragen. Standardformulare enthalten entweder gar keinen Finanzierungsvorbehalt, oder eine Formulierung, die für den Käufer nicht besonders schützend ist. Prüfen Sie vor der Unterschrift ausdrücklich, ob und wie ein Finanzierungsvorbehalt formuliert ist, und lassen Sie sich diese im Zweifel von einem Anwalt erläutern.
Ein zweiter Fehler ist, das Pre-Approval als verbindliche Zusage misszuverstehen. Tatsächlich handelt es sich nur um eine vorläufige, unverbindliche Einschätzung, die tatsächlichen, verbindlichen Konditionen legt die Bank erst mit dem finalen Kreditangebot (FOL) fest, nachdem das Gutachten vorliegt. Weicht die Bewertung vom Kaufpreis ab, können die finalen Konditionen entsprechend von der Pre-Approval abweichen.
Ein dritter Fehler ist, sich bei einer niedrigen Bewertung allein auf die Bewertung selbst als Verhandlungsargument zu verlassen, ohne vorher vertraglich die Grundlage dafür geschaffen zu haben. Ohne einen im MOU verankerten Finanzierungsvorbehalt ist der Verkäufer zu nichts verpflichtet und wird nicht von sich aus nachgeben, nur weil die finalen Konditionen vom Pre-Approval abweichen. Erst eine von vornherein vereinbarte Klausel macht die Bewertung zu einem tatsächlich wirksamen Verhandlungsargument.
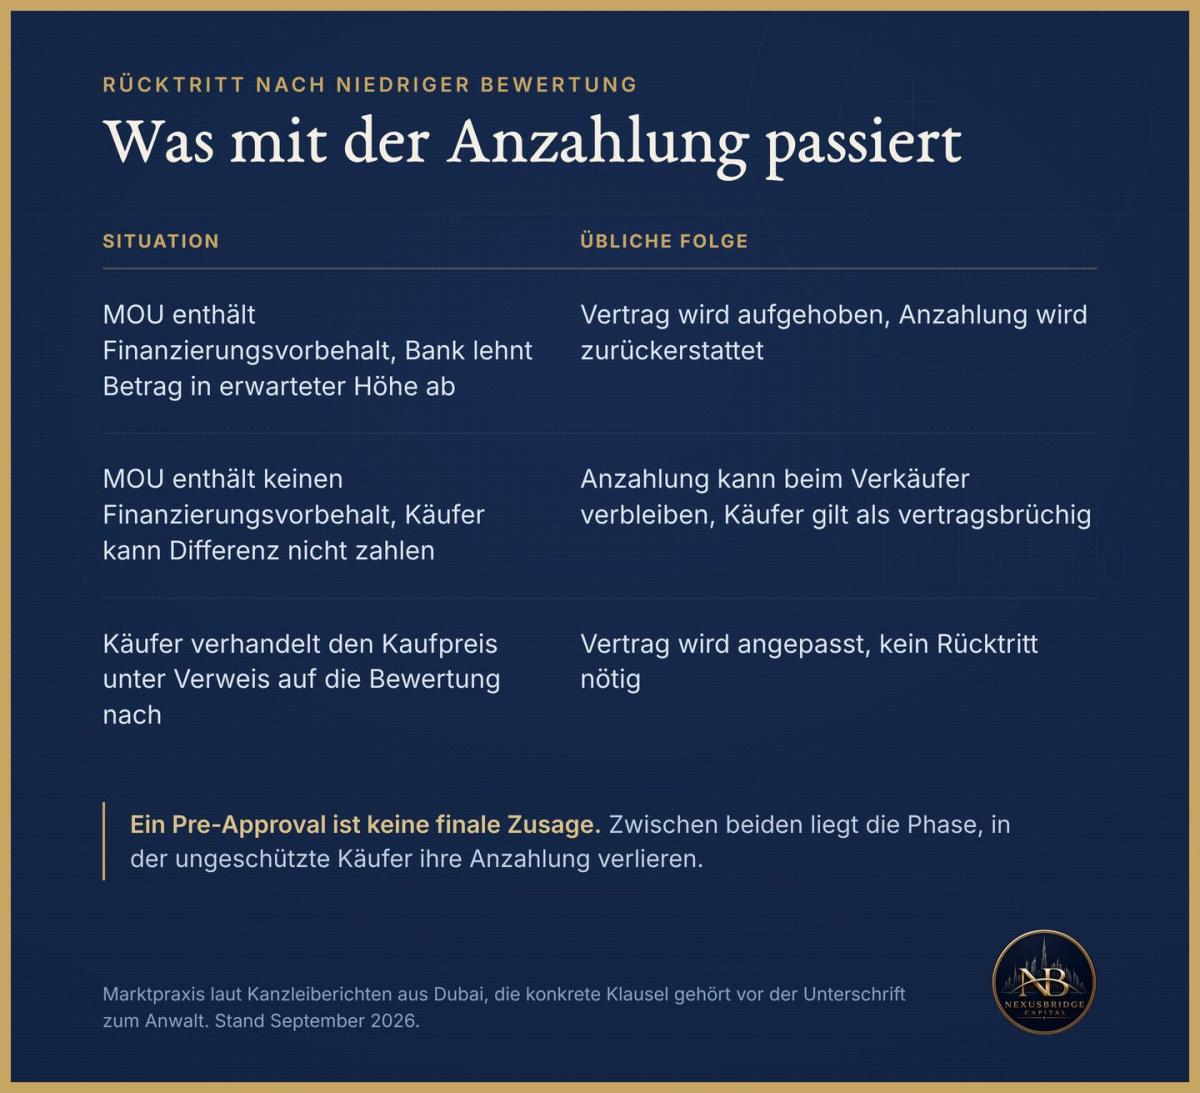
Ob die Anzahlung von 10 Prozent zurückkommt, entscheidet fast ausschließlich die Finanzierungsklausel im MOU.
Fazit: Die Klausel im MOU ist wichtiger als die Bewertung
Eine Bankbewertung unter dem Kaufpreis ist in Dubai kein Ausnahmefall, sondern eine Folge davon, dass Gutachter mit registrierten Vergleichswerten arbeiten und Kaufpreise mit der Marktstimmung. Die Bank finanziert ihren Prozentsatz vom niedrigeren Wert; im Beispiel fehlen dann AED 97.500 zusätzlich zu den Nebenkosten, die seit Februar 2025 ohnehin aus Eigenkapital kommen. Wer nachverhandeln oder aufstocken kann hat Optionen. Wer zurücktreten muss, behält die Anzahlung nur dann, wenn das MOU einen Finanzierungsvorbehalt enthält. Deshalb gehört diese Klausel vor die Unterschrift und die belastbare Pre-Approval vor die Anzahlung, nicht umgekehrt.
Häufige Fragen
Muss ich die Kosten des Gutachtens auch dann tragen, wenn sie niedriger ausfällt als erwartet?
Ja, die Gutachtengebühr wird unabhängig vom Ergebnis fällig, da der Gutachter im Auftrag der Bank tätig wird und seine Leistung unabhängig vom Ausgang erbracht hat.
Ist ein Pre-Approval dasselbe die finale Kreditzusage?
Nein. Eine Pre-Approval ist eine vorläufige und ersten Unterlagen basierende Einschätzung. Erst nach dem Gutachten zu der kaufenden Immobilie und vollständiger Compliance-Prozesse erteilt die Bank die finale, verbindliche Zusage.
Was, wenn der Verkäufer eine Preisanpassung ablehnt?
Dann bleiben nur die verbleibenden Optionen: zusätzliches Eigenkapital aufbringen oder, sofern das MOU es erlaubt, vom Kauf zurücktreten oder den Preis neu verhandeln. Ohne Finanzierungsvorbehalt ist ein Rücktritt mit dem Risiko verbunden, die Anzahlung zu verlieren.
Lohnt sich eine eigene, unabhängige Werteinschätzung vor der Unterschrift?
Ja. Eine unabhängige Objekt- und Marktanalyse vor der MOU-Unterschrift liefert eine realistischere Erwartung darüber, in welcher Größenordnung eine spätere Bankbewertung ausfallen könnte, und stärkt zugleich die eigene Verhandlungsposition.
Über die Prüfung dieses Artikels
Verfasst hat diesen Text Martin Krygier, Manager bei Nexus Bridge Capital und seit 2012 selbst privater Immobilieninvestor in Deutschland und Dubai. Fachlich geprüft wurde er von Denise Tanrikul, Managing Partner bei Nexus Bridge Capital. Stand: September 2026. Dieser Beitrag ersetzt keine Rechtsberatung; die konkrete Formulierung Ihrer MOU-Klausel sollte ein in den VAE zugelassener Anwalt prüfen.
Quellen
- Dubai Land Department: Property Sale Registration, Gebührenstruktur, dubailand.gov.ae, abgerufen September 2026.
- Central Bank of the UAE: Rulebook, Article 3, Important Ratios (maximale Beleihung und Schuldendienstquote), rulebook.centralbank.ae, abgerufen September 2026.
- MortgageFinder.ae: "What Happens If Bank Valuation Is Lower Than My Purchase Price", mortgagefinder.ae, abgerufen September 2026.
- MIO & Partners: "Contract F Cancellations in Dubai: Seller Rights and the 10% Deposit", miopartners.ae, abgerufen September 2026.
- Leaders Advocates: "Is Form F Deposit Refundable in the UAE? Avoid Losing Money", leaders-advocates.ae, abgerufen September 2026.