
Bürgschaften im Handwerk: Sicherheiten stellen, Liquidität sichern

Bürgschaften im Handwerk: Sicherheiten stellen, Liquidität sichern
Handwerksbetriebe benötigen Bürgschaften vor allem für die Vertragserfüllung, Mängelansprüche und Anzahlungen. Eine passende Bürgschaft kann einen vereinbarten Sicherheitseinbehalt ersetzen. Dadurch bleibt mehr Geld für Material, Mitarbeiter und neue Aufträge verfügbar. Über eine Kautionsversicherung lassen sich solche Bürgschaften bereitstellen, ohne dafür unmittelbar die Bankavallinie zu nutzen.
Welche Lösung passt, hängt vom Bauvertrag, dem Bürgschaftstext, den Kosten und dem gleichzeitig bestehenden Bürgschaftsbedarf ab.
Autoren: Thomas Schäfer und Marc Soiné · Schäfer & Soiné Advisory GmbH, MainzStand: Oktober 2026
Warum brauchen Handwerksbetriebe Bürgschaften?
Handwerksbetriebe gehen regelmäßig in Vorleistung: Sie bestellen Material, bezahlen Mitarbeiter und beauftragen Nachunternehmer. Gleichzeitig verlangen Auftraggeber häufig Sicherheiten für die Ausführung oder mögliche Mängelansprüche.
Wird dafür ein Teil der Vergütung einbehalten, fehlt dieses Geld im laufenden Betrieb. Bei mehreren Projekten können sich solche Einbehalte zu einem erheblichen Betrag summieren.
Eine Bürgschaft bietet eine Alternative: Eine Bank oder ein Versicherer übernimmt gegenüber dem Auftraggeber eine definierte Verpflichtung. Der Betrieb muss den entsprechenden Betrag dann nicht als Geldsicherheit bereitstellen, sofern die vertraglichen Voraussetzungen erfüllt sind.
Eine Bürgschaft schafft keine zusätzliche Vergütung. Sie kann dafür sorgen, dass bereits verdientes Geld früher verfügbar wird.
Welche Bürgschaften sind im Handwerk wichtig?
| Bürgschaftsart | Was wird abgesichert? | Typischer Einsatz |
|---|---|---|
| Vertragserfüllungsbürgschaft | Vereinbarte Ansprüche aus der ordnungsgemäßen Vertragserfüllung | Ausführung eines Bau- oder Handwerksauftrags |
| Gewährleistungsbürgschaft | Vereinbarte Mängelansprüche des Auftraggebers | Ablösung eines Sicherheitseinbehalts nach der Abnahme |
| Anzahlungsbürgschaft | Rückzahlungsansprüche aus einer geleisteten Anzahlung | Materialbeschaffung oder Fertigung vor der Lieferung |
| Bietungsbürgschaft | Bestimmte Verpflichtungen im Zusammenhang mit einem Angebot | Teilnahme an Ausschreibungen |
Nicht jeder Tarif umfasst sämtliche Bürgschaftsarten. Beispielsweise unterscheiden Kautionsversicherer zwischen Lösungen für Vertragserfüllung und Mängelansprüche sowie erweiterten Angeboten für weitere Sicherungszwecke.
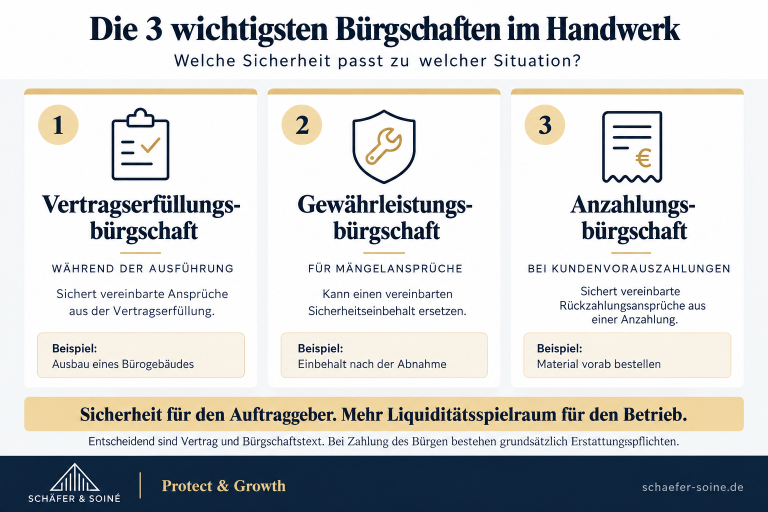
Die 3 wichtigsten Bürgschaften im Handwerk
Vertragserfüllungsbürgschaft: Sicherheit während der Ausführung
Eine Vertragserfüllungsbürgschaft sichert die im Bürgschaftstext bezeichneten Ansprüche des Auftraggebers aus der Vertragserfüllung ab.
Sie ist beispielsweise relevant, wenn ein Handwerksbetrieb einen größeren Ausbauauftrag übernimmt und der Auftraggeber eine Sicherheit für die vereinbarte Leistung verlangt.
Die Bürgschaftssumme, der Sicherungsumfang und die Voraussetzungen für eine Freigabe sollten bereits bei Vertragsabschluss geklärt werden. Entscheidend ist der konkrete Wortlaut.
Gewährleistungsbürgschaft: Sicherheitseinbehalte ablösen
Eine Gewährleistungsbürgschaft wird auch Mängelansprüchebürgschaft genannt. Sie sichert bestimmte Ansprüche des Auftraggebers wegen Mängeln ab.
Ihr praktischer Nutzen: Ein vereinbarter Gewährleistungseinbehalt kann durch eine passende Bürgschaft ersetzt werden. Der Betrieb erhält den entsprechenden Betrag ausgezahlt, während der Auftraggeber eine Sicherheit behält.
Die Bürgschaft ersetzt den Einbehalt, nicht die Pflicht zur Mängelbeseitigung.
Anzahlungsbürgschaft: Kundenvorauszahlungen ermöglichen
Bei größeren Aufträgen benötigen Betriebe häufig Geld, bevor die Leistung vollständig erbracht ist. Das betrifft beispielsweise individuell gefertigte Bauteile oder umfangreiche Materialbestellungen.
Eine Anzahlungsbürgschaft sichert vereinbarte Rückzahlungsansprüche des Kunden aus seiner Vorauszahlung ab. Sie kann damit eine Voraussetzung dafür schaffen, dass der Kunde die Anzahlung leistet.
Wie lange diese Sicherheit benötigt wird und wann sie reduziert oder freigegeben werden kann, richtet sich nach den Vereinbarungen.
Kann ein Handwerker einen Sicherheitseinbehalt durch eine Bürgschaft ersetzen?
Bei wirksam vereinbarter VOB/B sieht § 17 Absatz 3 grundsätzlich die Möglichkeit vor, eine Sicherheit durch eine andere zu ersetzen. Dabei müssen die vertraglichen Anforderungen und die Vorgaben zur Sicherheitsleistung beachtet werden.
Für Verträge ohne entsprechende VOB/B-Regelung kommt es insbesondere darauf an, welche Sicherheit und welche Austauschmöglichkeiten vereinbart wurden.
Die VOB/B gilt nicht automatisch für jeden Handwerksauftrag. Deshalb sollte der Betrieb zunächst den Vertrag prüfen und anschließend eine dazu passende Bürgschaft beantragen.
Für die praktische Umsetzung empfiehlt sich folgende Reihenfolge:
- Sicherungsvereinbarung und Austauschmöglichkeit prüfen.
- Benötigte Bürgschaftsart und Bürgschaftssumme bestimmen.
- Geforderten Bürgschaftstext mit Bank oder Versicherer abstimmen.
- Bürgschaft bereitstellen und Auszahlung des ablösbaren Einbehalts veranlassen.
- Freigabe und Laufzeit dokumentieren.
Andere berechtigte Einwendungen gegen eine Rechnung werden durch die Bürgschaft nicht automatisch beseitigt.
Thomas Schäfer: Schäfer & Soiné Advisory Gmbh
Was ist ein Avalrahmen für Handwerker?
Ein Avalrahmen ist der vereinbarte Höchstbetrag für gleichzeitig bestehende Bürgschaften und weitere zugelassene Avalverpflichtungen.
Beispiel: Ein Betrieb vereinbart einen Rahmen von 100.000 Euro. Bestehen daraus Bürgschaften über insgesamt 70.000 Euro, bleiben grundsätzlich 30.000 Euro verfügbar. Zusätzliche Grenzen für einzelne Bürgschaften oder bestimmte Bürgschaftsarten können den Abruf weiter einschränken.
Der Avalrahmen ist kein jährlich neu verfügbares Budget. Mehrjährige Bürgschaften belegen ihn so lange, bis der Avalgeber wirksam aus seiner Verpflichtung entlassen ist.
Deshalb sollte die Planung bestehende Bürgschaften, neue Aufträge und zeitliche Überschneidungen berücksichtigen.
Bankbürgschaft oder Kautionsversicherung für den Handwerksbetrieb?
Bei einer Bankbürgschaft übernimmt die Bank die Verpflichtung. Bei einer Kautionsversicherung stellt ein Versicherer die vereinbarten Bürgschaften bereit.
Eine Bankbürgschaft kann den verfügbaren Finanzierungsspielraum bei der Hausbank einschränken. Ein zusätzlicher Rahmen beim Kautionsversicherer kann die Banklinie entlasten.
Die Kautionsversicherung ist allerdings nicht automatisch die günstigere Lösung. Verglichen werden sollten:
- Jahresbeitrag beziehungsweise Avalprovision.
- Berechnungsgrundlage: gesamter Rahmen oder genutzte Bürgschaften.
- Mindestbeiträge und zusätzliche Gebühren.
- Erforderliche Sicherheiten.
- Zulässige Bürgschaftsarten und Bürgschaftstexte.
- Höchstbetrag pro Einzelbürgschaft.
Auch die Akzeptanz beim Auftraggeber ist entscheidend: Ein günstiges Angebot hilft wenig, wenn die benötigte Bürgschaft damit nicht gestellt werden kann.
Rechenbeispiel: 60.000 Euro Sicherheitseinbehalte im Dachdeckerbetrieb
Ein Dachdeckerbetrieb hat aus mehreren Aufträgen ablösbare Sicherheitseinbehalte von insgesamt 60.000 Euro.
Für einen vereinfachten Jahresvergleich werden folgende Annahmen getroffen:
- Die Einbehalte können vollständig durch akzeptierte Bürgschaften ersetzt werden.
- Ohne Ablösung muss der Betrieb die fehlenden 60.000 Euro ganzjährig finanzieren.
- Der Kreditzins beträgt neun Prozent pro Jahr.
- Die gesamten jährlichen Bürgschaftskosten betragen im Beispiel 900 Euro.
- Zusätzliche Kosten oder liquiditätsbindende Sicherheiten fallen nicht an.
| Position | Einbehalte über Kredit finanzieren | Einbehalte durch Bürgschaften ablösen |
|---|---|---|
| Betroffener Betrag | 60.000 Euro | 60.000 Euro |
| Angenommene jährliche Kosten | 5.400 Euro | 900 Euro |
| Rechnerischer Kostenunterschied | 4.500 Euro pro Jahr |
Das Beispiel zeigt einen möglichen wirtschaftlichen Vorteil unter den genannten Annahmen. Es ist keine Tarifauskunft.
Benötigt der Betrieb keinen zusätzlichen Kredit, entstehen auch keine entsprechenden Kreditzinsen. Dann muss er den Nutzen der verfügbaren Liquidität gegen die Bürgschaftskosten abwägen.
Worauf sollten Handwerksbetriebe besonders achten?
Bürgschaftstexte vor der Zusage prüfen
Auftraggeber können bestimmte Formulierungen verlangen. Diese sollten vorab mit dem Avalgeber abgestimmt werden.
Besondere Aufmerksamkeit verdient eine Bürgschaft „auf erstes Anfordern“. Sie kann zu einer Zahlung führen, bevor der zugrunde liegende Streit abschließend geklärt ist. § 17 Absatz 4 VOB/B sieht vor, dass der Auftraggeber keine solche Bürgschaft verlangen kann. Abweichende Vertragsgestaltungen sollten fachkundig geprüft werden.
Freigabe aktiv nachverfolgen
Die Fertigstellung eines Auftrags beendet eine Bürgschaft nicht automatisch. Maßgeblich sind ihr Sicherungszweck und die Voraussetzungen der Enthaftung.
Eine Übersicht mit Auftraggeber, Bürgschaftssumme, Ausstellungsdatum und Freigabestatus hilft, erledigte Sicherheiten rechtzeitig zurückzuführen.
Rückzahlungspflichten berücksichtigen
Eine Kautionsversicherung ist keine Betriebshaftpflichtversicherung. Leistet der Versicherer aus einer Bürgschaft, muss der Betrieb die Zahlung nach den maßgeblichen Vertragsbedingungen grundsätzlich erstatten.
Die Bürgschaft dient damit vor allem der Bereitstellung von Sicherheiten und der Liquiditätsplanung.
Können Handwerker auch ihre eigenen Zahlungsansprüche absichern?
Ja. Während Vertragserfüllungs- und Gewährleistungsbürgschaften den Auftraggeber absichern, betrifft die Bauhandwerkersicherung nach § 650f BGB die Vergütung des ausführenden Unternehmens.
Unter den gesetzlichen Voraussetzungen kann der Unternehmer vom Besteller eine Sicherheit für seine noch nicht gezahlte Vergütung einschließlich bestimmter Nebenforderungen verlangen. Es bestehen Ausnahmen, unter anderem für bestimmte öffentliche Besteller sowie Verbraucherbau- und Bauträgerverträge.
Diese Absicherung sollte getrennt von den Bürgschaften betrachtet werden, die der Betrieb selbst zugunsten seiner Kunden stellt.
Zahlungsansprüche im Handwerk richtig absichern
Häufige Fragen zu Bürgschaften im Handwerk
Sind Bürgschaften für jeden Handwerksbetrieb Pflicht?
Nein. Ob eine Bürgschaft erforderlich ist, ergibt sich aus dem konkreten Vertrag oder besonderen gesetzlichen Vorgaben. Es gibt keine allgemeine Bürgschaftspflicht für sämtliche Handwerksaufträge.
Können kleine Betriebe oder Existenzgründer eine Kautionsversicherung erhalten?
Ja, dafür gibt es eigene Angebote. Beispielsweise richtet sich VHV Kaution-Start ausdrücklich auch an kleinere Handwerksbetriebe und Existenzgründer. Die Annahme richtet sich nach den jeweiligen Produktvoraussetzungen.
Was kostet eine Gewährleistungsbürgschaft?
Die Kosten hängen unter anderem von Tarif, Bürgschaftsrahmen, Bonität und Sicherheiten ab. Wichtig ist, ob der Beitrag auf den gesamten Rahmen oder auf die tatsächlich bestehenden Bürgschaften berechnet wird.
Wie hoch muss eine Bürgschaft sein?
Die Höhe richtet sich nach der wirksamen Sicherungsvereinbarung oder einer einschlägigen gesetzlichen Regelung. Eine pauschale Prozentzahl gilt nicht für alle Handwerksaufträge.
Ersetzt eine Bürgschaft die Gewährleistung?
Nein. Die Verantwortung für die eigene Leistung bleibt bestehen. Eine Gewährleistungsbürgschaft sichert bestimmte Ansprüche des Auftraggebers zusätzlich ab.
Wird der Sicherheitseinbehalt nach Vorlage sofort ausgezahlt?
Die Vorlage allein garantiert keine sofortige Auszahlung. Die Bürgschaft muss die vereinbarten Anforderungen erfüllen und der Einbehalt muss ablösbar sein.
Bürgschaftslösungen für Handwerksbetriebe vergleichen
Die Schäfer & Soiné Advisory GmbH aus Mainz unterstützt Handwerksbetriebe dabei, ihren Bürgschaftsbedarf zu strukturieren und passende Kautionsversicherungslösungen zu vergleichen.
Thomas Schäfer und Marc Soiné sind ehemalige Finanzbeamte. Im Mittelpunkt stehen der benötigte Avalrahmen, die geforderten Bürgschaftsarten, die Kosten und die Auswirkungen auf die betriebliche Liquidität.
Die Beratung richtet sich an Handwerksunternehmen in Mainz, Wiesbaden, Frankfurt und im Rhein-Main-Gebiet sowie bundesweit digital.
Sie möchten Sicherheitseinbehalte ablösen oder einen Bürgschaftsrahmen aufbauen? Lassen Sie prüfen, welche Lösung zu Ihren Aufträgen und Ihrer Finanzierung passt.