
Das verfluchte dritte Jahr: So rettest du dich als Makler vor der Steuerfalle
Als Steuerberatungskanzlei spezialisiert auf Immobilienmakler
Der Kollege, der im ersten Jahr groß abgeräumt hat, einen Sportwagen vor der Tür parkte und im dritten Jahr plötzlich vom Markt verschwunden ist: Diese Geschichte kennt fast jeder in der Branche. Sie ist kein Einzelfall. Die Ursache ist selten schlechtes Geschäft, sondern fehlende Planung bei den Steuervorauszahlungen.
Gerade Immobilienmakler mit stark schwankenden Provisionen sind dafür anfällig. Dieser Artikel zeigt dir, warum die Steuerwelle so verlässlich kommt, wie du sie mit einer einfachen Rechnung einschätzt und mit welchen drei Bausteinen du dich schützt: Planung, Steuerkalender und eine kluge Kontenstruktur.
Warum das dritte Jahr so gefährlich ist
Stell dir vor, du machst dich 2021 als Einzelunternehmer selbstständig. Dein Netzwerk ist groß, die Provisionen sprudeln, der Kontostand ist riesig. Gewinn hoch, Konto voll - also gönnst du dir Luxus wie die Uhr oder den Sportwagen. Vorausgezahlt hast du kaum etwas, denn das Finanzamt meldet sich ja, wenn es Geld will.
Genau das tut es, nur eben spät. Die Steuererklärung für 2021 entsteht erst Ende 2022 oder 2023, der Bescheid folgt später. Dann trifft dich alles auf einmal:
- Die Nachzahlung für 2021.
- Nachträglich erhöhte Vorauszahlungen für 2022, oft binnen eines Monats fällig.
- Höhere Vorauszahlungen für die kommenden Quartale 2023.
- Im Folgejahr noch einmal höhere Vorauszahlungen für 2024.
Wer dafür keine Rücklagen hat, gerät schnell in Zahlungsnot. Und ehrlich gesagt: Meist wurde zuvor eine Zeit lang Geld ausgegeben, das nie einem selbst gehörte.
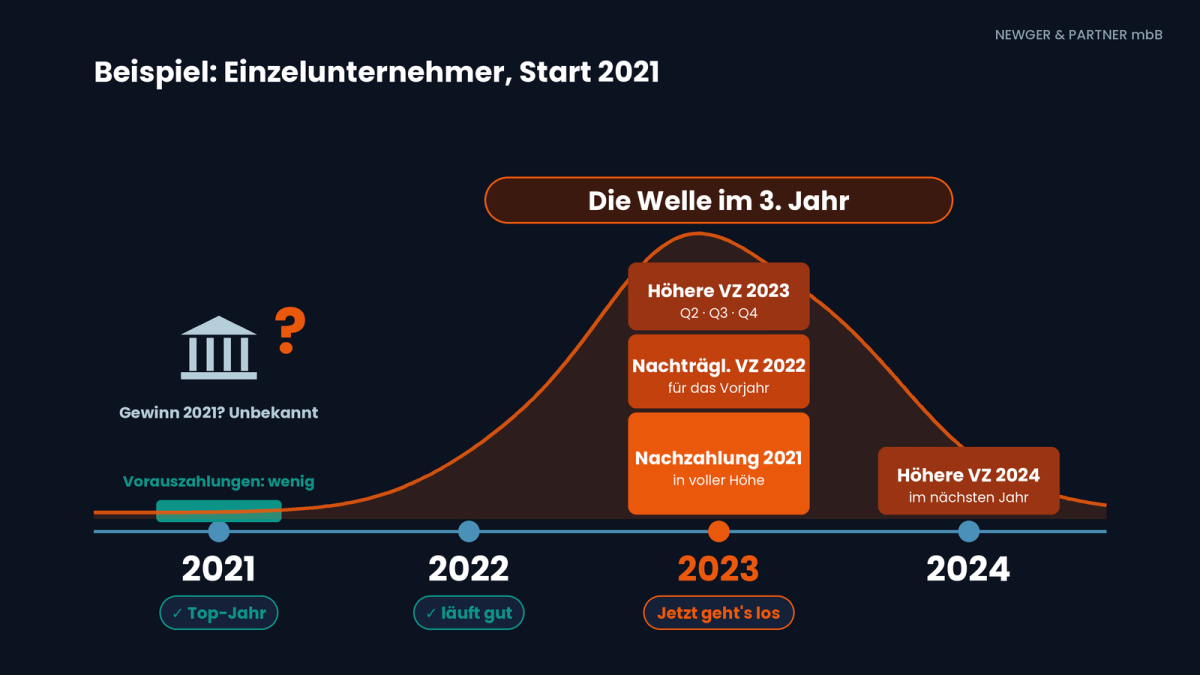
Die Welle im dritten Jahr
Drei Bausteine für entspannte Vorauszahlungen
1. Planung und Buchhaltung: Wissen, was kommt
Ohne aktuelle Zahlen planst du blind. Eine saubere Buchhaltung mit zeitnaher BWA ist deshalb die Basis. Dass Belege an verschiedene Mailadressen gehen, per Post kommen oder Quittungen mühsam eingescannt werden und die BWA erst nach zwei Monaten da ist, muss heute nicht mehr sein. Mit automatischen Mailweiterleitungen, Beleg-Upload per WhatsApp und KI-Unterstützung, die auch fehlende Belege erkennt, baust du einen schlanken Prozess auf.
Dann geht es an die Gewinnplanung vor Jahresbeginn. Hast du im Vorjahr 80.000 Euro verdient und sieht der Markt gut aus, plane etwa mit 100.000 Euro. Den Steuerbetrag schätzt du grob mit dem Steuerrechner des Bundesfinanzministeriums. Es geht nicht um Cent-Genauigkeit, sondern um die Größenordnung.
Ein Beispiel für einen Alleinstehenden:
| Angabe | Wert |
|---|---|
| Gewinn aus Gewerbebetrieb | 100.000 € |
| Abzug private Krankenversicherung | 5.000 € |
| Zu versteuerndes Einkommen | 95.000 € |
| Einkommensteuer | ca. 29.765 € |
| Durchschnittssteuersatz | ca. 31 % |
| Grenzsteuersatz | 42 % |
Merke dir: Der Tarif ist progressiv. Jeder zusätzliche Euro wird in diesem Bereich mit 42 % besteuert. Bei 150.000 Euro zu versteuerndem Einkommen wären es schon rund 54.700 Euro Einkommensteuer. Als Faustregel gilt: Leg etwa 30 % deines Gewinns zurück. Die Gewerbesteuer wird größtenteils auf die Einkommensteuer angerechnet, je nach Gemeinde liegt die Gesamtbelastung also etwas darüber.
In der GmbH ist es einfacher. Körperschaftsteuer ist nicht progressiv, rund 30 % auf jeden Euro Gewinn inklusive Gewerbesteuer sind ein guter Richtwert. Die private Krankenversicherung ziehst du hier nicht ab.
2. Der Steuerkalender: Termine im Blick
Die Fristen unterscheiden sich je nach Steuerart, ohne Kalender verlierst du schnell den Überblick:
- Einkommensteuer und Körperschaftsteuer: 10.03., 10.06., 10.09. und 10.12. Als Einzelunternehmer zahlst du Einkommensteuer, in der GmbH (oder bei Option zur Körperschaftsteuer) Körperschaftsteuer.
- Gewerbesteuer: 15.02., 15.05., 15.08. und 15.11.
Trag die Termine samt Erinnerung einige Tage vorher in deinen Kalender ein. Zusätzlich lohnt sich ein SEPA-Lastschriftmandat: Das Finanzamt zieht den Betrag selbst ein, Säumniszuschläge sind vom Tisch. Aber Vorsicht: Das ersetzt keine Planung. Stimmen die festgesetzten Beträge nicht zu deinem tatsächlichen Gewinn, bleibt die Hausaufgabe bei dir.
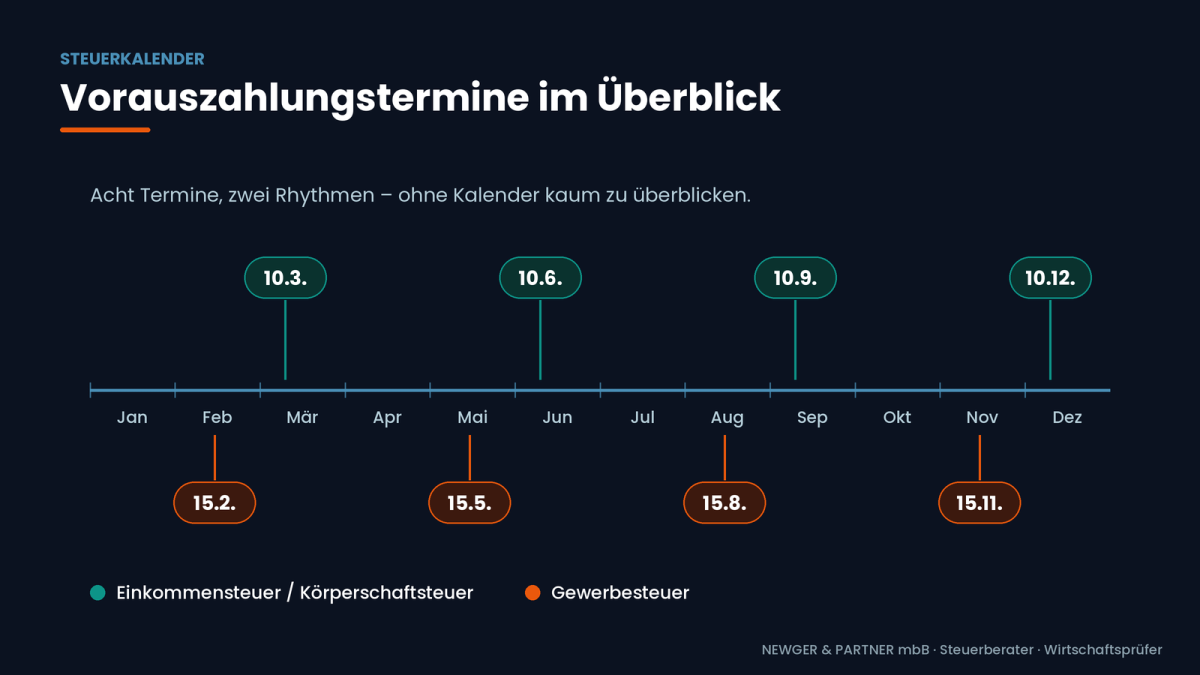
Der Steuerkalender
3. Die Kontenstruktur: Steuergeld gar nicht erst anfassen
Privat und Geschäftlich gehören strikt getrennt. Ein Mischkonto zerstört jeden Buchhaltungsprozess, und keine Automatisierung oder KI kann dann sauber arbeiten. Lege zusätzlich im Geschäftskonto zwei Unterkonten an: ein laufendes Konto und ein Steuerrücklagenkonto. Viele Banken bieten das an und erlauben sogar automatische Umbuchungen bei Zahlungseingang.
Ein Rechenbeispiel: Ein Kunde zahlt 11.900 Euro Provision.
- 1.900 Euro Umsatzsteuer gehen aufs Rücklagenkonto.
- Von den 10.000 Euro netto sind bei einem Einzelmakler ohne Personal etwa 90 % Gewinn, also 9.000 Euro.
- Darauf legst du ca. 30 % zurück, also rund 2.700 Euro.
- Insgesamt wandern etwa 4.600 Euro auf das Rücklagenkonto, 7.300 Euro bleiben auf dem laufenden Konto.
Alternativ richtest du pauschal 40 bis 45 % des Zahlungseingangs als automatische Rücklage ein. Mit dieser Routine bist du vor unerwarteten Vorauszahlungen geschützt und gibst kein fremdes Geld mehr aus.
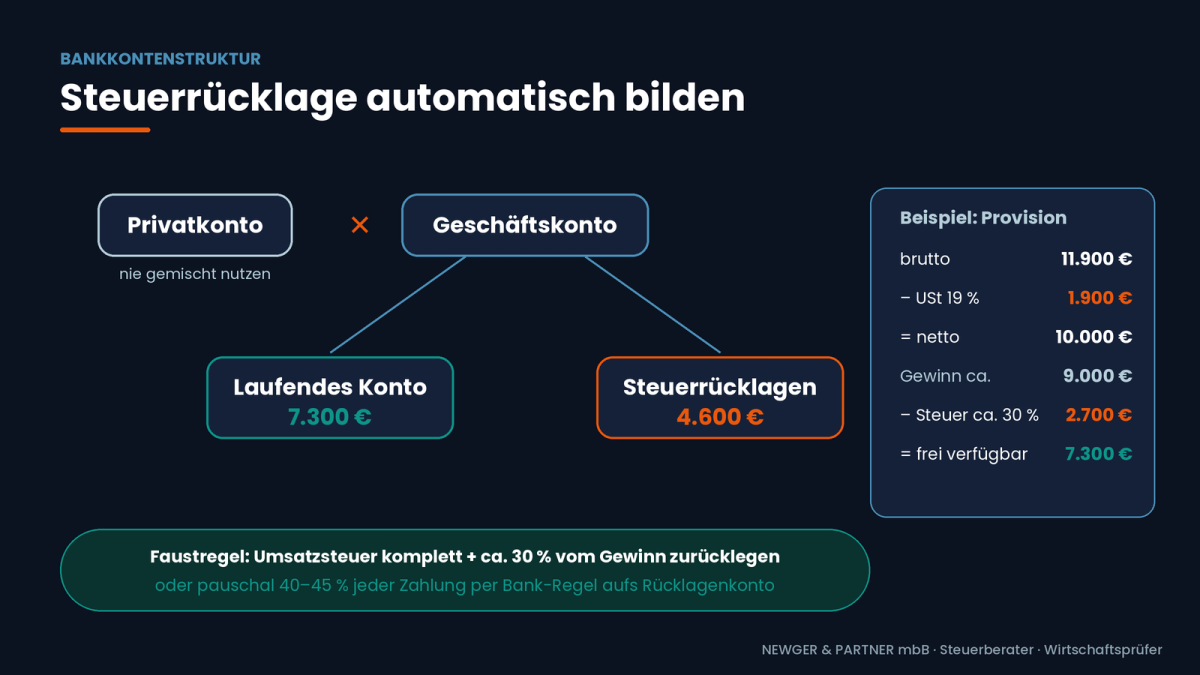
Die richtige Kontenstruktur
Fazit: Einmal aufsetzen, dann läuft es
Die drei Bausteine sind schnell erklärt: eine Planung auf Basis einer aktuellen BWA, ein Steuerkalender und eine saubere Kontenstruktur mit Rücklagen. Wer sie umsetzt, nimmt dem Thema Vorauszahlungen den Schrecken. Danach läuft vieles von selbst. Richte noch heute dein Steuerrücklagenkonto ein und trag die nächsten Termine in deinen Kalender ein. Dein Sportwagen und deine Uhr überleben dann auch das dritte Jahr. Wenn du das Thema lieber abgeben willst, such dir einen Berater, der die Maklerbranche und dein Geschäftsmodell wirklich versteht.
Wie viel vom Gewinn sollte ich als Makler zurücklegen?
Als Faustregel sind etwa 30 % deines Gewinns sinnvoll, je nach Gemeinde und Einkommenshöhe etwas mehr. Dazu kommt die Umsatzsteuer, die du separat zurückhalten solltest.
Kann ich zu hohe Vorauszahlungen wieder senken lassen?
Ja. Schick dem Finanzamt eine formlose Nachricht samt aktueller BWA und bitte um Anpassung. Das ist jederzeit möglich.
Wann sind die Vorauszahlungen fällig?
Einkommen- und Körperschaftsteuer am 10.03., 10.06., 10.09. und 10.12. Die Gewerbesteuer am 15.02., 15.05., 15.08. und 15.11.
Hilft mir ein SEPA-Mandat bei der Planung?
Es verhindert Säumniszuschläge, weil das Finanzamt selbst abbucht. Ob die Beträge zu deinem Gewinn passen, musst du aber weiterhin selbst prüfen.