
Dein Tagesgeldkonto kostet dich heimlich Geld

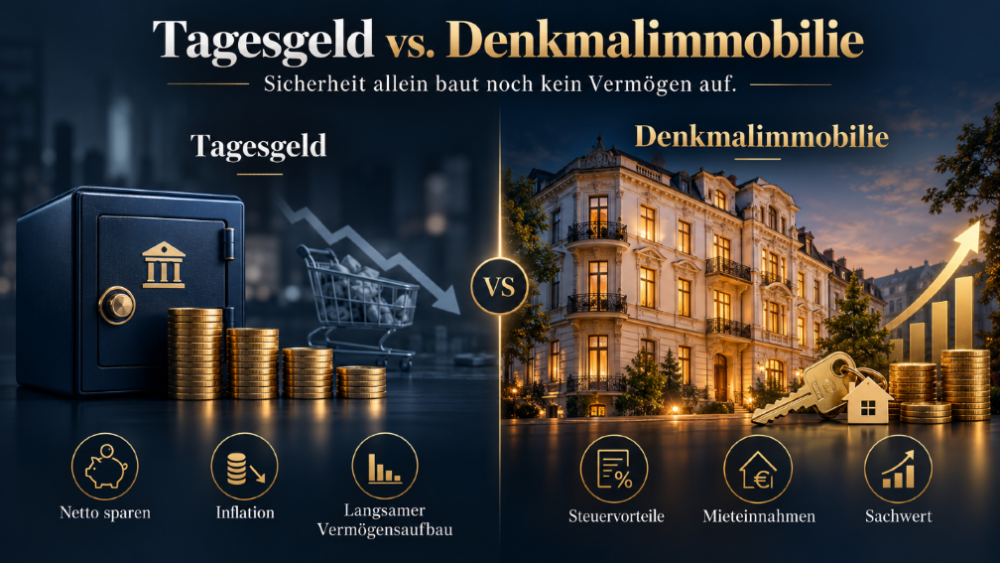
Nur weil Du sicher sparst, baust Du noch kein Vermögen auf.
Du legst jeden Monat 2.000 € auf ein Tagesgeldkonto und denkst: „So mache ich alles richtig.“ Nach zehn Jahren zeigt das Konto rund 240.000 € an - ein solides Polster. Doch hinter dieser vermeintlichen Sicherheit verbirgt sich ein Verlust, den die meisten gar nicht auf dem Schirm haben.
Trotz steigender Preise und Inflation schaffst du es jeden Monat 2.000 € auf ein Tagesgeldkonto zu sparen. Dein Umfeld denkt sich: "Wow! Da kann jemand mit Geld umgehen!".
Auf den ersten Blick ist das richtig: 2.000 € monatlich zeigen, dass du gut verdienst und deine Finanzen im Griff hast. Doch in der Praxis ist reines Sparen oft der langsamste und teuerste Weg, um echtes Vermögen aufzubauen.
Warum Tagesgeld im Vermögensaufbau scheitert
Tagesgeld ist bequem, sicher und liquide - perfekt für den Notgroschen. Für den langfristigen Vermögensaufbau ist es jedoch problematisch, weil zwei Effekte zusammenwirken: Inflation und Steuern. Selbst bei moderaten Annahmen kannst du am Ende real ärmer dastehen.
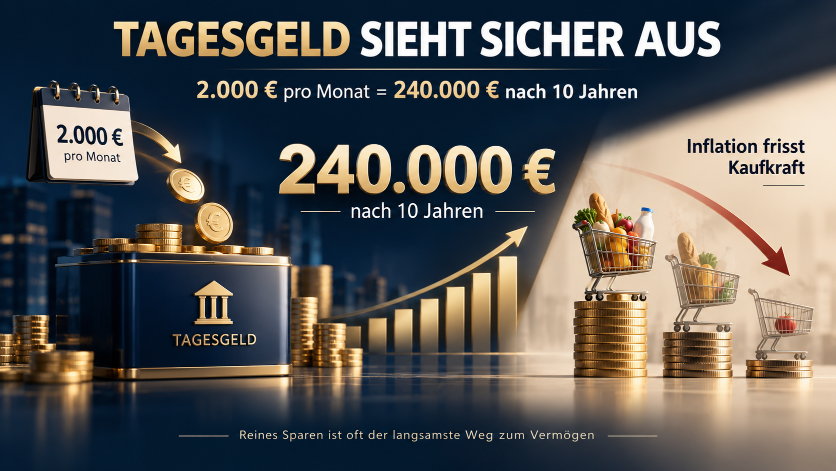
Sein Geld auf dem Tagesgeldkonto anzulegen, fühlt sich für die meisten sicher an. Für den Notgroschen ist es das auch. Aber nicht um langfristig Vermögen aufzubauen.
Rechenbeispiel kurz erläutert
- Du sparst 2.000 € monatlich, also 24.000 € pro Jahr, über 10 Jahre - nominaler Kontostand: 240.000 € bei 0 % Zins.
- Mit 1,5 % Zins steigt der Kontostand auf rund 256.000 €.
- Bei 2 % jährlicher Inflation verliert das Geld an Kaufkraft - in heutigem Geld gerechnet entsprechen die 256.000 € nur rund 210.200 €.
- Zusätzlich fällt ab einem gewissen Kapitalstand Abgeltungssteuer plus Solidaritätszuschlag an - über zehn Jahre sind das mehrere tausend Euro.
| Szenario | Nominaler Kontostand (nach 10 Jahren) | Kaufkraft in heutigem Geld | Realer Verlust gegenüber Einzahlungen |
|---|---|---|---|
| 0 % Zins, 2 % Inflation | 240.000 € | ca. 196.900 € | ca. 43.100 € |
| 1,5 % Zins, 2 % Inflation | ca. 256.200 € | ca. 210.200 € | ca. 29.800 € |
| 2 % Zins, 2 % Inflation | ca. 261.100 € | ca. 214.200 € | ca. 25.800 € |
Diese Zahlen zeigen: In keinem Szenario bleibt dir real ein Gewinn - selbst ohne Berücksichtigung der Abgeltungssteuer. Das heißt: Du arbeitest, sparst diszipliniert und zahlst am Ende faktisch Kaufkraft ein, die durch Inflation und Steuern aufgefressen wird.
Drei Hebel, die Denkmalimmobilien besonders für Spitzenverdiener interessant machen
Denkmalimmobilien kombinieren drei Vorteile, die bei Tagesgeld fehlen: Fremdkapitalhebel, ein Mieter, der die Finanzierung trägt, und ein starker Steuerhebel nach § 7i EStG. Zusammen können diese Effekte deine Rendite deutlich steigern und gleichzeitig inflationssicheres Vermögen schaffen.
Hebel 1: Fremdkapital - deinen Einsatz hebeln
Du bringst nur einen Teil des Kaufpreises als Eigenkapital ein. Die Bank finanziert den Rest. Dadurch hebelst du dein Eigenkapital vielfach - aus 30.000 € Eigenkapital kann schnell ein Objekt mit 400.000 € Gesamtvolumen werden. Solche Multiplikatoren sind mit Tagesgeld nicht erreichbar.
Hebel 2: Der Mieter - ein Dritter zahlt für dich
Die Miete deckt große Teile der Kreditrate. Während du beim Tagesgeld jeden Euro selbst aufbringst, arbeitet bei einer vermieteten Immobilie ein Mieter für deinen Vermögensaufbau. Das reduziert deine monatliche Belastung und beschleunigt den Kreditabbau.
Hebel 3: Steuerhebel nach § 7i EStG - Abschreibungen nutzen
Bei Denkmalimmobilien lassen sich Sanierungskosten steuerlich über 12 Jahre abschreiben:
- 9 % pro Jahr in den ersten 8 Jahren
- 7 % pro Jahr in den folgenden 4 Jahren
Das heißt: Du kannst einen Großteil der Sanierungskosten gegen dein zu versteuerndes Einkommen rechnen, zahlst weniger Einkommensteuer und investierst damit Geld, das sonst ans Finanzamt gegangen wäre, direkt in den Aufbau von Vermögen. Zusätzlich: Verkaufst du deine Immobilie nach zehn Jahren ist der Gewinn in der Regel steuerfrei.
Do's & Don'ts
- Do: Behalte 3-6 Monatsgehälter als liquide Reserve auf deinem Tagesgeldkonto.
- Do: Prüfe, wie viel Eigenkapital du einsetzen willst und wie die Finanzierungslast aussieht.
- Don't: Verlasse dich nicht ausschließlich auf nominale Kontostände - rechne in Kaufkraft.
- Don't: Investiere nicht ohne Due Diligence - Lage, Mietmarkt, Sanierungskosten und Steuerberatung sind entscheidend.
Fazit
Tagesgeld eignet sich für den kurzfristigen Notgroschen, ist aber kein Instrument für langfristigen Vermögensaufbau - besonders nicht für Spitzenverdiener, die hohe Summen parken. Vermietete Denkmalimmobilien bieten durch Fremdkapital, Mieterträge und den Steuerhebel nach § 7i EStG echte Chancen, Kaufkraft zu erhalten und Vermögen aufzubauen. Überlege heute, wie viel deines monatlichen Sparbetrags sinnvoll umgeschichtet werden kann - und nutze professionelle Beratung, um Risiken zu minimieren.
Wenn du wissen willst, ob sich eine Denkmalimmobilie für deine Situation lohnt, vereinbare jetzt einen Termin unter www.marcelkeller.com und lass deine individuelle Lage prüfen.
Wie viel Eigenkapital brauche ich für eine Denkmalimmobilie?
Das hängt von Objektpreis, Bankkonditionen und Nebenkosten ab; üblicherweise solltest du mit mindestens 10-20 % Eigenkapital plus Kaufnebenkosten rechnen.
Ist das Risiko bei Denkmalimmobilien nicht zu hoch?
Jede Immobilieninvestition birgt Risiken - Lage, Mietnachfrage und Sanierungskosten sind zentral; mit konservativer Finanzplanung und externer Beratung lassen sich Risiken jedoch deutlich reduzieren.
Wie wirken sich die Abschreibungen nach § 7i EStG konkret auf meine Steuerlast aus?
Die Abschreibungen mindern dein zu versteuerndes Einkommen über 12 Jahre (9 % für 8 Jahre, dann 7 % für 4 Jahre) und können so zu erheblichen Steuerersparnissen führen; der genaue Effekt hängt vom persönlichen Steuersatz ab.
Muss ich den Gewinn beim Verkauf nach 10 Jahren versteuern?
Bei Einhaltung bestimmter Fristen und Bedingungen kann der Verkaufserlös steuerfrei sein; genaue Voraussetzungen solltest du mit einem Steuerberater prüfen.