
Denkmalimmobilien: Warum Auswahl über Rendite entscheidet

Ausgewählte Denkmalimmobilien. Geprüfte Bauträger. Kalkulierbare Rendite.
Denkmalimmobilien gehören zu den letzten Segmenten am deutschen Wohnimmobilienmarkt, in denen sich Substanzwert, Mietnachfrage und steuerliche Förderung in einem Produkt bündeln lassen. Genau das macht den Markt in den vergangenen Jahren so unübersichtlich.
Wir sichten jährlich mehrere hundert Projektangebote, und ein Großteil davon erfüllt unsere Kriterien nicht. Nicht, weil die Objekte grundsätzlich schlecht wären, sondern weil Kaufpreis, Sanierungsanteil und Standortprognose in vielen Exposés nicht zusammenpassen.
Wir zeigen Dir, worauf es bei der Auswahl wirklich ankommt, wie wir Bauträger prüfen und welche steuerlichen Spielregeln bei Denkmal AfA gelten. So triffst Du Deine Entscheidung auf Basis von Zahlen statt auf Basis von Fassadenfotos.
Warum die Auswahl über die Rendite entscheidet
Im Denkmalsegment entsteht die Rendite nicht beim Verkauf, sondern beim Einkauf. Wer eine sanierte Altbauwohnung 20 Prozent über dem realistischen Marktwert erwirbt, holt diesen Aufschlag auch über zwölf Jahre Abschreibung nicht wieder herein. Deshalb vergleichen wir jeden Quadratmeterpreis mit dem tatsächlichen Vergleichswertniveau im Mikrostandort, nicht mit dem Durchschnitt der Gesamtstadt.
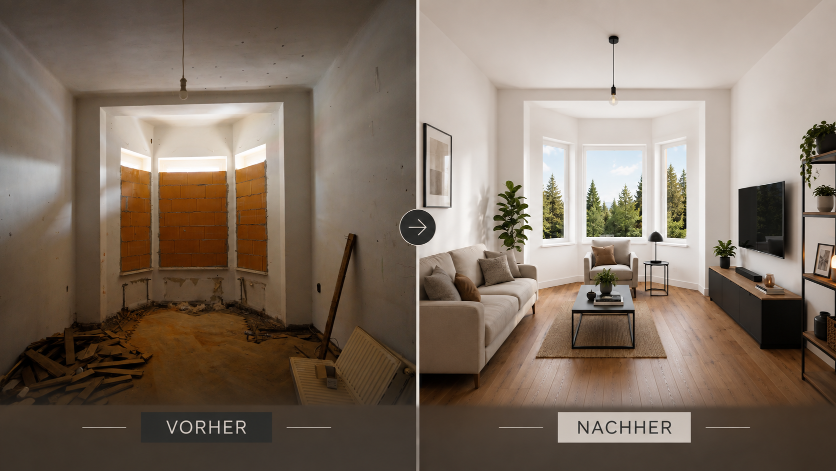
Wo Neubau oft funktional wirkt, bewahrt ein sanierter Altbau seinen einzigartigen Charakter, seine historische Architektur und verbindet beides mit modernem Wohnkomfort.
Eine Lage in Leipzig, Dresden oder Erfurt kann innerhalb weniger Straßenzüge um mehrere hundert Euro je Quadratmeter auseinanderlaufen. Dazu kommen Mietniveau, Leerstandsquote, Neubaupipeline und die Bevölkerungsprognose des jeweiligen Bezirks - Faktoren, die in vielen Prospekten schlicht fehlen.
Was wir am Bauträger prüfen
Eine Denkmalimmobilie ist ein Bauvorhaben mit mehrjähriger Laufzeit. Der Kaufvertrag wird geschlossen, bevor die Sanierung abgeschlossen ist. Damit wird die Bonität des Bauträgers zum zentralen Risikofaktor. Wir werfen einen genauen Blick auf:
- Jahresabschlüsse der letzten Geschäftsjahre
- Eigenkapitalquote
- Zahl der fertiggestellten Einheiten
- Einhaltung früherer Fertigstellungstermine
- Erfahrungsberichte von Käufern abgeschlossener Projekte
- Zahlungspläne gemäß MaBV
Bauträger, die diese Prüfung nicht bestehen, kommen nicht ins Portfolio - unabhängig davon, wie attraktiv der Standort wirkt.
Denkmal-AfA: Steuervorteil mit klaren Spielregeln
Der steuerliche Hebel ist bekannt, wird in der Praxis aber häufig verkürzt dargestellt. Bei vermieteten Objekten lassen sich nach Paragraf 7i EStG die begünstigten Sanierungskosten über zwölf Jahre vollständig abschreiben: acht Jahre mit jeweils 9 Prozent und weitere vier Jahre mit jeweils 7 Prozent. Die Altbausubstanz läuft daneben in der regulären linearen Abschreibung.
Drei Punkte gehen im Verkaufsgespräch oft unter:
- Die Bescheinigung der zuständigen Denkmalschutzbehörde muss vorliegen - sie ist Grundlagenbescheid für das Finanzamt.
- Nur Kosten, die nach Abschluss des Kaufvertrags anfallen, sind begünstigt.
- Der tatsächliche Effekt hängt am persönlichen Steuersatz.
Für Spitzenverdiener mit hohem Grenzsteuersatz ist die Wirkung erheblich, bei niedrigerem Einkommen verliert das Modell einen Großteil seines Sinns. Das sagen wir offen, auch wenn es einen Abschluss kostet.
Kalkulierbar heißt: vorher durchgerechnet
Kalkulierbare Rendite ist kein Versprechen auf eine feste Zahl. Sie bedeutet, dass jede Annahme im Modell offen liegt und überprüfbar ist. Wir rechnen mit dem ortsüblichen Mietansatz statt mit der Wunschmiete des Prospekts, mit realistischen Instandhaltungsrücklagen, mit Verwaltungskosten, mit Mietausfallwagnis und mit dem Zinsniveau der tatsächlich angefragten Finanzierung.
Wer die Wohnung nach Ablauf der Spekulationsfrist veräußert, sieht so vorab, welcher Verkaufspreis nötig ist, damit die Gesamtinvestition aufgeht.
Ebenso wichtig ist die Liquiditätsbetrachtung im laufenden Jahr. Der Steuervorteil wirkt erst mit der Veranlagung, die Finanzierungsrate dagegen sofort. Ein Lohnsteuerermäßigungsantrag kann diesen Zeitversatz glätten. Wer das nicht einplant, unterschätzt die monatliche Belastung in den ersten Jahren.
Fazit: Entscheide auf Basis von Zahlen
Denkmalimmobilien sind kein Produkt für schnelle Entscheidungen. Sie sind ein langfristiges Investment in Substanz, Lage und einen steuerlichen Rahmen, der seit Jahrzehnten Bestand hat. Unsere Aufgabe ist es, die Objekte auszusortieren, bei denen dieser Rahmen nur auf dem Papier funktioniert. Was übrig bleibt, legen wir Dir mit vollständiger Kalkulation, geprüfter Bauträgerbonität und dokumentierter Standortanalyse vor.
Prüfe bei Deiner nächsten Investitionsentscheidung genau diese drei Punkte: den realistischen Quadratmeterpreis im Mikrostandort, die Bonität des Bauträgers und die vollständige, transparente Renditekalkulation. So triffst Du Deine Entscheidung auf Basis von Zahlen, nicht auf Basis von Fassadenfotos.
Ab welchem Steuersatz lohnt sich die Denkmal-AfA wirklich?
Der Effekt hängt stark vom persönlichen Grenzsteuersatz ab - bei einem Spitzensteuersatz ist die Wirkung erheblich, bei niedrigerem Einkommen verliert das Modell einen Großteil seiner Wirkung.
Was passiert, wenn der Bauträger insolvent wird?
Deshalb prüfen wir vorab genau die Bonität des Bauträgers - eine solide Bonitätsprüfung senkt dieses Risiko erheblich.
Warum ist der Kaufpreis wichtiger als die spätere Wertsteigerung?
Weil die Rendite im Denkmalsegment beim Einkauf entsteht - ein zu hoher Kaufpreis lässt sich selbst über zwölf Jahre Abschreibung nicht mehr ausgleichen.