
Ein Jahr warten? Das kostet dich mehr, als der Zins dir sagt

Warten kann teuer werden: Kaufpreis, Mieteinnahmen und Zeit arbeiten gegen dich.
„Die Zinsen sind mir dieses Jahr zu teuer, ich warte noch ein Jahr.“ Diesen Satz hörst du in Beratungsgesprächen ständig - und er klingt erst einmal vernünftig. Schließlich will niemand mehr für Geld bezahlen, als nötig ist.
Das Problem: Wer so denkt, rechnet meist nur mit einer einzigen Zahl - dem Zinssatz, den die Bank schwarz auf weiß anbietet. Alles andere, was in den zwölf Monaten des Wartens passiert, bleibt unsichtbar.
Genau dieses Unsichtbare macht aber oft den entscheidenden Unterschied. Denn während du auf einen vermeintlich besseren Zeitpunkt wartest, laufen im Hintergrund vier Kostenblöcke weiter, die dir niemand aufschreibt. Sie stehen in keinem Angebot, tauchen in keiner Zinsübersicht auf - und summieren sich trotzdem zu einem handfesten Betrag.
Wenn du verstehst, wie diese vier Posten funktionieren, kannst du deine Entscheidung fürs Warten oder Kaufen auf eine ganz neue, ehrlichere Grundlage stellen.
Vier Posten, die beim Warten unbemerkt verstreichen
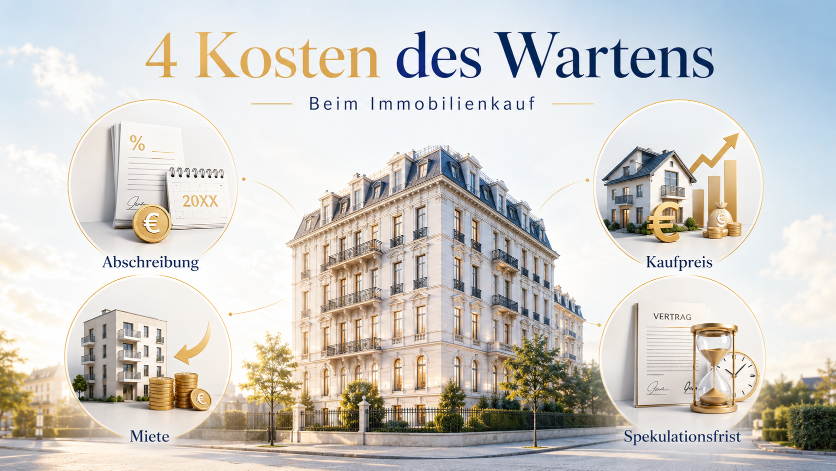
Viele warten auf günstigere Zinsen und glauben, damit Geld zu sparen. Dabei übersehen sie oft, was sie dieses Warten tatsächlich kostet.
Die verschobene Abschreibung
Bei einer vermieteten Denkmalimmobilie lassen sich die begünstigten Sanierungskosten nach § 7i EStG über zwölf Jahre vollständig abschreiben - acht Jahre mit bis zu 9 Prozent, vier weitere Jahre mit bis zu 7 Prozent. Die Uhr dafür startet erst, nach dem beurkundeten Kaufvertrag und der abgeschlossenen Sanierung.
Wartest du ein Jahr, verlierst du ein Jahr Steueroptimierung. Statt deine Einkommensteuer zu senken, zahlst du diese weiter und nutzt deinen möglichen Steuervorteil nicht.
Das Jahr, in dem der Mieter für dich tilgt
Bei einem solide kalkulierten Objekt decken Mieteinnahmen und Steuerersparnis einen großen Teil der laufenden Finanzierung. Das bedeutet: Während du Eigentum aufbaust, beteiligt sich dein Mieter Monat für Monat an der Tilgung.
Entscheidend ist deshalb nicht nur, ob du kaufst, sondern auch wann. Wenn du den Kauf um ein Jahr verschiebst, verzichtest du zugleich auf zwölf Monate Mieteinnahmen – und damit auf zwölf Monate, in denen dein Mieter bereits für deinen Vermögensaufbau hätte mitarbeiten können.
Der Kaufpreis selbst
Laut Statistischem Bundesamt legten die Preise für Wohnimmobilien im ersten Quartal 2026 gegenüber dem ersten Quartal 2025 bundesweit um 1,4 Prozent zu.
Auch eine Auswertung von JLL zeigt steigende Preise: Der durchschnittliche Angebotskaufpreis für Eigentumswohnungen in den acht untersuchten Metropolen Berlin, Düsseldorf, Frankfurt, Hamburg, Köln, Leipzig, München und Stuttgart lag im ersten Halbjahr 2026 2,9 Prozent über dem Vorjahresniveau. Im entsprechenden Vorjahresvergleich hatte das Wachstum lediglich 0,4 Prozent betragen. JLL wertete dafür rund 27.000 Kaufangebote aus.
Steigende Kaufpreise erhöhen zudem die Erwerbsnebenkosten, da sich die Grunderwerbsteuer, Notar- und Grundbuchgebühren an der Höhe des Kaufpreises orientieren.
Die verlorene Spekulationsfrist
Die Zehnjahresfrist nach § 23 EStG beginnt mit dem Datum des Kaufvertrags - nicht mit dem Tag, an dem du dich endlich entscheidest. Diese Frist ist wertvoller, als viele annehmen: Verkaufst du innerhalb der zehn Jahre, musst du deinen Gewinn versteuern. Nach Ablauf der Frist nicht.
Niemand plant, vorzeitig zu verkaufen. Aber Scheidung, Erbfall oder Krankheit fragen nicht nach deinem Zeitplan - und genau dann zählt jedes verschenkte Jahr der Spekulationsfrist doppelt.
Wohin bewegen sich die Zinsen aktuell?
Die Richtung ist eindeutig: nach oben. Am 11. Juni 2026 hat der EZB-Rat die Leitzinsen um 25 Basispunkte angehoben - die erste Erhöhung seit drei Jahren. Der beste Zehnjahreszins lag Anfang August bereits bei 3,71 Prozent, nachdem er im Juli innerhalb weniger Wochen von 3,32 Prozent aus gesprungen war. Für das zweite Halbjahr 2026 wird ein Korridor von 3,3 bis 3,9 Prozent erwartet, mit leichter Tendenz nach oben.
Fazit: Warten ist keine neutrale Entscheidung
Niemand sagt dir, dass du unbedingt kaufen musst. Aber Warten ist eben auch keine neutrale, kostenlose Option - es ist selbst eine Investitionsentscheidung, nur eben eine, deren Preis dir niemand schriftlich vorlegt. Wenn du das nächste Mal denkst, die Zinsen seien dir zu teuer, rechne fair gegen: die verschobene Abschreibung, das Jahr ohne Tilgung durch den Mieter, den gestiegenen Kaufpreis und das verlorene Jahr Spekulationsfrist.
Der teuerste Zinssatz ist selten der, den du tatsächlich zahlst. Es ist meistens der, den du dir durch Zögern selbst eingehandelt hast. Nimm dir die Zahlen aus deiner eigenen Situation und rechne einmal ehrlich durch, was ein Jahr Warten für dich konkret bedeuten würde.