
ETF oder Denkmalimmobilie? Was sich für Spitzenverdiener wirklich mehr lohnt

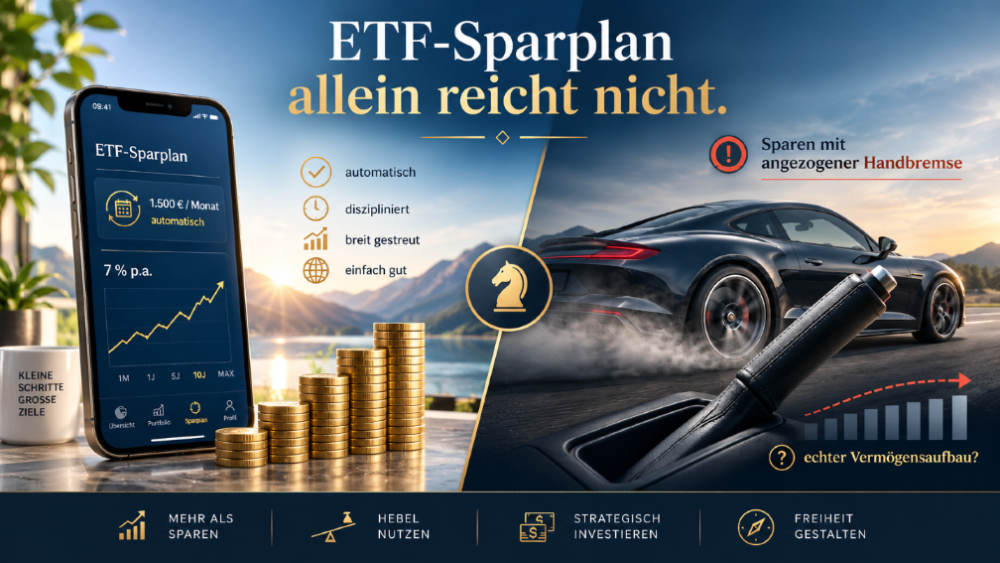
Für viele sind ETFs ideal. Für Spitzenverdiener gibt es stärkere Hebel
Wir alle kennen das gute Gefühl, wenn der ETF-Sparplan monatlich automatisch abgebucht wird. 1.500 Euro, Welt-ETF, breit gestreut, seit Jahren eingerichtet - fertig ist der Vermögensaufbau. So denken viele Spitzenverdiener. Und genau hier beginnt das Problem, über das kaum jemand spricht.
Wir glauben, dass ETFs im Sparplan automatisch reich machen. Wir glauben, 7 Prozent Durchschnittsrendite über 30 Jahre reichen aus, um finanziell frei zu werden. Und wir glauben, keine Schulden zu haben sei das ultimative Zeichen finanzieller Intelligenz. Doch wenn wir genauer hinschauen, entpuppt sich das oft als Sparen mit angezogener Handbremse - nicht als echter Vermögensaufbau. In diesem Artikel zeigen wir, warum das so ist und welche Alternative wir uns genauer anschauen sollten.
Das Steuer-Dilemma beim klassischen ETF-Sparplan
Rechnen wir das Ganze einmal gemeinsam durch. Wer 120.000 Euro brutto im Jahr verdient, gibt davon schnell rund 36.000 Euro ans Finanzamt ab - bevor überhaupt ein einziger Euro investiert wird. Erst aus dem verbleibenden Netto fließt Geld in den ETF-Sparplan. Nach 25 oder 30 Jahren, wenn wir das Depot dann endlich anrühren, wartet der Staat schon mit der nächsten Rechnung: 25 Prozent Abgeltungssteuer auf sämtliche Erträge.
Wir zahlen also gleich doppelt: einmal beim Verdienen und einmal beim Ernten. Das Kapital, das wir investieren, ist bereits versteuertes Geld - und der Gewinn daraus wird am Ende erneut besteuert. Diese Doppelbelastung frisst über die Jahrzehnte einen erheblichen Teil der Rendite auf, ohne dass wir es beim monatlichen Blick aufs Depot überhaupt bemerken.
Warum "keine Schulden" nicht automatisch klug ist
Viele von uns wurden mit dem Gedanken groß, dass Schulden grundsätzlich schlecht sind. Doch diese Denkweise blendet einen wichtigen Unterschied aus: Es gibt Konsumschulden - und es gibt Schulden, die einen Vermögenswert finanzieren, den andere für uns abbezahlen. Genau hier setzt eine Strategie an, die vielen Spitzenverdienern noch unbekannt ist: die Denkmalimmobilie.
Denkmalimmobilien: Der unterschätzte Hebel für Besserverdiener
Der Gedanke "Immobilien sind doch nur was für Reiche" hält sich hartnäckig - ist aber schlicht falsch. Für den Einstieg in eine Denkmalimmobilie brauchen wir in der Regel nur rund 30.000 Euro bis 40.000 Euro Eigenkapital als eine Art Startkapital für unser "Unternehmen Immobilie". Die eigentliche Immobilie finanziert die Bank zu 100 Prozent.
Der entscheidende Vorteil liegt im Steuerrecht: die begünstigten Sanierungskosten bei denkmalgeschützten Immobilien lassen sich nach Paragrafen 7i des Einkommensteuergesetzes zu 100 Prozent über 12 Jahre steuerlich absetzen.
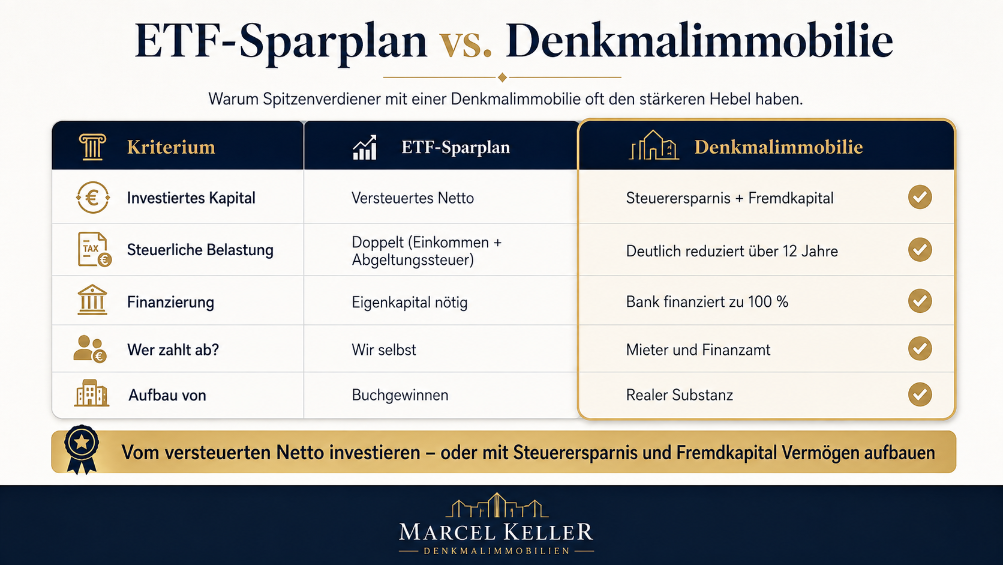
Während ETF-Gewinne mit 25 % Abgeltungssteuer belastet werden, bleibt der Verkaufsgewinn einer Denkmalimmobilie steuerfrei.
Steuereuros arbeiten für uns statt gegen uns
Der Clou an dieser Strategie: Wir kaufen einen echten Vermögenswert mit Geld, das sonst ohnehin beim Finanzamt gelandet wäre. Mieteinnahmen und Steuerersparnis übernehmen gemeinsam einen Großteil der Finanzierung. Statt nur auf Kurssteigerungen im Depot zu hoffen, entsteht so etwas Greifbares: eine Immobilie mit echtem Sachwert.
Genau das markiert den Unterschied zwischen einem "bisschen Sparen" und echtem, strategischem Vermögensaufbau. Während der ETF-Sparplan uns Jahr für Jahr Netto-Euro kostet, arbeiten bei der Denkmalimmobilie Steuervorteile, Mieteinnahmen und Fremdkapital gemeinsam für uns.
Fazit: Vermögensaufbau bedeutet, alle Hebel zu nutzen
Der ETF-Sparplan ist kein Fehler - aber er ist nur die halbe Miete. Wer wirklich Vermögen aufbauen will, sollte prüfen, wie sich Steuervorteile, Fremdkapital und Sachwerte sinnvoll kombinieren lassen. Denkmalimmobilien zeigen, dass wir mit vergleichsweise wenig Eigenkapital einen erheblichen Hebel erzeugen können, den ein reiner Wertpapiersparplan niemals bietet.
Schauen wir uns also ehrlich an, wie viel Geld wir aktuell jährlich an Steuern zahlen - und wie viel davon stattdessen in echten Vermögensaufbau fließen könnte.
Reicht ein ETF-Sparplan nicht aus, um vermögend zu werden?
Ein ETF-Sparplan kann ein solider Baustein sein, allein reicht er aber meist nicht aus, da wir ausschließlich mit versteuertem Netto arbeiten und am Ende erneut Steuern auf die Erträge zahlen.
Wie viel Eigenkapital brauchen wir für eine Denkmalimmobilie?
In der Regel genügen rund 30.000 Euro Eigenkapital als Startkapital, den restlichen Kaufpreis übernimmt die Bank über eine Finanzierung.
Was macht Denkmalimmobilien steuerlich so interessant?
Begünstigte Sanierungskosten lassen sich nach Paragraf 7i des Einkommensteuergesetzes über 12 Jahre zu 100 Prozent steuerlich absetzen, was bei hohem Einkommen zu erheblichen Steuerersparnissen führt.
Ist es riskant, für eine Immobilie Kredit aufzunehmen?
Wenn Mieteinnahmen und Steuerersparnis einen Großteil der Finanzierung tragen, unterscheidet sich diese Form der Verschuldung deutlich von klassischen Konsumschulden, da ein realer Vermögenswert entsteht.
Für wen eignet sich diese Strategie besonders?
Besonders für gut verdienende Angestellte oder Selbstständige mit hoher Steuerlast lohnt sich ein genauer Blick auf Denkmalimmobilien als Ergänzung zum klassischen Sparplan.