
Nachgelagerte Besteuerung: So sparst du im Ruhestand richtig Steuern

Die nachgelagerte Besteuerung kann ein Renditehebel sein.
Viele Selbstständige und Unternehmer fürchten, dass sie auch im Ruhestand hohe Steuern zahlen müssen – schließlich wollen sie ihren Lebensstandard halten. Doch die gute Nachricht ist: Mit der richtigen Strategie bei der nachgelagerten Besteuerung kannst du deine Steuerlast im Alter drastisch senken. Oft sogar auf null oder einstellige Prozentsätze. Wie das funktioniert und welche Stellschrauben du kennen musst, erfährst du in diesem Artikel.
Das Prinzip ist simpel und clever zugleich: Während deiner Erwerbsphase zahlst du vermutlich einen hohen Spitzensteuersatz auf dein Einkommen. Genau hier setzt die geförderte Altersvorsorge an. Die Beiträge, die du für deine Altersvorsorge zurücklegst, kannst du steuerlich absetzen – du sparst also heute Steuern, wenn dein Einkommen hoch ist. Im Gegenzug werden die späteren Rentenzahlungen besteuert, wenn du sie beziehst. Das nennt man nachgelagerte Besteuerung.
Was bedeutet nachgelagerte Besteuerung eigentlich?
Der große Vorteil: Im Ruhestand hast du in der Regel ein deutlich niedrigeres zu versteuerndes Einkommen als während deiner aktiven Zeit als Geschäftsführer oder Unternehmer. Dein Gehalt fällt weg und wird durch Rentenbezüge ersetzt – und genau hier liegt das Sparpotenzial.
Welche Rentenarten werden wie besteuert?
Man muss alle Arten von Geldanlagen und Altersvorsorgemodellen verstehen, um die nachgelagerter Besteuerung wirklich zu verstehen.
Nicht alle Rentenarten werden gleich behandelt. Es gibt einen wichtigen Unterschied:
Voll nachgelagert besteuert werden:
- Gesetzliche Rente
- Betriebliche Altersvorsorge
- Basisrente (Rürup-Rente)
- Riester-Rente
- Mieteinnahmen (nach Abzug von absetzbaren Kosten, die beim Betrieb der Immobilie anfallen)
Bei diesen Rentenformen erhöht jeder Euro, den du als Rente erhältst, dein zu versteuerndes Einkommen zu 100 Prozent.
Anders sieht es bei der privaten Rentenversicherung aus: Hier greift nur die sogenannte Ertragsanteilbesteuerung, die extrem niedrig ausfällt. Das macht ungeförderte private Rentenversicherungen steuerlich deutlich attraktiver in der Auszahlungsphase.
Der Grundfreibetrag als heimlicher Held
Jetzt wird es richtig interessant. Denn bis du in Rente gehst, verändert sich die steuerliche Landschaft erheblich – und das spielt dir in die Karten.
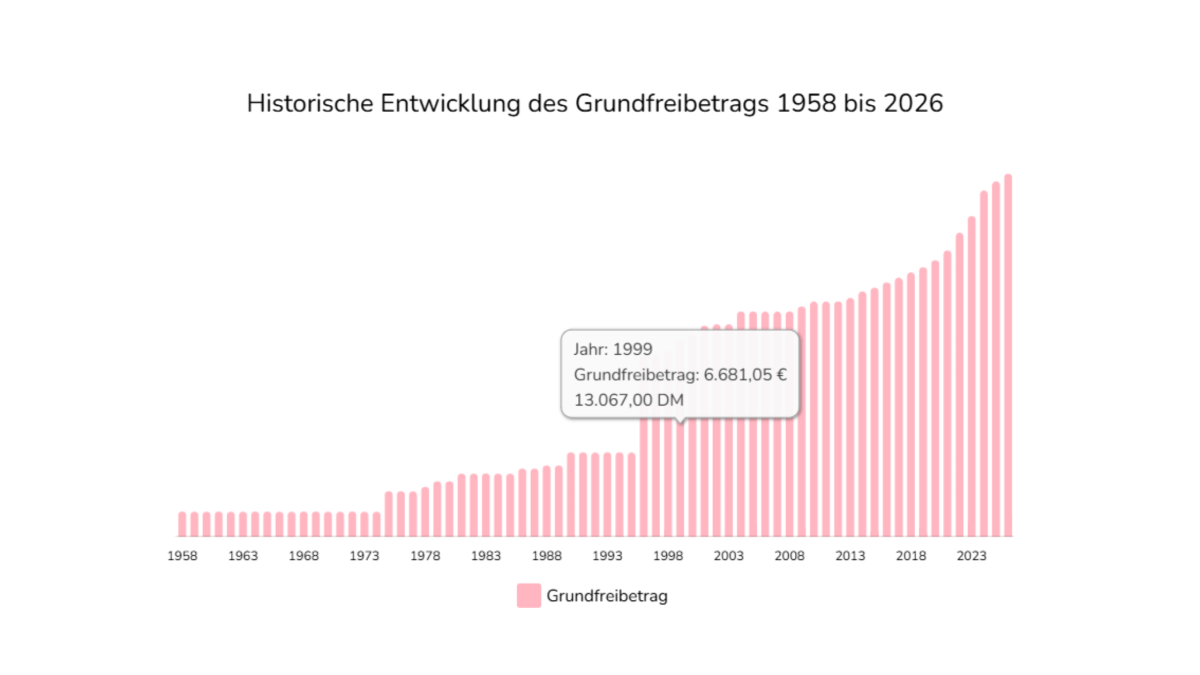
Im Jahr 1999 lag der Grundfreibetrag bei 6.681,05EUR
Die Entwicklung des Grundfreibetrags
Schau dir diese Zahlen an:
- Im Jahr 2000 lag der Grundfreibetrag bei 6.681,05 Euro
- Im Jahr 2026 liegt er bei 12.348 Euro
- Das ist nahezu eine Verdopplung in 26 Jahren
Wenn du heute 40 Jahre alt bist und mit 67 in Rente gehst, kannst du realistisch von einem Grundfreibetrag von etwa 24.000 Euro ausgehen. Bis zu dieser Summe zahlst du exakt null Euro Einkommensteuer.
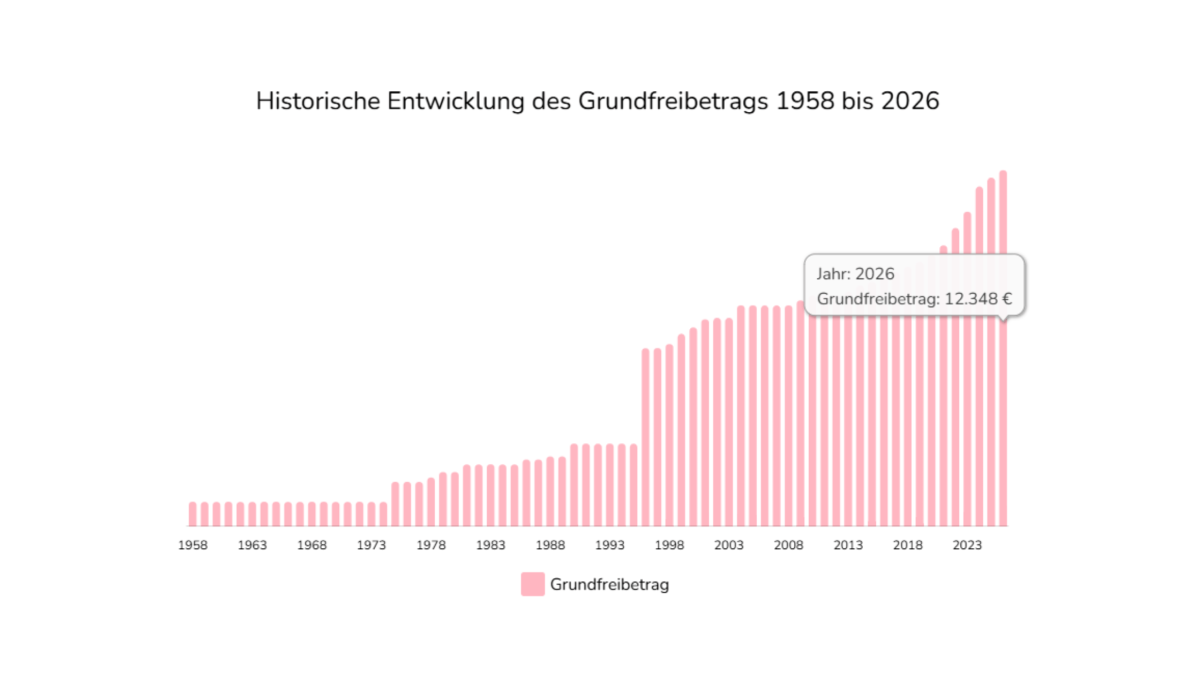
Im Jahr 2026 liegt der Grundfreibetrag bei 12.348EUR
Die private Krankenversicherung als Steuerhebel
Als Unternehmer bist du wahrscheinlich privat krankenversichert. Im Ruhestand kann das schnell 1.000 Euro oder mehr pro Monat kosten – also etwa 12.000 Euro im Jahr. Das klingt zunächst nach viel Geld, aber steuerlich ist es ein Vorteil.
Von diesen Beiträgen sind etwa 70 bis 80 Prozent steuerlich absetzbar, soweit sie dem Niveau der gesetzlichen Krankenversicherung entsprechen. Bei 12.000 Euro Jahresbeitrag wären das rund 10.000 Euro, die dein zu versteuerndes Einkommen senken.
Die Rechnung sieht dann so aus:
- 24.000 Euro Grundfreibetrag
- 10.000 Euro absetzbare Krankenversicherungsbeiträge
- = 34.000 Euro steuerfrei
Selbst wenn du 44.000 Euro einkommensteuerpflichtige Einnahmen hättest, läge dein effektiver Steuersatz bei nur etwa 5 Prozent. Bei 54.000 Euro wären es ungefähr 10 Prozent – weit entfernt vom Spitzensteuersatz deiner aktiven Jahre.
Die optimale Mischung macht's
Die Kunst liegt darin, verschiedene Einkommensquellen intelligent zu kombinieren:
Geförderte Renten als Basis
Baue dir über Basisrente, gesetzliche Rente oder betriebliche Altersvorsorge ein solides Fundament auf. Ziel könnte sein, regelmäßige Einnahmen von 3.000 bis 4.000 Euro zu generieren. Diese sind zwar voll steuerpflichtig, bewegen sich aber dank Grundfreibetrag und Krankenversicherungsabzug in einem sehr günstigen Bereich.
Depot-Entnahmen für Flexibilität
Ergänze deine Renteneinkünfte durch einen Entnahmeplan aus deinem Depot. Hier zahlst du die Abgeltungssteuer von 25 Prozent – oder noch weniger, wenn du die Günstigerprüfung beantragst. Liegt dein persönlicher Einkommensteuersatz unter 25 Prozent (was bei cleverer Planung der Fall sein sollte), wird automatisch der niedrigere Satz angewendet.
Das Ergebnis: Du hältst deinen Lebensstandard und zahlst trotzdem nur minimale Steuern. Der Mythos, dass du auch im Ruhestand im Spitzensteuersatz landest, ist schlichtweg falsch – wenn du es richtig anstellst.
Bonus-Tipp: Mieteinnahmen clever strukturieren
Sebastian Ohligschläger berät Unternehmer und Manager zu Investmentthemen inkl. Besteuerung.
Falls du Mieteinnahmen aus Immobilien hast, gibt es noch einen weiteren Hebel. Hältst du ein Mehrfamilienhaus mit monatlichen Mieteinnahmen von mehreren Tausend Euro privat, sind diese Einnahmen (abzüglich Kosten) voll einkommensteuerpflichtig und treiben deinen progressiven Steuersatz nach oben.
Die Lösung: Verlagere die Immobilie auf eine Immobilienholding. Dort greift ein Festssteuersatz statt des progressiven Steuersatzes, was deine Gesamtsteuerlast im Ruhestand erheblich senkt und planbar macht.
Fazit: Steuerfreiheit im Ruhestand ist realistisch
Die nachgelagerte Besteuerung ist kein Nachteil – sie ist ein mächtiges Werkzeug, wenn du sie verstehst und richtig nutzt. Durch die Kombination aus steigendem Grundfreibetrag, absetzbaren Krankenversicherungsbeiträgen und einer klugen Mischung verschiedener Einkommensquellen kannst du deinen Steuersatz im Ruhestand auf ein Minimum reduzieren.
Dein Takeaway: Plane deine Altersvorsorge nicht nur nach Rendite, sondern auch nach steuerlicher Effizienz in der Auszahlungsphase. Mit der richtigen Strategie zahlst du im Ruhestand weniger Steuern als du denkst – und genießt trotzdem deinen gewohnten Lebensstandard. Schau dir deine aktuelle Vorsorgestruktur an und prüfe, ob du alle Hebel optimal nutzt. Es lohnt sich.