
Geprüfte Lage, kalkulierte Sanierung, klare Zahlen – keine Überraschungen nach dem Notar.

Wir machen Denkmal zur planbaren Kapitalanlage
"Denkmalimmobilien sind mir zu unsicher." Diesen Satz hören wir ständig. Meist folgt darauf eine Geschichte: Ein Bekannter, ein Kollege, eine Sanierung, die sich über Jahre zog, dazu Nachträge, die niemand angekündigt hatte. Diese Geschichten stimmen fast immer. Nur die Schlussfolgerung daraus ist falsch.
Denn nicht die Denkmalimmobilie an sich ist unkalkulierbar. Unkalkulierbar wird es dann, wenn ein Ankaufsprozess die entscheidenden Fragen erst stellt, wenn der Notar den Vertrag verliest.
Wer den Markt seit Jahren begleitet, weiß: Die allermeisten angebotenen Projekte taugen gar nicht als solide Kapitalanlage. Genau deshalb lohnt sich ein genauer Blick darauf, was eine Denkmalimmobilie wirklich planbar macht - und was am Ende nur wie eine gute Rendite aussieht.
Warum Denkmalimmobilien oft missverstanden werden
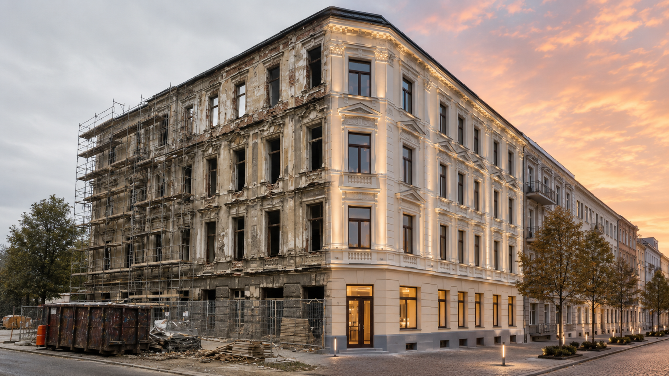
Richtig umgesetzt, wird aus einer Ruine eine steuerlich attraktive Kapitalanlage.
Die Denkmal-AfA nach §7i EStG zählt zu den wirkungsvollsten Werkzeugen, mit denen Du als Gutverdiener Steuerlast in echte Substanz umwandeln kannst: 9 Prozent der Sanierungskosten lassen sich über acht Jahre absetzen, danach weitere 7 Prozent über vier Jahre, hinzu kommt die Abschreibung auf die Altbausubstanz. Auf dem Papier klingt das simpel. In der Praxis hängt der Erfolg an drei Fragen, die viel zu oft ignoriert werden.
- Trägt die Lage auch noch in zehn Jahren?
- Ist der Sanierungspreis wirklich fest kalkuliert oder nur grob beziffert?
- Wer haftet, wenn der Bauträger mitten in der Baumaßnahme seine Pläne ändert?
Klärst Du diese Fragen erst nach der Beurkundung, ist es zu spät. Genau an dieser Stelle entscheidet sich, ob aus einer Denkmalimmobilie eine seriöse Kapitalanlage wird oder eine teure Wette.
Lage vor Objekt: Warum Straßenzüge wichtiger sind als Exposés
Wer einen Markt über Jahre beobachtet, kennt nicht nur den Quadratmeterpreis, sondern auch einzelne Straßenzüge, Leerstandsquoten und Entwicklungstendenzen im Quartier. Zwei Adressen, die nur wenige hundert Meter voneinander entfernt liegen, können sich in der Vermietbarkeit dramatisch unterscheiden. Im Exposé siehst Du davon nichts.
Eine saubere Prüfung läuft deshalb immer in einer festen Reihenfolge: erst die Makrolage, dann die Mikrolage, dann das Objekt selbst, erst zum Schluss die Kalkulation. Fällt eine Stufe durch, endet die Prüfung genau dort - unabhängig davon, wie attraktiv die Zahlen im Exposé aussehen.
Der Bauträger ist die halbe Kalkulation
Die Wahl des Bauträgers entscheidet oft stärker über den Erfolg einer Denkmalsanierung als die Immobilie selbst. Statt mit wechselnden Anbietern zu arbeiten, lohnt sich die Zusammenarbeit mit wenigen, langjährig bewährten Partnern. Referenzprojekte, Baustellenpraxis, der Umgang mit Nachträgen und auch die Bonitätsauskunft gehören vor jedem Projekt auf den Prüftisch.
Kalkuliert bedeutet dabei ganz konkret: ein Festpreis statt eines vagen Kostenrahmens, eine Baubeschreibung, die tatsächliche Gewerke benennt statt bloßer Absichtserklärungen, ein Zahlungsplan nach echtem Baufortschritt und ein Fertigstellungstermin, der auch rechtliche Konsequenzen nach sich zieht, wenn er nicht eingehalten wird.
Was Planbarkeit für Dich in der Praxis bedeutet
Stell Dir einen Versicherungsunternehmer aus München vor, der über die Kanzlei seines Bruders auf das Thema Denkmalimmobilien stößt. Sein Ziel ist klar: Steuerlast senken, ohne selbst Besichtigungen, Behördengänge oder Baukoordination übernehmen zu müssen. Seine Skepsis ebenso: Kann das wirklich so einfach funktionieren, wie es in der Präsentation aussieht?
Nach einer fachlich fundierten Erstpräsentation, bestätigt durch den eigenen Steuerberater, fällt die Entscheidung. Den Rest übernimmt in einem solchen Fall der Anbieter komplett: Objektprüfung, Kaufvorbereitung, Sanierungskoordination, Übergabe und Vermietung. Bei einer Investitionssumme von 430.000 Euro und eingesetztem Eigenkapital von 32.250 Euro lässt sich so im ersten Jahr ein Steuervorteil von 16.539,75 Euro erzielen, über die gesamte Laufzeit summiert sich das auf 183.775 Euro. Den Baufortschritt verfolgt der Investor bequem über regelmäßige Foto-Updates, vor Ort steht er erst zur Fertigstellung. Fragen laufen unkompliziert über eine Investorengruppe, Antworten kommen in der Regel innerhalb von 10 bis 20 Minuten.
Was vor dem Notartermin auf dem Tisch liegen sollte
Bevor Du unterschreibst, gehört eine vollständige Liste an Unterlagen auf den Tisch. Genau hier trennt sich die seriöse Kapitalanlage von der reinen Verkaufsstory.
| Prüfpunkt | Warum er wichtig ist |
|---|---|
| Kaufpreisaufteilung | Klare Trennung zwischen Grundstück, Altbausubstanz und Sanierungsanteil für die Steuerberechnung |
| Baubeschreibung | Benennt konkrete Gewerke und Ausstattungsstandards statt vager Absichten |
| Zahlungsplan | Richtet sich nach echtem Baufortschritt gemäß Makler- und Bauträgerverordnung |
| Fertigstellungstermin | Legt Folgen bei Überschreitung rechtlich fest |
| Mietprognose | Orientiert sich am realen Quartiersniveau statt an geschönter Bestlage |
| Objektkalkulation | Bildet die gesamte Haltedauer ab, inklusive Rücklage, Verwaltung und Finanzierung |
Keiner dieser Punkte ist exotisch oder überraschend. Bemerkenswert ist nur, wie selten diese Liste tatsächlich vollständig vorliegt, wenn Anleger oder deren Steuerberater Unterlagen zur Zweitmeinung vorlegen.
Fazit: Rechenbar statt riskant
Eine Denkmalimmobilie wird nicht dadurch zur guten Kapitalanlage, dass sie steuerliche Vorteile bietet. Sie wird es dadurch, dass Lage, Bauträger und Kalkulation vor dem Notartermin lückenlos geprüft sind - nicht erst danach. Der Unterschied zwischen einer Wette und einer soliden Investition liegt selten im Objekt selbst, sondern fast immer im Prozess davor.
Was bedeutet die Denkmal-AfA nach §7i EStG konkret?
Sie erlaubt Dir, die Sanierungskosten einer denkmalgeschützten Immobilie über zwölf Jahre steuerlich abzusetzen: 9 Prozent jährlich in den ersten acht Jahren, danach 7 Prozent über vier weitere Jahre, zusätzlich zur regulären Abschreibung auf die Altbausubstanz.
Warum werden so viele angebotene Denkmalprojekte abgelehnt?
Weil bei vielen Projekten Lage, Sanierungskosten oder Fertigstellungstermine nicht ausreichend geprüft oder kalkuliert sind, was spätere böse Überraschungen bei Bauzeit und Kosten wahrscheinlich macht.
Wie wichtig ist die Wahl des Bauträgers?
Sehr wichtig. Ein bewährter Bauträger mit Festpreisen, klarer Baubeschreibung und nachvollziehbarem Zahlungsplan reduziert das Risiko von Bauverzögerungen und unerwarteten Nachträgen erheblich.
Für wen eignet sich eine Denkmalimmobilie als Kapitalanlage besonders?
Vor allem für Spitzenverdiener, die ihre Steuerlast planbar reduzieren möchten und gleichzeitig in werthaltige Substanz an geprüften Standorten investieren wollen.