
Immobilien kaufen über eine Holding: Immobilien-GmbH und die richtige Struktur

Immobilien über die Holding erwerben?
Immobilien gelten seit jeher als Fundament soliden Vermögensaufbaus. Für Unternehmer stellt sich dabei nicht nur die Frage nach dem richtigen Objekt, sondern vor allem nach der richtigen Struktur: Kauft man privat, über die operative GmbH oder über eine eigens dafür geschaffene Immobilien-GmbH unter dem Dach einer Holding?
Die Antwort entscheidet maßgeblich darüber, wie viel von den Mieterträgen und einem späteren Verkaufsgewinn tatsächlich übrig bleibt. Denn im Immobilienbereich kann die Holding-Struktur einen ihrer stärksten Vorteile ausspielen – wenn sie sauber aufgesetzt ist.
Die Grundidee: Immobilien in einer eigenen Tochter-GmbH
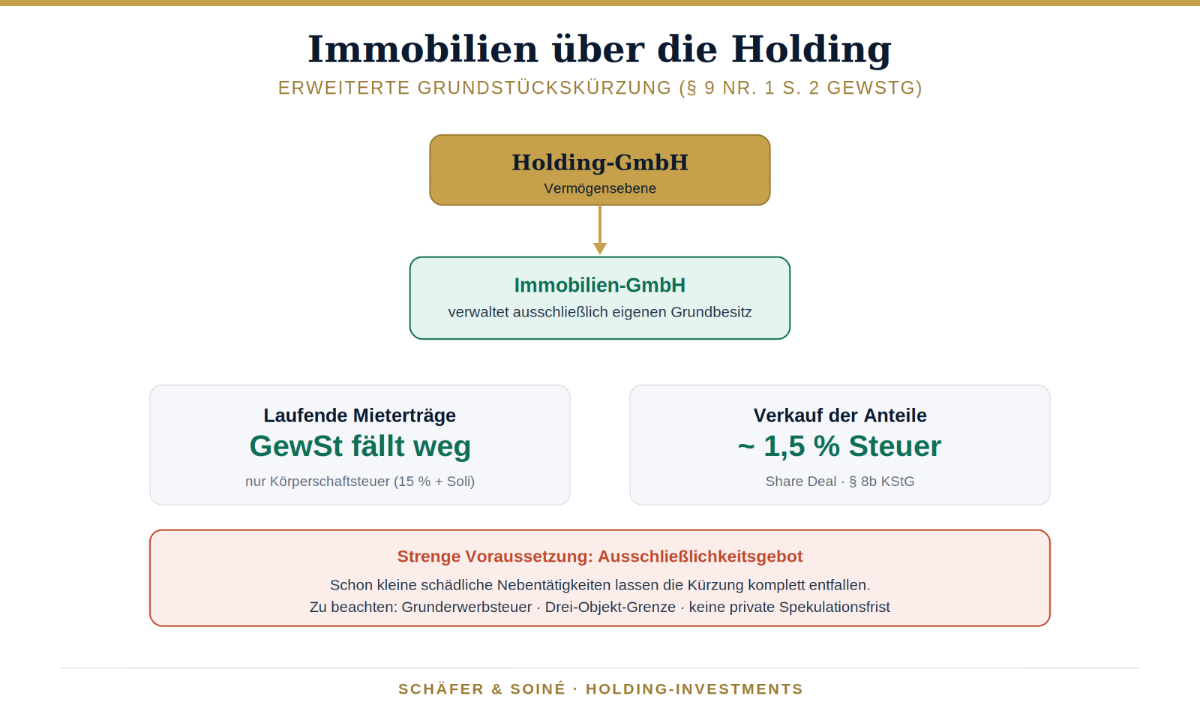
In der klassischen Holding-Struktur für Immobilien hält die Holding-GmbH die Anteile an einer separaten Immobilien-GmbH – häufig als vermögensverwaltende Gesellschaft ausgestaltet. Diese Immobilien-GmbH erwirbt und vermietet die Objekte, erzielt Mieteinnahmen und verwaltet den Bestand. Die operativen Risiken des Immobiliengeschäfts bleiben damit in dieser Tochter eingekapselt, während das übergeordnete Holding-Vermögen geschützt bleibt.
Der Charme dieser Konstruktion liegt in der Kombination zweier steuerlicher Effekte. Zum einen können die Mietüberschüsse, die die Immobilien-GmbH nach Ausschüttung an die Holding weiterleitet, dort dank § 8b KStG mit rund 1,5 Prozent effektiver Steuer vereinnahmt werden. Zum anderen greift beim späteren Verkauf der Immobilien-GmbH die 95-prozentige Steuerfreistellung des Veräußerungsgewinns nach § 8b KStG. Wird also nicht die einzelne Immobilie, sondern der GmbH-Anteil verkauft (ein sogenannter Share Deal), bleibt der Gewinn zu 95 Prozent steuerfrei.
Immobilien über die Holding erwerben
Der entscheidende Hebel: die erweiterte Grundstückskürzung
Der zentrale Baustein, der Immobilien in einer GmbH überhaupt attraktiv macht, ist die sogenannte erweiterte Grundstückskürzung nach § 9 Nr. 1 Satz 2 GewStG. Ohne sie hätte eine Immobilien-GmbH einen gravierenden Nachteil: Kapitalgesellschaften sind allein kraft ihrer Rechtsform gewerbesteuerpflichtig – auch dann, wenn sie nur Grundbesitz verwalten. Eine private Vermietung dagegen löst keine Gewerbesteuer aus.
Genau diese Ungleichbehandlung gleicht die erweiterte Kürzung aus. Ein reines Grundstücksunternehmen kann auf Antrag den gesamten Gewinn, der auf die Verwaltung und Nutzung des eigenen Grundbesitzes entfällt, von der gewerbesteuerlichen Bemessungsgrundlage abziehen. Im Ergebnis bleibt dann nur die Körperschaftsteuer von 15 Prozent plus Solidaritätszuschlag – die Gewerbesteuer wird faktisch vollständig neutralisiert. Damit lässt sich die laufende Steuerbelastung auf Mieteinnahmen in der GmbH auf ein Niveau senken, das dem privaten Halten nahekommt oder es je nach Konstellation sogar unterbietet.
Vorsicht: Das Ausschließlichkeitserfordernis ist streng
So attraktiv die erweiterte Kürzung ist, so streng sind ihre Voraussetzungen – und hier liegt die größte Fehlerquelle. Das Gesetz verlangt, dass das Unternehmen ausschließlich eigenen Grundbesitz verwaltet und nutzt. Schon kleine Nebentätigkeiten, die nicht ausdrücklich als unschädlich zugelassen sind, können dazu führen, dass die Kürzung für den gesamten Erhebungszeitraum komplett entfällt. Die Rechtsprechung ist hier unerbittlich.
Ein klassisches Beispiel aus der Praxis: Betreibt eine Grundstücksgesellschaft nebenher eine Versicherungs- oder Finanzierungsberatung, gilt diese Nebentätigkeit als schädlich – und die erweiterte Kürzung ist in vollem Umfang verloren. Auch die Mitvermietung von sogenannten Betriebsvorrichtungen kann außerhalb enger Bagatellgrenzen die Begünstigung kippen. Ebenso problematisch ist es, wenn das letzte oder einzige Grundstück kurz vor Ablauf des Erhebungszeitraums veräußert wird: Dann war das Unternehmen nicht während des gesamten Zeitraums ausschließlich grundstücksverwaltend tätig, und die Kürzung wird versagt. Eine zeitanteilige Gewährung gibt es nicht.
Diese Strenge macht deutlich, warum die saubere Ausgestaltung und laufende Überwachung der Struktur so wichtig ist. Ein einziger Fehler in der Einnahmenstruktur kann die gesamte Gewerbesteuerersparnis eines Jahres zunichtemachen.
Weitere Fallstricke: Grunderwerbsteuer und gewerblicher Grundstückshandel
Bei der Übertragung von Immobilien auf eine Gesellschaft ist die Grunderwerbsteuer zu berücksichtigen – ein Kostenfaktor, der je nach Bundesland erheblich ausfallen kann und in die Wirtschaftlichkeitsrechnung gehört. Wer eine Immobilie aus dem Privatvermögen in eine GmbH einbringt, löst grundsätzlich Grunderwerbsteuer aus, sofern keine Ausnahmetatbestände greifen.
Ein weiterer sensibler Punkt ist die Abgrenzung zum gewerblichen Grundstückshandel. Werden innerhalb von fünf Jahren mehr als drei Objekte veräußert (die sogenannte Drei-Objekt-Grenze), droht die Einstufung als gewerblicher Grundstückshandel – mit der Folge, dass die erweiterte Kürzung entfällt. Der Bundesfinanzhof hat in aktuellen Entscheidungen zwar für mehr Klarheit gesorgt und bestätigt, dass Veräußerungen außerhalb des Fünfjahreszeitraums grundsätzlich nicht in die Drei-Objekt-Grenze einzubeziehen sind. Dennoch bleibt die Abgrenzung zwischen begünstigter Vermögensverwaltung und schädlichem Handel ein Feld, das sorgfältige Planung erfordert.
Als Ex-Finanzbeamter kennt Thomas Schäfer die Steuergesetze und worauf es ankommt
Immobilienbeteiligung statt Direkterwerb
Nicht jeder Unternehmer möchte selbst Objekte kaufen, verwalten und die strengen Anforderungen der erweiterten Kürzung im Blick behalten. Eine Alternative ist die Beteiligung der Holding an bestehenden Immobilienstrukturen oder an gemeinschaftlichen Investments. Über eine Immobilienbeteiligung kann die Holding am Immobilienmarkt partizipieren, ohne die volle operative Verantwortung für einzelne Objekte zu tragen. Solche Co-Investments bündeln Kapital mehrerer Investoren und ermöglichen den Zugang zu größeren oder professionell gemanagten Objekten.
Bei Beteiligungen an Immobilien-Kapitalgesellschaften ist allerdings – wie bei allen Beteiligungen – die Beteiligungshöhe für die steuerliche Behandlung der laufenden Ausschüttungen relevant, während Veräußerungsgewinne aus den Anteilen unabhängig von der Höhe zu 95 Prozent freigestellt bleiben. Die konkrete Ausgestaltung entscheidet über die steuerliche Effizienz.
Der Vergleich: privat, operative GmbH oder Immobilien-Holding?
Ob sich der Weg über die Holding lohnt, hängt vom Einzelfall ab. Der private Kauf ist einfach und ermöglicht bei langer Haltedauer den steuerfreien Verkauf nach Ablauf der zehnjährigen Spekulationsfrist nach § 23 EStG – ein Vorteil, den die GmbH nicht kennt, denn im Betriebsvermögen gibt es keine steuerfreie Veräußerung nach Fristablauf. Der Kauf über die operative GmbH vermischt Immobilien- und operatives Risiko und ist meist ungünstig. Die Immobilien-GmbH unter einer Holding glänzt bei laufenden Mieterträgen, beim Vermögensschutz und beim Verkauf ganzer Gesellschaftsanteile, verlangt aber Disziplin bei der erweiterten Kürzung und ist mit höherem Verwaltungsaufwand verbunden.
Wer vor allem auf langfristige private Wertsteigerung einer einzelnen Immobilie setzt, fährt privat oft gut. Wer dagegen mehrere Objekte aufbauen, Mieterträge steueroptimiert reinvestieren und einen Bestand professionell skalieren möchte, für den kann die Immobilien-Holding der überlegene Weg sein.
Die Firmengründer investieren selbst in Immobilien sowohl privat als auch über eigene Immobilien-GmbHs
Fazit: Großer Hebel, hohe Anforderungen
Die Immobilien-Holding gehört zu den anspruchsvollsten, aber auch wirkungsvollsten Gestaltungen im Immobilienbereich. Mieterträge mit rund 1,5 Prozent effektiver Steuer, ein zu 95 Prozent steuerfreier Verkauf von Gesellschaftsanteilen und ein wirksamer Vermögensschutz stehen auf der Habenseite. Dem gegenüber stehen das strenge Ausschließlichkeitserfordernis der erweiterten Grundstückskürzung, die Grunderwerbsteuer, die Drei-Objekt-Grenze und der Verzicht auf die private Spekulationsfrist.
Gerade weil ein einziger Formfehler die Steuervorteile eines ganzen Jahres kosten kann, ist die fachkundige Begleitung hier besonders wertvoll. Schäfer & Soiné – beide Gründer ehemalige Finanzbeamte der Finanzverwaltung Mainz – begleiten Unternehmer und Geschäftsführer bei der Frage, wie sich Immobilien-Investments über eine Holding sinnvoll strukturieren lassen, und behalten dabei die kritischen Voraussetzungen im Blick. Ob privat, über die operative GmbH oder über eine Immobilien-Holding: Welcher Weg im individuellen Fall der richtige ist, lässt sich am besten in einem persönlichen Erstgespräch klären.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle steuerliche oder rechtliche Beratung. Alle steuerlichen Angaben beziehen sich auf die Rechtslage 2026.