
Lohnt sich der Fonds Union Investment PrivatFonds: Kontrolliert pro?

Armin Dzubur I AD Finanz- & Vermögensplanung
Stell dir vor, du zahlst jedes Jahr weit über zwei Prozent Gebühren dafür, dass Profis dein Geld verwalten - und am Ende steht ein Standard-ETF-Portfolio genauso gut da wie der teure Mischfonds. Genau das ist beim Privatfonds Kontrolliert Pro der Union Investment der Fall, und diese Erkenntnis solltest du kennen, bevor du dein Geld dort investierst oder weiter investiert lässt.
Gerade wer monatlich in einen Sparplan einzahlt oder überlegt, seine Vermögensstruktur um einen solchen Mischfonds zu erweitern, sollte genau hinschauen. Denn auf den ersten Blick klingt das Konzept verlockend: Ein Fondsmanagement mit völliger Freiheit über Anlageklassen und Regionen, das flexibel auf Marktphasen reagieren kann. Doch wie so oft im Finanzbereich lohnt sich der zweite Blick auf Zahlen, Kosten und tatsächliche Performance - und genau den werfen wir jetzt gemeinsam.
"Alle Zahlen in diesem Artikel beziehen sich auf den Stand 31.08.2026 und können sich seither verändert haben. Prüfe vor einer Entscheidung immer die aktuellen Werte im Verkaufsprospekt bzw. den wesentlichen Anlegerinformationen des Fonds."
Was steckt hinter dem Fonds und wie schlägt er sich?
Armin Dzubur
Der Privatfonds Kontrolliert Pro existiert seit 2010 und verwaltet mittlerweile rund 3,06 Milliarden Euro. Es handelt sich um einen Mischfonds, bei dem das Management das Wertschwankungsverhalten aktiv steuern und dabei langfristig eine Rendite oberhalb des Geldmarktniveaus erwirtschaften soll. Konkret bedeutet das: Bis zu 100 Prozent des Vermögens dürfen in Anleihen, Zielfonds, Geldmarktinstrumente oder Bankguthaben fließen. In Aktien werden in der Regel zwischen 20 bis zu 85 des Fondsguthabens investiert. Auch Derivate kommen zum Einsatz, sowohl zur Investition als auch zur Absicherung.
Das erklärte Anlageziel orientiert sich nicht an einem klassischen Vergleichsindex, sondern an einer festen Formel: 3-Monats-Euribor plus 225 Basispunkte pro Jahr. Am 31. August 2026 lag der Euribor bei 2,593 Prozent, zusammen mit dem Aufschlag ergibt das ein Zielwert von 4,843 Prozent per anno - genau diese Marke muss der Fonds aktuell schlagen.
So verteilt sich das Fondsvermögen
Schaut man sich die Sektorenverteilung an, dominieren Aktien mit 74,17 Prozent, gefolgt von Renten mit 25,25 Prozent, Absolute Return mit 17,63 Prozent, Rohstoffen mit 12,51 Prozent und Liquidität mit 10,23 Prozent. Der Rest verteilt sich auf sonstige Positionen und den Krypto-Assets Zertifikaten mit insgesamt 3,70 Prozent. Dass die Summe über 100 Prozent hinausgeht, liegt am Ausweis inklusive Finanzinstrumente - das ist normal und kein Rechenfehler.
Regional betrachtet liegt der Schwerpunkt klar auf Nordamerika mit 54,03 Prozent, gefolgt von globalen Anlagen mit 35,57 Prozent und Europa mit 31,38 Prozent (auch hier summiert sich der Ausweis über 100 Prozent, vermutlich aus demselben Grund wie bei der Sektorenverteilung – Ausweis inklusive Finanzinstrumente).
Bei den Aktien dominiert Nordamerika mit 39,73 Prozent, während Nordamerika bei den Renten mit 8,27 Prozent den zweiten Platz belegt, hinter Europa mit 9,82 Prozent.
Der entscheidende Renditevergleich
Jetzt wird es spannend. In den letzten fünf Jahren (annualisiert) erzielte der Fonds eine Rendite von 6,23 Prozent, über zehn Jahre waren es 5,75 Prozent. Das gesteckte Ziel von 4,843 Prozent wurde also erzielt.
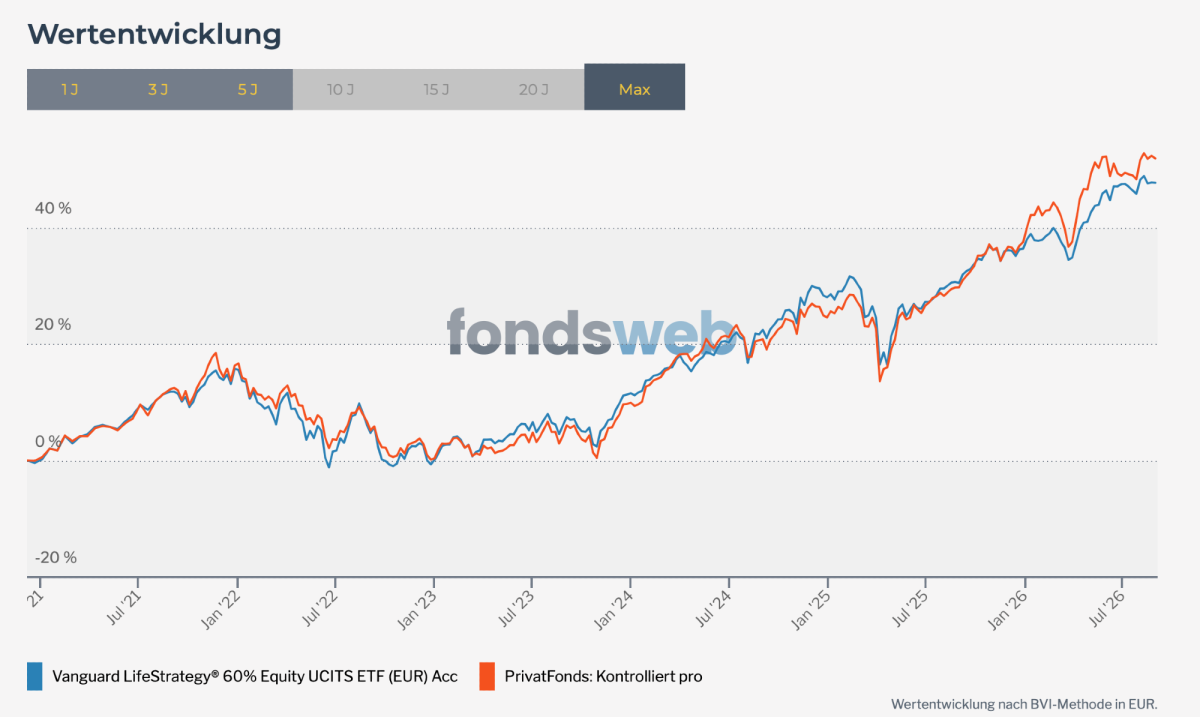
Allerdings wird das erzielte Ergebnis aufschlussreicher durch den Vergleich mit einem simplen 60/40-Portfolio (Vanguard LifeStrategy® 60% Equity UCITS ETF (EUR) Acc) aus Aktien und Anleihen. Im Zeitraum von Dezember 2020 bis August 2026 erzielte das ETF-Portfolio eine Rendite von 47,63 Prozent – der Privatfonds Kontrolliert Pro kam auf 51,81 Prozent.
Nimmt man die Kostenstruktur für 2026 an, hat der Anleger für die ETF-Lösung jährlich ca. 0,30 Prozent gezahlt, während er für das Management der Union Investment ca. 2,70 Prozent gezahlt hätte, und das ohne Erfolgsprämie. Somit hat es die Union Investment trotz aller Freiheiten des aktiven Managements zu einem lediglich kleinen Mehrergebnis geschafft, allerdings ist das Ergebnis anhand des Kosten-Nutzen-Verhältnisses absolut zu relativieren.
Renditevergleich ETF zum Fonds
Chancen und Risiken im Überblick
Ein klarer Vorteil des Fonds ist die breite Streuung ohne jegliche Begrenzung bei Regionen oder Anlageklassen. Das Fondsmanagement hat komplett freie Hand und kann flexibel auf Marktveränderungen. Für Anleger, die sich möglichst wenig mit ihrem Depot beschäftigen möchten und trotzdem auf Rendite hoffen, klingt das erstmal attraktiv. Zudem fällt für den Kauf in ein Investmendepot kein Ausgabeaufschlag an.
Doch dieser Freiheit stehen einige handfeste Risiken gegenüber, die du kennen solltest, bevor du dich für diesen Fonds entscheidest.
Neben den laufenden Kosten (2,70% p.a.) fallen zusätzlich Transaktionskosten an (0,10% p.a.), da ein aktives Management naturgemäß häufiger umschichtet als ein passives Portfolio. Hinzu kommen mögliche Managementfehler, die in der Vergangenheit bereits bares Geld gekostet haben, sowie die sogenannte Cashlock-Falle: Gelder, die auf Kasse liegen und somit keinen Mehrwert erzielen können, obwohl sie eigentlich investiert sein sollten.
Besonders kritisch ist die Erfolgsprämie zu sehen. Sie wird fällig, sobald der Fonds seinen eigenen - vergleichsweise niedrig angesetzten - Vergleichsmaßstab von 4,843 Prozent per anno übertrifft. Das bedeutet im Klartext: Die Messlatte liegt bewusst nicht allzu hoch, wodurch zusätzliche Gebühren leichter anfallen können.
Fazit
Armin Dzubur
Der Privatfonds Kontrolliert Pro hat es in den vergangenen Jahren verpasst, in guten Marktphasen entsprechend Kapital mitzunehmen - obwohl genau dafür das aktive Management mit all seinen Freiheiten eigentlich stehen sollte. Stattdessen hinkt der Fonds dem Markt hinterher und verlangt dabei noch hohe laufende Kosten plus eine Erfolgsgebühr obendrauf.
Die nüchterne Erkenntnis: Ein simples, passives 60/40-Portfolio hätte in den letzten Jahren nahezu identische Ergebnisse erzielt - bei deutlich geringeren Kosten. Bevor du also in einen Mischfonds mit aktivem Management investierst, lohnt sich immer der Blick auf die Zahlen und der Vergleich mit einer kostengünstigeren Alternative. Prüfe bei deiner nächsten Anlageentscheidung genau, ob die Gebühren tatsächlich durch eine bessere Leistung gerechtfertigt werden - oder ob am Ende nur der Anbieter profitiert.
Wenn du endlich nicht mehr blind in Fonds oder ETFs investieren willst und es satt hast, hohe Gebühren zu bezahlen, ohne zu wissen, was du überhaupt bekommst. Wenn du längst gemerkt hast, dass deine Investments nicht zu deinen Zielen passen und du nie wieder das Gefühl haben willst, finanziell ausgenutzt zu werden.
Dann buche dir ein kostenfreies Erstgespräch unter www.armin-dzubur.com.
Was ist ein Mischfonds überhaupt?
Ein Mischfonds investiert flexibel in verschiedene Anlageklassen wie Aktien, Anleihen und Geldmarktinstrumente, wobei das Fondsmanagement die Gewichtung je nach Marktlage anpassen kann.
Warum orientiert sich der Fonds nicht an einem klassischen Vergleichsindex?
Statt eines festen Index wie dem MSCI World nutzt der Fonds eine Zielrendite aus Euribor plus einem festen Aufschlag, was die Bewertung der tatsächlichen Leistung erschwert und Vergleiche mit anderen Anlagen weniger transparent macht.
Lohnen sich die hohen laufenden Kosten angesichts der Rendite?
Auf Basis der bisherigen Zahlen nicht wirklich, denn ein einfaches passives Portfolio mit deutlich geringeren Kosten erzielte eine nahezu identische Rendite.
Was ist die Cashlock-Falle?
Damit ist gemeint, dass Teile des Fondsvermögens als Kasse liegen bleiben, anstatt investiert zu werden, wodurch dieses Kapital keine Rendite erwirtschaften kann.
Gibt es eine bessere Alternative zu diesem Fonds?
Ein passives ETF-Portfolio mit ähnlicher Aktien-Anleihen-Gewichtung erzielte im Vergleichszeitraum eine leicht bessere Rendite bei deutlich geringeren Kosten und stellt daher für viele Anleger die sinnvollere Wahl dar. Allerdings empfiehlt sich hier ein Termin mit einem unabhängigen Vermögensberater.