
Investorentypen für Tech-Startups: Angels, Family Offices und VCs

Angels, Family Offices und VCs lesen dasselbe Deck unterschiedlich.
Wer als Tech-Startup skaliert und Kapital aufnimmt, stellt selten zuerst die Frage nach der Bewertung. Die erste Frage lautet: Welcher Kapitalpartner passt zu Phase, Risiko und Ownership? Business Angels, Family Offices, Venture Capital und Corporate VCs lesen dasselbe Deck unterschiedlich. Was der eine als Traction feiert, sieht der andere als zu dünne Pipeline.
Die teuerste Fehlentscheidung ist deshalb oft nicht die falsche Bewertung, sondern der falsche Tisch: Discovery-Slots werden verbrannt, weil Narrative, Ticketgröße und Horizont nicht zusammenpassen. Investoren finden heißt zuerst matchen, nicht mehr E-Mails schicken.
Business Angels: Nähe, Tempo, oft die erste Brücke
Angels investieren früher und näher am Gründerteam. Tickets sind kleiner als bei Fonds, Entscheidungen schneller, Erwartungen an Governance leichter. Für DACH-Scaleups mit erstem Umsatz heißt das: Angels wollen verstehen, warum Kunden zahlen, wie die Pipeline entsteht und ob das Team mit Feedback umgehen kann.
Was Angels typischerweise sehen wollen: eine klare Problem-Solution-Fit-Story mit echten Kundennachweisen, nachvollziehbare Unit Economics, auch wenn sie noch volatil sind, ein Team mit Tempo und Lernkurve sowie einen realistischen Use of Proceeds für die nächsten 12 bis 18 Monate.
Materialien: kurz und persönlich. Ein knappes Pitch Deck, ein sauberer One-Pager und eine transparente Cap Table reichen oft weiter als ein überladener Data Room. Angels lesen Menschen und Momentum. Die Zahlen müssen stimmen, aber sie erwarten noch nicht den Diligence-Takt eines institutionellen Fonds.
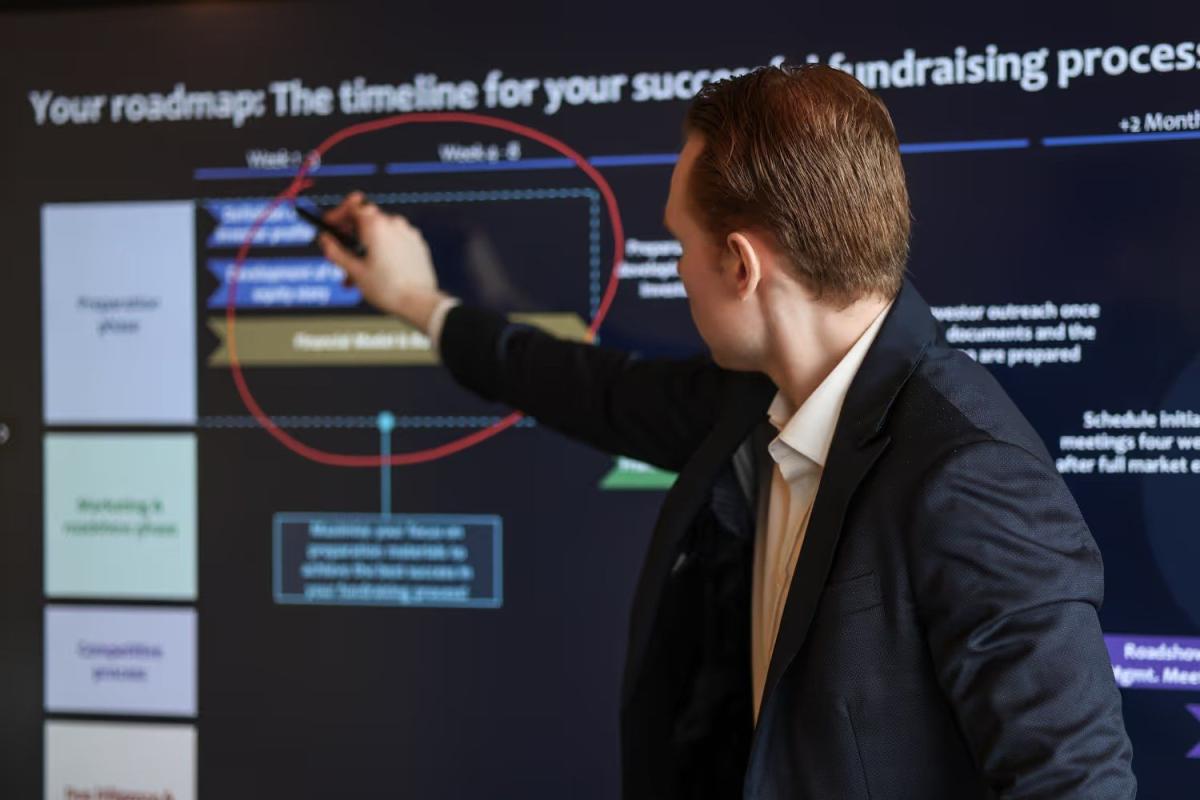
Der Fundraising-Prozess folgt einem Fahrplan: erst Fit prüfen, dann Tiefe nachreichen.
Family Offices: Substanz, Horizont, weniger Spray-and-Pray
Family Offices sind heterogen. Manche agieren angel-nah, andere näher an Growth- oder Private-Equity-Logik. Gemeinsam ist ihnen meist ein längerer Horizont, Fokus auf Substanz und wenig Hype-Toleranz. Bei umsatzgenerierenden Scaleups prüfen sie stärker Cashflow-Qualität, Kundenkonzentration und die Fähigkeit, ohne endloses Follow-on zu bestehen.
Family Offices priorisieren häufig belastbare Traction statt reiner Vision, professionelles Governance und Reporting, klare Ownership- und Kontrollfragen und ein Geschäftsmodell, das auch in einem Downside-Jahr trägt.
Materialien: solider als bei Angels. Forecast mit Annahmen, Kohorten oder Pipeline-Qualität und ein strukturierter Überblick über Risiken. Wer Eigenkapital sucht und Ownership schützen will, sollte hier früh eine ehrliche Ticket- und Governance-Diskussion führen.
Venture Capital: Series A und die Skalierungslogik
Venture Capital bleibt der Standardweg, wenn aggressiv skaliert werden soll und dafür Kapital jenseits klassischer Banklinien nötig ist. Für viele Tech-Startups ist die Series A der Punkt, an dem aus Angel- oder Seed-Kapital eine institutionelle Finanzierungsrunde wird. VCs suchen Märkte mit Raum, Teams mit Execution und eine Story, in der Folgefinanzierungen und ein späterer Exit logisch wirken.
Konkret heißt das für DACH-Scaleups mit Umsatz: Wachstum und Effizienz müssen zusammen erklärbar sein (CAC, Payback, Gross Margin, Retention). Der Markt muss groß genug wirken, ohne erfunden zu sein. Cap Table, Option Pool und Use of Proceeds müssen rund sein. Und es braucht einen Prozess, der Discovery und Partner-Meetings trägt.
Materialien: hier wird es institutionell. Pitch Deck und Narrative öffnen die Tür, der Data Room entscheidet, ob man in der Due Diligence bleibt. VCs vergleichen jeden Deal mit anderen in ihrer Pipeline. Unklare Zahlen oder widersprüchliche Forecasts kosten Tempo schneller als ein zu konservatives Upside.
Corporate VC: strategischer Fit vor reiner Rendite
Corporate VC bringt Kapital plus Zugang zu Märkten, Distribution oder Produktpartnerschaften. Der Preis kann strategische Komplexität sein: Informationsrechte, Exklusivitäten, spätere Exit-Friktionen. Für Scaleups mit klarem Corporate-Nutzen ist CVC ein starker Baustein. Als alleiniger Plan ohne strategischen Fit wird es zäh.
CVC wird anders vorbereitet als klassisches VC: Es geht darum zu zeigen, warum die Corporation operativ gewinnt, nicht nur warum der ARR steigt. Und es ist früh zu klären, welche Unabhängigkeit erhalten bleiben soll.
Lucas Roemer, Gründer und CEO von Roemer Capital, im Interview über Angels, Family Offices und Venture Capital.
Was alle Investoren bei DACH-Scaleups prüfen
Unabhängig vom Typ wiederholen sich dieselben Prüfsteine. Investoren wollen sehen, dass Umsatz kein Zufall ist, wie das Unternehmen wächst, was das kostet und was passiert, wenn der Plan bricht.
- Traction mit Kontext: Wachstum plus Kohorten, Pipeline oder Wiederholkäufe.
- Unit Economics: Margen und Payback, die sich erklären lassen.
- Runway und Use of Proceeds: Wofür das Geld eingesetzt wird und bis wann welche Meilensteine erreicht sind.
- Team und Governance: Wer entscheidet, wer berichtet, wie Konflikte gelöst werden.
- Risiken offen: Kundenkonzentration, Churn, Lieferketten, Regulierung. Vertuschen kostet Vertrauen.
Materialien je Investorentyp
Dasselbe Unternehmen braucht nicht dasselbe Paket für jeden Investorentyp. Ein pragmatischer Split:
- Angels: Deck, One-Pager, Cap Table, drei bis fünf Kundenreferenzen oder Cases.
- Family Offices: Deck plus Forecast mit Annahmen, Reporting-Beispiel, Risikoteil, Governance-Skizze.
- VCs: Deck, vollständiger Data Room (Finanzen, Legal, HR, Produkt, Pipeline), Partner-Memo-Logik, klare Rundenstruktur.
- Corporate VC: wie VC, plus strategischer Fit-Case und klare Leitplanken zu Exklusivität und Informationsrechten.
Wichtig: nicht alles gleichzeitig an alle schicken. Erst Fit prüfen, dann Tiefe nachreichen. Das schützt den Fokus und wirkt strukturiert statt verzweifelt.
200 Kontakte ohne Matching anzuschreiben ist kein Prozess, sondern Lärm.
Lucas Roemer, Gründer und CEO von Roemer Capital
Ein einfacher Matching-Rahmen für die Runde
Vor der Longlist sollten vier Fragen ehrlich beantwortet sein: Braucht das Unternehmen vor allem Tempo und Sparring (eher Angel) oder institutionelles Follow-on (eher VC)? Liegt der Horizont eher auf Substanz und Cashflow (Family Office, PE-nah) oder auf hyperskalierbarem Upside (VC)? Ist strategischer Zugang einer Corporation gewünscht, mit allen Nebenwirkungen? Welche Ticketgröße und welche Ownership-Abgabe passen zum Plan für die nächsten 24 Monate?
Aus den Antworten folgt die Priorisierung, dann erst der Outreach. 200 Kontakte ohne Matching anzuschreiben ist kein Prozess, sondern Lärm. Wer herausfinden will, welcher Investorentyp zur eigenen Phase passt, kann das in einem kostenlosen Erstgespräch mit Roemer Capital einordnen lassen.
Fazit
Der passende Investor ist keine Frage des größten Namens, sondern des Fits zu Phase, Horizont und Ticketgröße. Wer Angels, Family Offices, VCs und Corporates gezielt priorisiert und die Materialien je Investorentyp vorbereitet, verkürzt die Runde und schützt die eigene Verhandlungsposition.
 Investoren-Checkliste 2026 für Wachstumsunternehmen
Mehr erfahren