
Scheidung und Betriebsrente: So schützt du deine bAV vor der Halbierung
Nach dem Scheidungsantrag ist die Gestaltung vorbei. Die Weichen stellst du Jahre früher.
Eine Scheidung ist selten nur eine emotionale Angelegenheit - sie hat auch knallharte finanzielle Konsequenzen. Was viele Unternehmer und Führungskräfte unterschätzen: Auch die betriebliche Altersversorgung (bAV) landet automatisch auf dem Prüfstand des Familiengerichts. Über Jahre aufgebaute Pensionszusagen, Direktversicherungen oder Unterstützungskassen werden im sogenannten Versorgungsausgleich mit einbezogen - und grundsätzlich hälftig zwischen den Ex-Partnern geteilt.
Gerade wenn du als Unternehmer oder Gesellschafter-Geschäftsführer deine Altersvorsorge eng mit deinem Betrieb verzahnt hast, kann das schmerzhaft werden. Denn plötzlich sitzt im schlimmsten Fall dein Ex-Partner mit im Versorgungssystem deiner Firma - oder du musst kurzfristig Kapital aus dem Unternehmen abziehen, um die Teilung zu stemmen. Die gute Nachricht: Mit dem richtigen Wissen und rechtzeitiger Planung lässt sich dieses Risiko erheblich entschärfen. Genau darum geht es in diesem Ratgeber.
Was mit deiner bAV bei einer Scheidung passiert
Der Versorgungsausgleich ist erstmal ein simples Prinzip: Alle Rentenanwartschaften, die während der Ehezeit entstanden sind, werden ermittelt und zur Hälfte zwischen dir und deinem Ex-Partner aufgeteilt. Das betrifft nicht nur die gesetzliche Rente, sondern eben auch deine betriebliche Altersversorgung. Für dich als Arbeitnehmer oder Unternehmer bedeutet das: Ein Teil deiner mühsam aufgebauten Vorsorgewerte kann direkt durch das Familiengericht abgezogen werden - ohne dass du groß Einfluss darauf hast, wenn du vorher nichts geregelt hast.
Warum die Ansparphase dich schon etwas absichert
Schon während du Beiträge in deine bAV einzahlst, greifen einige strukturelle Schutzmechanismen, die dir zumindest einen gewissen Puffer verschaffen:
- Der Arbeitgeber als Versicherungsnehmer: Weil dein Arbeitgeber - bei Unternehmern also du selbst als Firma - Versicherungsnehmer ist, gibt es einen mittelbaren Schutz vor direktem Zugriff Dritter auf das angesparte Kapital.
- Unverfallbarkeit deiner Ansprüche: Sobald deine Anwartschaften gesetzlich unverfallbar sind, ist klar geregelt, wie sie im Versorgungsausgleich zu behandeln sind. Das schafft Rechtssicherheit für beide Seiten.
- Steuerliche Stabilität nach § 6a EStG: Hältst du die steuerlichen Voraussetzungen ein, bleibt dein Versorgungssystem auch steuerlich anerkannt - ein wichtiger Baustein für die langfristige Stabilität im Unternehmen.
Diese Mechanismen verhindern eine Scheidungsfolge nicht, aber sie sorgen für einen geordneten, vorhersehbaren Ablauf statt eines chaotischen Zugriffs auf dein Betriebsvermögen.
Interne oder externe Teilung: Die Weichenstellung im Scheidungsfall
Kommt es tatsächlich zur Teilung, hast du - beziehungsweise das Gericht - die Wahl zwischen zwei grundsätzlich verschiedenen Wegen. Diese Entscheidung hat massive Auswirkungen auf deine Liquidität und darauf, wie lange du noch mit deinem Ex-Partner administrativ verbunden bleibst.
| Teilungsform | Funktionsweise | Vorteile für dich als Unternehmer | Nachteile |
|---|---|---|---|
| Interne Teilung (§§ 10 ff. VersAusglG) | Dein Ex-Partner bekommt einen eigenen Versorgungsanspruch direkt in deinem bestehenden Betriebssystem | Kein sofortiger Kapitalabfluss aus dem Unternehmen | Dauerhafte administrative Bindung - der Ex-Partner bleibt als Leistungsempfänger im System |
| Externe Teilung (§§ 14 ff. VersAusglG) | Ein errechneter Kapitalwert (§ 47 VersAusglG) wird an einen externen Versorgungsträger übertragen | "Clean Cut": Dein Ex-Partner verschwindet vollständig aus deinem Versorgungssystem | Sofortiger Liquiditätsabfluss durch die Kapitalübertragung |
Welche Variante besser zu dir passt, hängt stark von deiner aktuellen Liquiditätslage und deinem Bedürfnis nach einem klaren Schlussstrich ab. Wer auf Dauer keine geschäftliche Verbindung zum Ex-Partner mehr möchte, nimmt eher den Liquiditätsabfluss in Kauf. Wer gerade jeden Euro im Unternehmen braucht, wird eher zur internen Teilung tendieren - muss dann aber mit der administrativen Bindung leben.
Der Notarvertrag als wirksamster Schutzschild
Der wohl wirkungsvollste Hebel liegt aber schon viel früher: In § 6 VersAusglG ist geregelt, dass Ehepartner den Versorgungsausgleich individuell gestalten oder sogar komplett ausschließen können. Voraussetzung dafür ist eine notariell beurkundete Vereinbarung.
Wer also frühzeitig - idealerweise schon vor oder kurz nach der Eheschließung - einen entsprechenden Vertrag aufsetzt, nimmt dem Familiengericht im Scheidungsfall viel Handlungsspielraum und schützt damit sein Unternehmen.
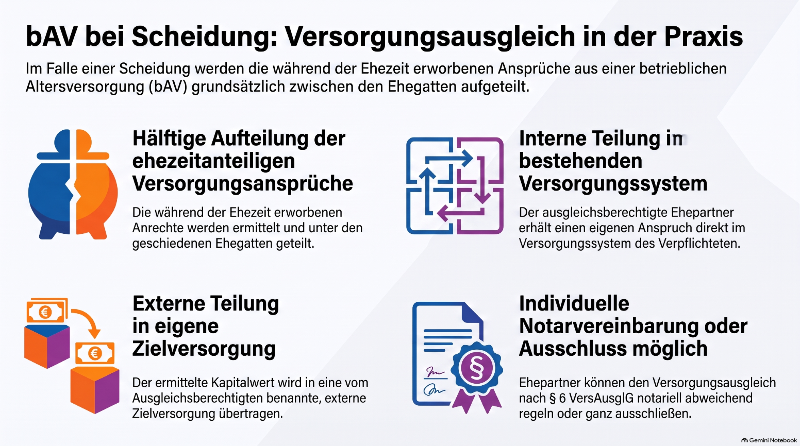
bAV & Scheidung: Der Versorgungsausgleich in der Praxis - Darstellung erstellt mit KI-Unterstützung
Sonderfall Gesellschafter-Geschäftsführer: Die Pensionszusage im Detail
Besonders anspruchsvoll wird es, wenn du als beherrschender Gesellschafter-Geschäftsführer (GGF) eine Pensionszusage hast. Damit diese im Versorgungsausgleich rechtssicher behandelt wird und gleichzeitig ihre steuerliche Anerkennung nach § 6a EStG behält, müssen mehrere strikte Kriterien erfüllt sein. Das ist kein netter Zusatzhinweis, sondern echte Pflicht - fehlt auch nur ein Punkt, drohen sowohl steuerliche als auch familienrechtliche Probleme.
Diese 6 Voraussetzungen musst du als GGF erfüllen
- Schriftform und Eindeutigkeit: Die Zusage muss schriftlich fixiert sein und klare Angaben zu Art, Form und Höhe der Leistungen enthalten.
- Überversorgungsgrenze einhalten: Deine Gesamtversorgung - inklusive gesetzlicher Rente und Sozialversicherung - darf 75 % deiner letzten Aktivbezüge nicht übersteigen.
- Probezeiten beachten: Vor der Zusage muss eine persönliche Probezeit von 2 bis 3 Jahren und eine unternehmensbezogene Probezeit von mindestens 5 Jahren abgeschlossen sein.
- Erdienbarkeit sicherstellen: Zwischen Zusage und frühestmöglichem Rentenbeginn müssen mindestens 10 Jahre liegen. Außerdem darfst du bei Zusage das 60. Lebensjahr noch nicht vollendet haben.
- Altersgrenzen einhalten: Für die grundsätzliche steuerliche Anerkennung gilt das 62. Lebensjahr, für die vollständige Anerkennung solltest du das 67. Lebensjahr als Rentenbeginn ansetzen.
- Finanzielle Unabhängigkeit wahren: Nachzahlungen für Zeiten vor der Zusage sind verboten, ebenso eine Kopplung der Leistungen an künftige gewinnabhängige Bezüge.
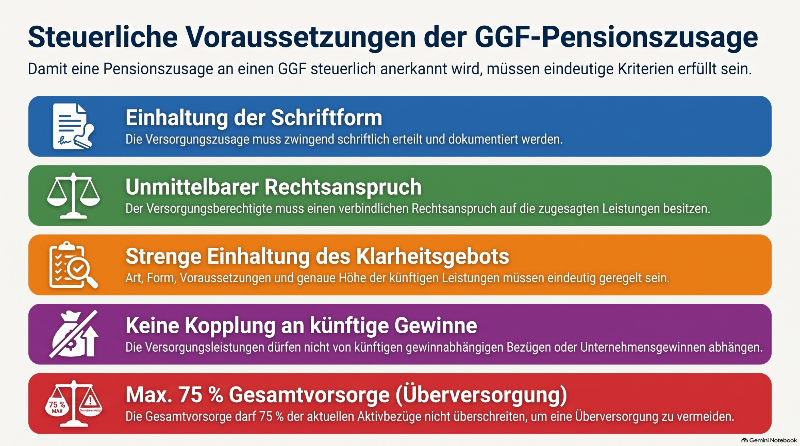
Die sechs Voraussetzungen der GGF-Pensionszusage - Darstellung erstellt mit KI-Unterstützung
Fazit: Handle proaktiv, bevor das Gericht entscheidet
Die betriebliche Altersversorgung im Scheidungsfall ist kein Thema, das du dem Zufall überlassen solltest. Wer erst reagiert, wenn der Scheidungsantrag auf dem Tisch liegt, hat deutlich weniger Gestaltungsspielraum als jemand, der frühzeitig vorsorgt. Drei Punkte solltest du dir daher merken:
Erstens: Regle den Versorgungsausgleich möglichst früh notariell nach § 6 VersAusglG - das ist dein wirksamster Schutz. Zweitens: Wäge im Ernstfall bewusst zwischen interner und externer Teilung ab, je nachdem, was für deine Liquidität und deine langfristige Unabhängigkeit wichtiger ist. Drittens: Wenn du GGF bist, prüfe deine Pensionszusage regelmäßig auf Herz und Nieren - insbesondere die Fristen zur Erdienbarkeit und die Probezeiten.
Nimm dir am besten noch diese Woche Zeit, deine aktuelle Versorgungssituation zu überprüfen. Ein Gespräch mit einem spezialisierten Berater oder Notar kann dir helfen, mögliche Lücken zu schließen, bevor sie zum teuren Problem werden.
Wird meine bAV bei jeder Scheidung automatisch geteilt?
Ja, grundsätzlich fließen alle während der Ehezeit erworbenen Anwartschaften in den Versorgungsausgleich ein, sofern keine abweichende notarielle Vereinbarung getroffen wurde.
Kann ich den Versorgungsausgleich komplett ausschließen?
Ja, das ist über eine notariell beurkundete Vereinbarung nach § 6 VersAusglG möglich, allerdings nur in bestimmten rechtlichen Grenzen und idealerweise frühzeitig vereinbart.
Was ist der Unterschied zwischen interner und externer Teilung in der Praxis?
Bei der internen Teilung bleibt dein Ex-Partner Teil deines betrieblichen Versorgungssystems, bei der externen Teilung wird ein Kapitalwert an einen anderen Versorgungsträger übertragen und die Verbindung endet vollständig.
Warum sind die Regeln für Gesellschafter-Geschäftsführer so streng?
Weil bei beherrschenden GGF ein erhöhtes Risiko der steuerlichen Gestaltungsmissbrauchs gesehen wird, weshalb strenge Kriterien wie Probezeiten und Erdienbarkeit die Anerkennung absichern sollen.
Wie oft sollte ich meine Pensionszusage überprüfen lassen?
Ein jährlicher Check im Rahmen der Steuer- und Unternehmensplanung ist empfehlenswert, insbesondere wenn sich Gehalt, Familienstand oder Unternehmensstruktur ändern.