Jetzt oder nie: Werde deine eigene Bank.

Jetzt oder nie: Werde deine eigene Bank.
Stell dir vor, dein Geld liegt seit Jahren sicher auf einem Konto im Ausland und plötzlich sagt dir die eigene Bank, dass sie dich nicht mehr als Kunden führen darf. Kein Skandal, keine Pleite, einfach ein neues Gesetz. Genau das steht in Deutschland und der EU tatsächlich vor der Tür, und auch wenn du in der Schweiz lebst, betrifft dich die Entwicklung mehr, als dir bewusst ist.
Du arbeitest jeden Tag acht, neun, zehn Stunden. Diese Zeit steckt am Ende in deinem Gehalt, deinem Ersparten, deinem Vermögen. Umso wichtiger ist es, dass du verstehst, wohin sich die politischen Rahmenbedingungen gerade bewegen denn Politiker in ganz Europa geben munter weiter Geld aus, die Inflation frisst deine Kaufkraft, und die Antwort auf leere Kassen ist fast immer: mehr Kontrolle über privates Kapital. Wer sein Geld heute nicht aktiv schützt, überlässt die Entscheidung darüber anderen.
Was ab 2027 konkret passiert
In Deutschland ist bereits ein Gesetz mit dem sperrigen Namen "Bankenrechtlinien-Umsetzungs- und Bürokratieentlastungsgesetz" verabschiedet worden. Der Name ist bürokratisches Kauderwelsch, die Konsequenz dahinter ist aber ziemlich klar und einschneidend.
Ab dem 1. Januar 2027 dürfen Banken ausserhalb des Europäischen Wirtschaftsraums, zum Beispiel in der Schweiz, keine Konten mehr für Menschen führen, die in der EU wohnen. Ausnahme: Die Bank unterhält eine zugelassene Zweigstelle genau in dem Land, in dem der Kunde gemeldet ist. Praktisch heisst das: Ein deutscher Sparer mit Konto bei einer reinen Schweizer Privatbank ohne EU-Zweigstelle steht plötzlich vor einem Problem.
Entscheidend ist dabei nicht deine Staatsangehörigkeit, sondern dein Wohnsitz. Ein Deutscher, der in Paraguay lebt, ist nicht betroffen. Ein Brasilianer mit Wohnsitz in Berlin dagegen schon. Es geht also nicht darum, wer du bist, sondern wo du gemeldet bist.
Der Bestandsschutz und seine Grenzen
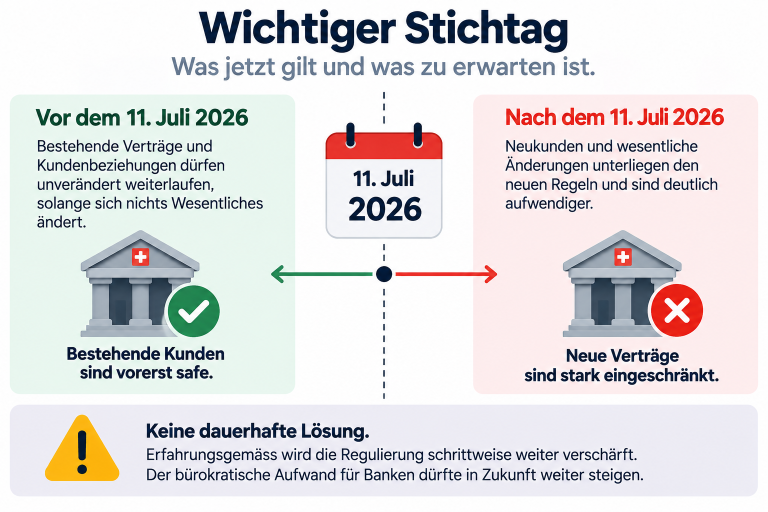
Es gibt einen Stichtag, der bereits verstrichen ist: Verträge und Kundenbeziehungen, die vor dem 11. Juli 2026 entstanden sind, dürfen unverändert weiterlaufen, solange sich nichts Wesentliches an ihnen ändert. Wer also schon vorher ein Konto bei einer reinen Schweizer Bank hatte, ist vorerst safe.
Nur: Diese Regelung ist keine dauerhafte Lösung, sondern eher eine Gnadenfrist. Die Erfahrung zeigt, dass Regulierung in solchen Bereichen fast immer nach dem Prinzip der Salami-Taktik funktioniert. Schritt für Schritt, Gesetz für Gesetz, bis der bürokratische Aufwand für Banken irgendwann einfach zu gross wird.
Quelle: Marc Steiner Investment Academy
Stell dir die Rechnung aus Sicht einer Bank in Zürich, Singapur oder Tiflis vor: Auf der einen Seite steht ein einzelner Privatkunde mit sechs- oder siebenstelligem Vermögen. Auf der anderen Seite ein aufwendiges Zulassungsverfahren mit Kapital-, Liquiditäts- und Governance-Anforderungen in einem fremden Rechtsraum plus Haftungsrisiko, falls irgendetwas falsch eingeschätzt wurde. Für die Bank stellt sich schlicht die Frage: Lohnt sich der Aufwand für eine Handvoll Kunden überhaupt noch? Die Antwort lautet in den meisten Fällen: nein. Banken minimieren Risiko, das ist unternehmerisches Handeln, keine Böswilligkeit, aber für dich als Kunden trotzdem unbequem.
Wohin das führt und was du noch tun kannst
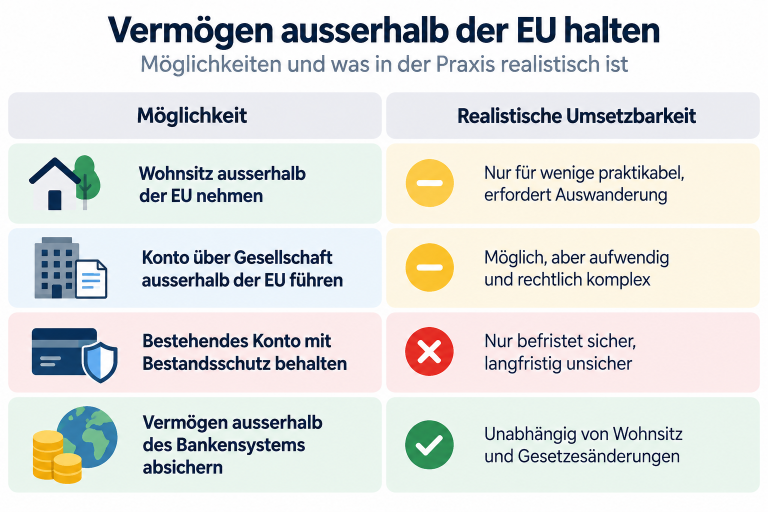
Wichtig zu verstehen: Das Gesetz ändert nicht, was der Staat über dein Geld weiss. Register und Meldepflichten gibt es längst und werden weiter ausgebaut. Es ändert, wo dein Geld physisch liegen darf. Genau diese Möglichkeit, Kapital aus dem direkten staatlichen Einflussbereich herauszubringen, wird zunehmend eingeschränkt.
Theoretisch bleiben dir ein paar Optionen:
Quelle: Marc Steiner Investment Academy
Auch die Schweiz ist von dieser Entwicklung nicht komplett abgekoppelt. Die Steuerlast steigt, die Annäherung an EU-Regeln nimmt zu, und immer wieder stehen Abstimmungen zu ganz ähnlichen Themen an. Wer glaubt, das Problem sei rein deutsch oder rein europäisch, unterschätzt, wie stark die Schweiz mittelfristig mitgezogen wird.
Warum gerade jetzt der Moment ist, zur eigenen Bank zu werden
Genau an diesem Punkt kommt eine Strategie ins Spiel, die viele bereits mit physischem Gold verfolgen: sich komplett unabhängig vom Bankensystem zu machen. Für den Ernstfall macht das in jedem Land Sinn, auch in der Schweiz. Die Idee dahinter ist simpel: Wenn der Ernstfall eintritt, ist es ein Schwarz-Weiss-Moment - dann ist es zu spät, um noch zu reagieren. Vorbereitung zahlt sich in solchen Momenten aus.
Viele setzen dabei ausschliesslich auf physisches Gold. Bitcoin wird dagegen oft mit denselben alten Einwänden abgetan. Schauen wir uns die drei häufigsten Gegenargumente einmal ehrlich an.
Erstens: "Ohne Strom kannst du Bitcoin nicht nutzen." Das klingt logisch, hält aber der Realität nicht stand. Ein weltweiter, gleichzeitiger Ausfall von Strom und Internet ist ein Szenario, bei dem ganz andere Probleme akut wären als der Zugriff auf Kryptowährungen. Solarbetriebene Systeme existieren längst.
Zweitens: "Die Banken werden den Rücktausch in Euro oder Franken verhindern." In einem wirklich harten Krisenszenario würdest du dein Geld ohnehin nicht mehr zurücktauschen wollen. Genauso wenig, wie du dein Gold zurücktauschen würdest. Du würdest direkt mit dem Wertspeicher bezahlen, den du besitzt. Ob das dann Gold oder Bitcoin ist, macht in der Logik keinen Unterschied.
Drittens, und das ist der entscheidende Punkt: Die romantische Vorstellung, beim Bäcker mit abgeraspeltem Goldstaub zu bezahlen, ist praxisfern. Kleinstbeträge mit Gold zu begleichen erfordert Waagen, Echtheitsprüfungen und Vertrauen in beide Richtungen. Gerade in Krisenzeiten wird Gold zudem verstärkt gefälscht. Bitcoin löst dieses Problem, weil es digital, teilbar und jederzeit nachvollziehbar ist.
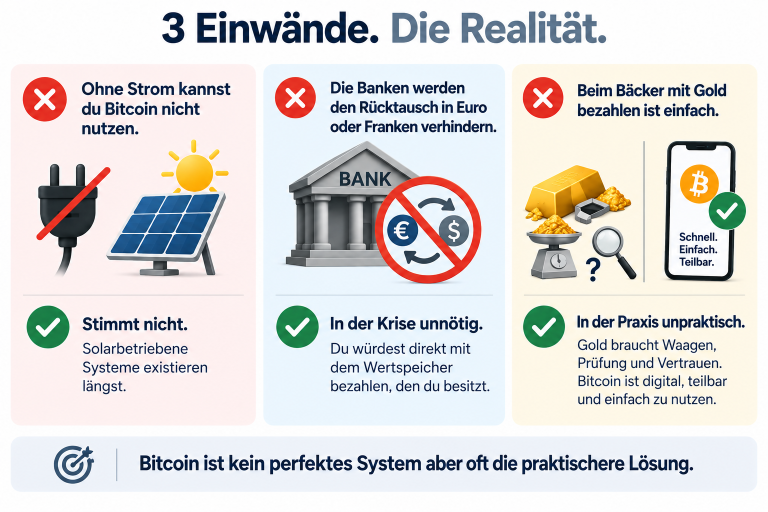
Quelle: Marc Steiner Investment Academy
Das heisst nicht, dass du auf Gold verzichten solltest. Im Gegenteil, ein gut aufgestelltes Portfolio kann durchaus beides enthalten. Aber wenn du dich wirklich unabhängig vom Bankensystem positionieren willst, gehört Bitcoin als digitale Absicherung mit dazu. Entscheidend ist dabei die richtige Aufbewahrung: Nutze Hardware-Wallets statt Guthaben auf Börsen liegen zu lassen. Nur so gehört dir dein Bitcoin wirklich vollständig, so wie physisches Gold im eigenen Tresor.
Fazit: Handle, bevor die Tür zugeht
Die Entwicklung ist keine plötzliche Katastrophe, sondern ein schleichender Prozess, genau das macht sie gefährlich. Schritt für Schritt wird der Spielraum kleiner, dein Kapital ausserhalb der eigenen Landesgrenzen zu parken und zu schützen. Wenn der entscheidende Moment kommt, ist keine Zeit mehr für Vorbereitung.
Schau dir dein eigenes Vermögen einmal nüchtern an: Wie viel davon liegt komplett innerhalb des klassischen Bankensystems, wie erreichbar und kontrollierbar ist es für den Staat? Überlege dir, welchen Anteil du künftig in physisches Gold und in selbstverwaltete Bitcoin über eine Hardware-Wallet auslagern willst. Fang klein an, informier dich gründlich, und warte nicht auf den Tag, an dem die Entscheidung nicht mehr bei dir liegt.
Hier geht es zum Youtube Video: https://www.youtube.com/watch?v=xNCX5ZrQRY0&t=485s
DISCLAIMER: Der Inhalt ist KEINE Finanzberatung und widerspiegelt meine persönliche Meinung und Erfahrung wider. Alle Angaben sind ohne Gewähr und sollten nicht als Grundlage für Investmententscheidungen gesehen werden. Kenne die Risiken beim Investieren in Kryptowährungen und kontaktiere einen Fachexperten. Alle Zahlen beziehen sich auf den Zeitraum um den 15. September 2026.
Betrifft mich das Gesetz auch, wenn ich Deutscher bin, aber im Ausland lebe?
Nein, entscheidend ist nicht deine Staatsangehörigkeit, sondern dein Wohnsitz. Lebst du ausserhalb der EU, greift die Regelung für dich grundsätzlich nicht.
Ist mein bestehendes Konto bei einer Schweizer Bank jetzt automatisch in Gefahr?
Wenn die Kundenbeziehung vor dem 11. Juli 2026 entstanden ist, greift zunächst ein Bestandsschutz. Langfristig ist aber nicht auszuschliessen, dass Banken solche Konten aus Aufwandsgründen dennoch kündigen.
Warum wird Bitcoin gegenüber Gold als Absicherung hervorgehoben?
Bitcoin lässt sich beliebig klein stückeln, ist digital fälschungssicher und jederzeit nachvollziehbar - Eigenschaften, die physisches Gold im Alltag, gerade bei Kleinbeträgen, nicht bietet.
Muss ich mich zwischen Gold und Bitcoin entscheiden?
Nein, beide Anlageformen ergänzen sich gut in einem breit aufgestellten Portfolio zur Absicherung ausserhalb des klassischen Bankensystems.
Was ist der wichtigste erste Schritt, um mich abzusichern?
Verschaff dir einen Überblick über deine aktuelle Vermögensstruktur und beginne damit, einen Teil in selbstverwaltete Werte wie Bitcoin über eine Hardware-Wallet oder physisches Gold umzuschichten.