Leads kaufen als Finanzberater: Was es kostet und warum viele scheitern

Leads kaufen.. Lohnt sich das?
Zwei Berater kaufen beim selben Anbieter dieselben Leads. Der eine schreibt Verträge, der andere sagt nach drei Wochen: „Die Leads sind Schrott.“ Das Paket war identisch. Der Unterschied liegt woanders, nämlich meist in den ersten 30 Sekunden am Telefon.
Rechnerisch kann sich der Kauf von Leads durchaus lohnen, wenn du deine Kosten pro Abschluss kennst und den Anbieter sorgfältig prüfst. In diesem Artikel bekommst du Preise, Anbieter-Typen, die Rechtslage und eine einfache Rechnung, mit der du herausfindest, ob sich Leads für dich auszahlen.
Leads kaufen als Finanzberater: Was du bekommst und was es kostet
Was ist ein Lead eigentlich?
Ein Lead ist ein Kontakt, der Interesse an einem Thema gezeigt hat, meist über ein Online-Formular oder ein Vergleichsportal. Du kaufst also keinen Kunden, sondern die Chance auf ein erstes Gespräch. Was daraus wird, entscheidet sich im Gespräch.
Auf dem Markt gibt es im Wesentlichen drei Arten:
- Geteilte Leads (Portal-Leads): Derselbe Kontakt geht an mehrere Vermittler. Sie sind günstiger, aber du konkurrierst um den ersten Anruf. Wer zuerst anruft, hat einen klaren Vorteil.
- Exklusive Leads: Der Kontakt geht nur an dich. Dafür zahlst du mehr. Lass dir die Exklusivität vertraglich zusichern.
- Termin-Leads: Ein Dienstleister vereinbart bereits einen Termin für dich. Das spart den Erstanruf, ist aber meist die teuerste Variante.
Was kostet ein Lead?
Die Preise hängen stark von der Sparte ab: Je höher die Provision, desto teurer der Lead. Ein Preisvergleich von versicherung-leads.de nennt diese Spannen:
| Sparte | Preis pro Lead |
|---|---|
| Private Krankenversicherung (PKV) | 90-170 € |
| Berufsunfähigkeit (BU) | 80-160 € |
| Lebensversicherung | 70-140 € |
| Altersvorsorge | 60-120 € |
| Zahnzusatz | 25-40 € |
| Kfz | 10-20 € |
| Hausrat | 8-18 € |
Das sind Richtwerte aus Anbieter-Sicht, kein unabhängiger Marktvergleich. Exklusivität, Region, Menge und Reklamationsregeln verschieben den Preis deutlich.
Rechnung satt Bauchgefühl
Rechne mit Kosten pro Abschluss, nicht pro Lead
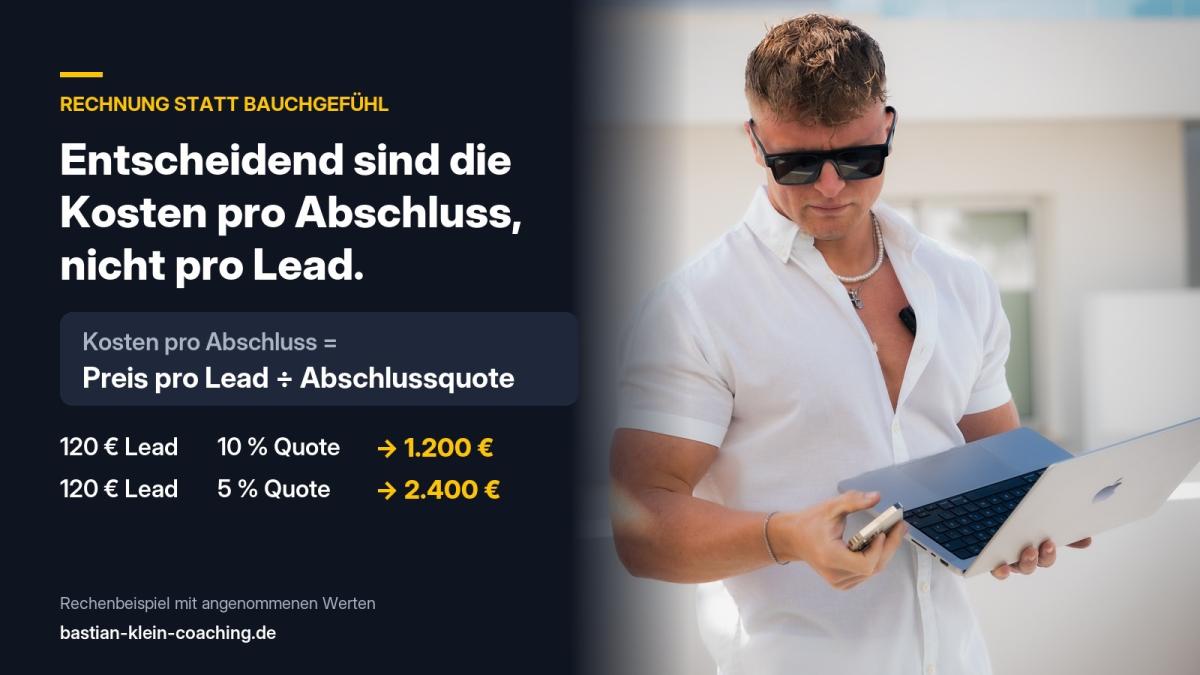
Der Preis pro Lead sagt wenig. Entscheidend ist, was dich ein Abschluss kostet:
Kosten pro Abschluss = Preis pro Lead ÷ Abschlussquote
Ein Beispiel mit angenommenen Werten: Du kaufst BU-Leads für 120 € und schließt jeden zehnten ab, also 10 %. Dann kostet dich ein Abschluss 1.200 €. Schließt du nur jeden zwanzigsten ab, sind es 2.400 €. Dieselben Leads können sich also lohnen oder dich Geld kosten, je nachdem, wie gut du am Telefon bist.
Stelle dir vor dem Kauf diese drei Fragen:
- Wie hoch ist deine durchschnittliche Provision pro Abschluss in dieser Sparte?
- Wie hoch ist deine echte Abschlussquote bei kalten Kontakten? Kennst du sie nicht, teste mit einer kleinen Menge, etwa 20 Leads.
- Wie viel Zeit kostet dich ein Lead? Anrufversuche, Gespräch, Angebot und Nachfassen sind Arbeitszeit, die in der Rechnung sonst fehlt.
Was rechtlich gilt
Viele Berater unterschätzen diesen Punkt. Für Werbeanrufe bei Verbrauchern brauchst du laut § 7a UWG eine vorherige ausdrückliche Einwilligung. Sie muss dokumentiert und fünf Jahre aufbewahrt werden. Die Frist beginnt nach jeder Nutzung der Einwilligung neu.
Die Bundesnetzagentur kann Telefonwerbung ohne Einwilligung nach § 20 UWG mit bis zu 300.000 € ahnden. Fehlt nur die Dokumentation, sind es bis zu 50.000 €. Schon Fahrlässigkeit reicht.
Woran du seriöse Anbieter erkennst
- Sie sagen klar, ob ein Lead geteilt oder exklusiv ist und an wie viele Vermittler er geht.
- Es gibt eine faire Reklamationsregel für falsche Nummern oder Kontakte ohne Interesse.
- Sie können nachweisen, wie die Einwilligung eingeholt wurde.
- Du kannst mit einer kleinen Testmenge starten, ohne Abo-Bindung.
- Sie versprechen keine Abschlussquoten. Die hängen von dir ab, nicht vom Anbieter.
Warum die meisten an gekauften Leads scheitern
Die Psychologie kennt dafür seit Jahrzehnten den Erwartungseffekt. Robert Rosenthal und Lenore Jacobson zeigten 1968 in Schulen: Lehrer, die bestimmte Kinder für besonders begabt hielten, verhielten sich ihnen gegenüber anders. Diese Kinder entwickelten sich tatsächlich besser. Die Erwartung veränderte das Verhalten, das Verhalten veränderte das Ergebnis. Man spricht auch vom Pygmalion-Effekt oder der sich selbst erfüllenden Prophezeiung.
Am Telefon wirkt das genauso. Denkst du innerlich „Der hat eh kein Interesse, das ist wieder so ein Portal-Lead“, hört man dir das an. Du sprichst schneller, entschuldigst dich für den Anruf, fragst zu wenig und gibst beim ersten Zögern auf. Dein Gegenüber spürt deine Zweifel und reagiert genau so, wie du es erwartet hast. Am Ende hast du den vermeintlichen Beweis, dass die Leads nichts taugen, obwohl du ihn selbst hergestellt hast.
Der Erwartungseffekt
Was du heute konkret tun kannst
- Rechne deine Kosten pro Abschluss aus. Nimm deine letzten 20 gekauften Leads, zähle die Abschlüsse und teile die Gesamtkosten durch die Zahl der Abschlüsse.
- Ruf schnell an. Bei geteilten Leads zählt jede Minute. Plane feste Zeitfenster, in denen du neue Leads sofort abtelefonierst.
- Prüf deinen Anbieter. Frag schriftlich nach dem Einwilligungsnachweis und der Reklamationsregel.
- Achte vor jedem Anruf auf deinen ersten Gedanken. Lautet er „bringt eh nichts“, mach eine kurze Pause und ruf erst an, wenn du ehrlich neugierig auf diesen Menschen bist.
- Hör dir selbst zu. Nimm mit Einverständnis ein paar Gespräche auf oder lass einen Kollegen zuhören. Achte darauf, wo du dich entschuldigst oder zu früh aufgibst.
Fazit
Leads kaufen kann sich für Finanzberater lohnen, wenn die Rechnung pro Abschluss aufgeht und der Anbieter sauber arbeitet. Ob es sich wirklich lohnt, entscheidest aber vor allem du, denn deine Erwartung spricht am Telefon immer mit. Starte heute: Rechne deine Kosten pro Abschluss aus und beobachte, was du vor dem nächsten Anruf denkst.
Was kostet ein Lead für Versicherungsmakler?
Das hängt von der Sparte ab. Für PKV-Leads werden etwa 90 bis 170 € genannt, für BU-Leads 80 bis 160 €, für Kfz- oder Hausrat-Leads meist unter 20 €. Exklusive Leads kosten mehr als geteilte.
Sind gekaufte Leads legal?
Ja, wenn für den Anruf eine vorherige ausdrückliche Einwilligung des Verbrauchers vorliegt und dokumentiert ist (§ 7a UWG). Ohne Einwilligung drohen Bußgelder bis 300.000 €.
Was ist besser: exklusive oder geteilte Leads?
Exklusive Leads sind teurer, aber du musst nicht gegen andere Vermittler um den ersten Anruf kämpfen. Welche Variante sich lohnt, zeigt deine eigene Rechnung: Preis pro Lead geteilt durch deine Abschlussquote.