
Lohnt sich eine Vermögensberatung bei der AD Finanz- & Vermögensplanung?

Armin Dzubur I Inhaber der AD Finanz- & Vermögensplanung
Stell dir vor, du gehst zu einem Arzt, der dir nicht die beste Behandlung empfiehlt, sondern die, an der er selbst am meisten verdient. Genau dieses Prinzip erlebt ein Großteil der Deutschen jeden Tag, wenn es um den eigenen Vermögensaufbau geht – nur merkt es kaum jemand. Oft bestimmen die höchsten Provisionen, welches Produkt verkauft wird, nicht die Frage, was für dich als Kunde wirklich sinnvoll ist.
Genau hier setzt die Geschichte an, die zeigt, wie aus einem Kind einer jugoslawischen Arbeiterfamilie ein Verfechter für die Weiterentwicklung von fundierter Vermögensplanung wurde. Es ist eine Geschichte über frühe Lektionen zum Thema Geld, über Enttäuschungen im klassischen Finanzsystem und über den Mut, einen komplett anderen Weg einzuschlagen und Neues zu entwickeln. Wenn du wissen willst, warum klassische Bank-, Versicherungs- oder Kapitalanlageberatung für Immobilien oft nicht in deinem Sinne funktioniert und wie du das erkennst, lohnt sich der Blick hinter die Kulissen.
Die ersten Lektionen über Geld
Alles begann nicht in einem Hörsaal oder Bankgebäude, sondern in einem Weinberg. Mit acht Jahren ging es in den Herbstferien für zwei Wochen Arbeit in die Traubenlese. 50 Pfennig auf den Eimer, selbstverhandelt versteht sich. Und Tag für Tag musste ich daran denken, die Eimer aufzuschreiben. Nach zwei Wochen stand das Resultat fest: die ersten selbst verdienten 100 Mark. Dieser blaue Schein – noch heute weiß ich, wie stolz ich war. Statt das Geld wie geplant für ein Videospiel auszugeben, landete es auf einem Sparbuch bei der Volksbank im elterlichen Haus. Vier Prozent Zinsen gab es damals noch – und eine Erkenntnis, die sich als prägend erweisen sollte: Geld muss arbeiten, damit aus wenig mehr wird.
Diese frühe Erfahrung wuchs zu echtem Interesse an Finanzthemen heran. Schnell wurde jedoch klar, dass Theorie und Praxis zwei unterschiedliche Paar Schuhe sind. Wer wirklich verstehen will, wie Vermögensaufbau funktioniert, muss sich selbst hineinbegeben, ausprobieren, Fehler machen und daraus lernen.
Der Weg ins Banksystem
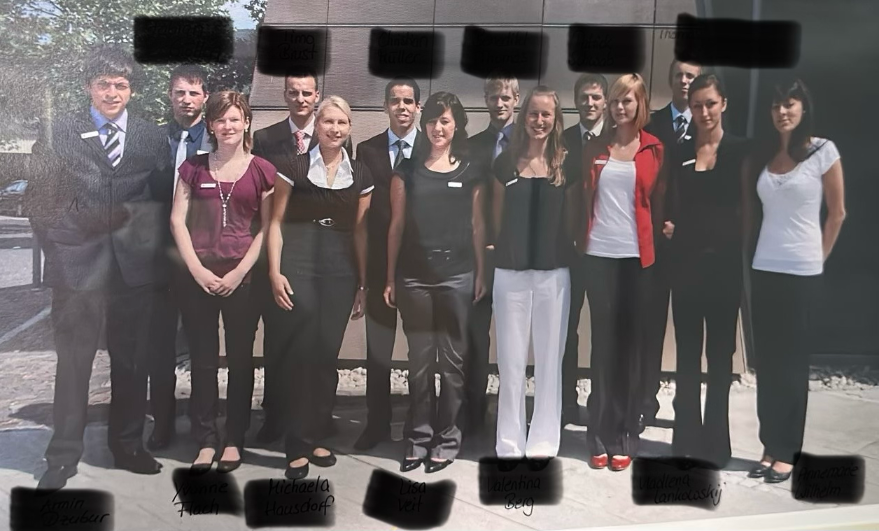
Ausbildungsstart 2009 (v. erster von links)
2004 war der Plan, ohne Hauptschulabschluss Bankkaufmann zu werden. Doch nach Einreichung der Bewerbungsunterlagen bei der örtlichen Sparkasse folgte umgehend die Absage. Und die Erkenntnis kam: Ich knicke nicht ein und verfolge mein gesetztes Ziel weiter. Nach mittlerer Reife und dem Fachabitur 2009 war es dann so weit: Der Einstieg in die Finanzbranche gelang über eine Ausbildung bei einer regionalen Sparkasse an der Mittelmosel. Endlich ließ sich das "theoretische" Wissen in echte Praxis übersetzen. Die ersten eigenen Investments an der Börse folgten – und mit ihnen auch die ersten schmerzhaften Verluste. Genau diese Erfahrungen zeigten aber auch schonungslos, wie das System von innen wirklich tickt.
Nach fast viereinhalb Jahren Sparkasse stand für mich der nächste Schritt an: ein Studium im Bereich Internationales Management in den Niederlanden. 2017 stellte sich anschließend die Frage, wie es weitergehen sollte: Unternehmensberater bei den TOP 4! Doch falsch gedacht: Kurz vor Vertragsunterschrift kam der Sprung in die Selbstständigkeit im Bereich Finanz- und Vermögensplanung bei der Deutschen Bank. Wer heute vor einer wichtigen beruflichen Weichenstellung steht, kennt dieses Gefühl vielleicht: Die Angst vor dem Unbekannten trifft auf die Gewissheit, dass der sichere Weg nicht mehr der richtige ist.
Wenn das System selbst zum Problem wird
Gerade die heutigen Zielkunden wie Geschäftsführer, Gesellschafter, Unternehmer, Gutverdiener und vermögende Anleger haben oft ein überraschendes Problem: Trotz hoher beruflicher Verantwortung und finanziellem Erfolg bleibt durch fehlende Zeit der Vermögensaufbau auf der Strecke. Unnötige Kosten, verschenkte Renditechancen und ungenutzte Steuervorteile sind keine Seltenheit. Genau an diesem Punkt setzt meine Beratung an, die Klarheit statt Verwirrung schafft.
Der Antrieb dahinter ist einfach erklärt: Menschen, die täglich Verantwortung tragen, Arbeitsplätze schaffen und das Wirtschaftsleben am Laufen halten, verdienen es nicht, mit halbherzigen Vermögenslösungen abgespeist zu werden. Eine solide Finanz- und Vermögensplanung ist die Basis dafür, entspannter durchs Leben zu gehen.
Die Erkenntnis hinter den Kulissen
Dutzende Seminare bei Banken und Versicherungen brachten eine ernüchternde Erkenntnis: Jede Gesellschaft bezeichnete sich selbst als Testsieger, jeder hatte immer die besten Produkte. Doch hinter den glänzenden Broschüren geht es selten um den Kunden, sondern meist um Umsatz und Gewinn. Als dann auch noch von Insidern bestätigt wurde, dass Rendite für den Kunden oft nur zweitrangig behandelt wird, war klar: So kann es nicht weitergehen, und meine Art von Denken musste sich ändern.
Der Ausweg aus diesem Dilemma fand sich nicht in noch mehr Verkaufsseminaren, sondern im Blick über den Tellerrand hinaus: in der Finanzwissenschaft und Finanzmathematik. Dort warteten objektive, neutrale Fakten – ganz ohne Verkaufsprovision oder Marketingstrategie dahinter.
Provision oder Honorar: Ein entscheidender Unterschied
Armin Dzubur
Diese Erkenntnisse führten zu einer zweiten wichtigen Entscheidung: Weg von der reinen Provisionsberatung, hin zur Honoraranlagevermittlung. Der Unterschied zwischen beiden Modellen ist für deine finanzielle Zukunft enorm wichtig.
| Kriterium | Provisionsberatung | Honorarberatung |
|---|---|---|
| Bezahlung | Über Produktverkauf/Provision | Festes Honorar für Beratungsleistung |
| Interessenlage | Verkaufsdruck möglich | Unabhängig vom Produktverkauf |
| Vergleichbar mit | Verkäufer auf Provisionsbasis | Anwalt mit Mandantenauftrag |
| Verbreitung | Rund 99 Prozent der Berater | Deutliche Minderheit |
99 Prozent der Berater am Markt werden über Provisionen bezahlt und stehen damit ständig unter dem Druck, etwas verkaufen zu müssen. Die Honoraranlagevermittlung funktioniert anders: Wie ein guter Anwalt, der für seine Leistung ein Honorar erhält, arbeitet ein Honoraranlagevermittler ausschließlich im Interesse seines Mandanten – unabhängig davon, welche Entscheidung am Ende zum Einsatz kommt.
Die Mission dahinter
Am Ende dieser ganzen Entwicklung steht eine klare Mission: Transparenz schaffen, den Nutzen für dich in den Vordergrund stellen und dir dabei helfen, bessere finanzielle Entscheidungen zu treffen, damit du beim Vermögensaufbau wirklich vorankommst.
Kapitalanlageimmobilien: Teil unseres Leistungsspektrums
Neben dem klassischen Investment- und Altersvorsorgegeschäft unterstützen wir sowohl unsere Interessenten als auch unsere Mandanten aktiv beim Thema Kapitalanlageimmobilien – mit einer All-in-one-Lösung aus einer Hand. Von der Objektprüfung über die Finanzierungsstrukturierung bis zur steuerlichen Einordnung begleiten wir dich dabei, genau wie bei Wertpapierdepot und Altersvorsorge nach der PRIME-Methode©.
Der Unterschied zu einem reinen Makler oder Finanzierungsvermittler: Wir betrachten die Immobilie nie isoliert, sondern immer im Zusammenspiel mit deinem gesamten Vermögen. So ergänzen sich Immobilien, Kapitalmarkt und Altersvorsorge zu einer stimmigen Gesamtstrategie, statt nebeneinander herzulaufen.
Fazit
Armin Dzubur
Die wichtigste Erkenntnis aus dieser Geschichte lässt sich in einem Satz zusammenfassen: Frag immer, wer an deiner Finanzentscheidung mitverdient. Wenn du weißt, ob dein Berater über Provisionen oder Honorar bezahlt wird, verstehst du sofort, in wessen Interesse tatsächlich beraten wird.
Schau dir noch heute deine bestehenden Verträge an und frage dich ehrlich: Verstehst du wirklich, in was du investierst? Das gilt längst nicht nur für Depot und Altersvorsorge, sondern genauso für Kapitalanlageimmobilien – auch hier lohnt sich der Blick, ob Objekt, Finanzierung und Steuerstruktur tatsächlich zu deiner Gesamtstrategie passen, statt isoliert betrachtet zu werden. Falls du das bisher nicht wirklich beurteilen kannst, ist genau jetzt der richtige Moment, das zu ändern.
Wenn du endlich nicht mehr das Gefühl haben willst, nur irgendeiner Nummer bei deiner Bank zu sein. Wenn du es satt hast, Vermögensentscheidungen nach Bauchgefühl oder aus Angst zu treffen. Wenn du bald wieder ein Jahr verstreichen lässt, ohne deine Finanzen – ob Depot, Altersvorsorge oder Immobilie – wirklich zu ordnen, und wenn du nie wieder das Gefühl haben willst, bei Geldthemen alleine im Dunkeln zu stehen.
Dann buche dir ein kostenfreies Erstgespräch auf www.armin-dzubur.com.
Was ist der Unterschied zwischen Provisions- und Honoraranlagevermittlung?
Bei der Provisionsberatung verdient der Berater am verkauften Produkt, bei der Honoraranlagevermittlung zahlst du eine feste Gebühr für die Beratungsleistung selbst, unabhängig vom empfohlenen Produkt.
Warum haben viele Menschen oft schlechte Ergebnisse beim Vermögensaufbau?
Weil die Zeit meist vollständig gebunden ist und private Finanzentscheidungen dadurch häufig vernachlässigt oder ungeprüft übernommen werden.
Woran erkenne ich, ob mein Berater in meinem Interesse handelt?
Frage direkt nach dem Vergütungsmodell. Transparente Antworten und eine Erklärung, warum ein bestimmtes Produkt empfohlen wird, sind gute Anzeichen für seriöse Beratung.
Ab wann lohnen sich Kapitalanlageimmobilien?
Eine pauschale Grenze gibt es nicht. Entscheidend ist, ob Kaufpreis, Finanzierung und erzielbare Miete zusammen einen tragfähigen Cashflow ergeben und noch ausreichend Eigenkapital sowie Rücklagen für Instandhaltung vorhanden sind. Das finden wir mit unseren Interessenten und Mandanten gemeinsam heraus.
Wie finde ich heraus, ob meine aktuellen Verträge gut für mich sind?
Eine unabhängige Analyse bestehender Verträge zeigt meist schnell, ob unnötige Kosten anfallen oder bessere Alternativen existieren.