PKV im Alter unbezahlbar? Was an dem Mythos wirklich stimmt

PKV im Alter unbezahlbar?
„Die PKV wird im Alter unbezahlbar" - diesen Satz hast du wahrscheinlich schon oft gehört. Er klingt dramatisch, wird gerne als Warnung weitergereicht und sorgt bei vielen für ein ungutes Gefühl, wenn sie über den Wechsel in die private Krankenversicherung nachdenken. Aber stimmt diese Aussage wirklich oder werden Beitragssteigerungen in der PKV einfach viel zu oft falsch verstanden?
Die Realität ist deutlich differenzierter, als es das Schlagwort vermuten lässt. Beitragssprünge in der privaten Krankenversicherung haben klare Ursachen, unterliegen festen gesetzlichen Regeln und lassen sich sogar aktiv beeinflussen. Damit du am Ende selbst beurteilen kannst, ob die PKV zu deiner Lebensplanung passt, lohnt sich ein genauer Blick darauf, wie sich die Beiträge tatsächlich entwickeln, warum es zu größeren Sprüngen kommt und was du selbst tun kannst, um langfristig gut aufgestellt zu bleiben.
Wie sich PKV-Beiträge wirklich entwickeln
Um die Diskussion um steigende Beiträge einzuordnen, musst du zunächst verstehen, wie sich dein Beitrag in der privaten Krankenversicherung überhaupt zusammensetzt. Das unterscheidet sich fundamental vom System der gesetzlichen Krankenversicherung.
In der GKV richtet sich dein Beitrag nach deinem Einkommen. Verdienst du mehr, zahlst du mehr. Sinkt dein Gehalt, sinkt in der Regel auch dein Beitrag. In der PKV spielt dein Einkommen dagegen praktisch keine Rolle. Entscheidend sind dein Eintrittsalter, dein Gesundheitszustand beim Vertragsabschluss und der von dir gewählte Leistungsumfang.
Die Rolle der Altersrückstellungen
Ein zentraler Baustein der PKV sind die sogenannten Altersrückstellungen. Ein Teil deines Beitrags wird schon in jungen Jahren angespart, um höhere Gesundheitskosten im Alter abzufedern. Zusätzlich zahlst du zwischen dem 21. und dem 60. Lebensjahr einen gesetzlichen Zuschlag von 10 Prozent. Ab dem 65. Lebensjahr werden diese angesparten Mittel genutzt, um deine Beiträge zu stabilisieren. Dieses System soll dafür sorgen, dass die PKV trotz steigender Gesundheitskosten kalkulierbar bleibt.
In der Praxis läuft die Beitragsentwicklung deshalb typischerweise so ab: Du startest jung mit vergleichsweise niedrigen Beiträgen, im mittleren Berufsleben bleibt dein Beitrag oft über Jahre stabil, und erst später kommt es zu größeren, aber durch die Rückstellungen abgefederten Anpassungen.
Beitragssprünge: Zufall oder System?
Betrachtet man die letzten 20 Jahre, zeigt sich ein überraschend sachliches Bild. Die durchschnittliche Beitragssteigerung lag in der PKV bei rund 3,4 Prozent pro Jahr, in der GKV im selben Zeitraum bei etwa 3,9 Prozent. Historisch ist die PKV also nicht explodiert, sondern im Schnitt sogar etwas moderater gewachsen als die gesetzliche Krankenversicherung.
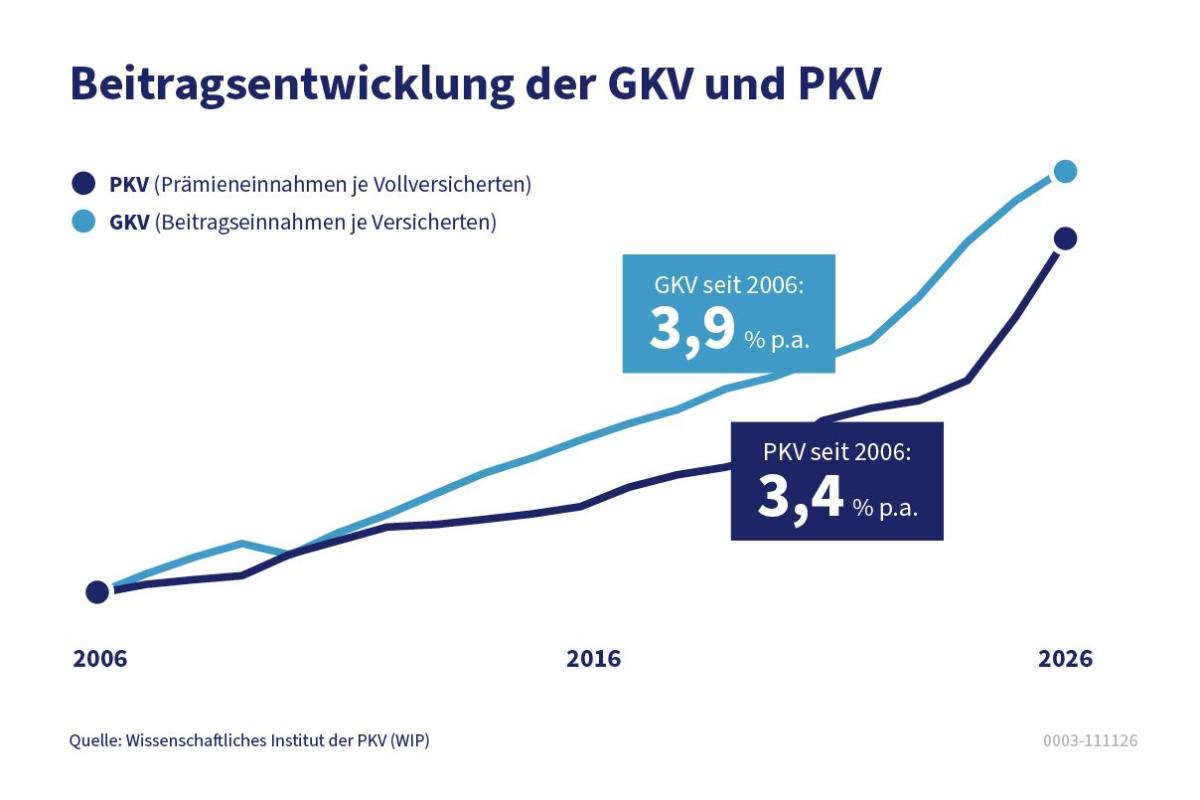
Quelle: PKV Verband - Stand 10/2026
Wichtig dabei: Das sind Durchschnittswerte. Einzelne Tarife können davon deutlich abweichen, vor allem sogenannte geschlossene Tarife. Das sind Tarife, in die keine neuen Kunden mehr aufgenommen werden. Dadurch fehlen junge, gesunde Versicherte, der Bestand altert insgesamt und die Beiträge steigen häufig stärker als im Durchschnitt. Auch Tarife, die beim Einstieg besonders günstig kalkuliert wurden, können später problematisch werden, wenn die tatsächlichen Gesundheitskosten stärker steigen als ursprünglich angenommen.
Beitragsanpassungen erfolgen aber keineswegs willkürlich. Sie sind erst zulässig, wenn festgelegte Schwellenwerte überschritten werden, etwa wenn die Leistungsausgaben um rund 10 Prozent oder der Rechnungszins um etwa 5 Prozent abweichen. Selbst dann entscheidet nicht der Versicherer allein: Ein unabhängiger Treuhändler muss die Kalkulation zusätzlich prüfen und freigeben. Genau deshalb entstehen mehrjährige stabile Phasen, gefolgt von größeren, aber gesetzlich regulierten Anpassungen.
| Merkmal | Private Krankenversicherung (PKV) | Gesetzliche Krankenversicherung (GKV) |
|---|---|---|
| Beitragsbasis | Eintrittsalter, Gesundheit, Tarif | Einkommen |
| Verlauf im Alter | Beitrag bleibt einkommensunabhängig gleich | Beitrag sinkt oft mit dem Einkommen im Ruhestand |
| Anpassungsrhythmus | Seltener, aber in größeren Schritten | Häufiger, aber in kleineren Schritten |
| Ø Steigerung/Jahr (20 Jahre) | rund 3,4 % | rund 3,9 % |
| Kinder | Eigener Vertrag pro Kind nötig | Beitragsfrei mitversichert |
Was das für deine persönliche Planung bedeutet
Damit kommen wir zum vielleicht wichtigsten Unterschied überhaupt: Die GKV ist einkommensabhängig, sinkt dein Einkommen im Ruhestand, sinkt meist auch dein Beitrag. In der PKV gilt das nicht. Dein Beitrag bleibt unabhängig von deinem Einkommen und orientiert sich weiter an Tarif und Leistungsumfang.
Auch beim Thema Kinder gibt es einen wichtigen Unterschied: Anders als in der GKV benötigt in der PKV jedes Kind einen eigenen Vertrag. Je nach Tarif liegen die Beiträge dafür zwischen 100 und 200 Euro pro Monat und Kind.
Ein PKV-Wechsel kann Beiträge sparen oder bessere Leistungen ermöglichen. Gleichzeitig gibt es einige wichtige Punkte zu beachten, etwa Gesundheitszustand, Altersrückstellungen, Tarifleistungen und mögliche Nachteile beim Wechsel. Prüfe jetzt, ob ein Wechsel für dich sinnvoll ist und worauf du unbedingt achten solltest.
Jetzt beraten lassen: https://www.timvestment.de/
Thorsten Illig-Martin, Gründer von @timvestment auf YouTube & Experte für die PKV
Ein Rechenbeispiel zum Einordnen
Stell dir eine gesunde Person vor, die mit 30 Jahren in einen hochwertigen PKV-Tarif wechselt und zunächst rund 700 Euro monatlich zahlt. Durch den Arbeitgeberzuschuss liegt der Eigenanteil erstmal nur bei 350 Euro. Rechnet man mit einer durchschnittlichen jährlichen Steigerung von 3,4 Prozent, ergibt sich bis zum Renteneintritt mit 67 Jahren ein monatlicher Beitrag von über 2.000 Euro.
Das wirkt auf den ersten Blick enorm. Man darf aber nicht vergessen, dass diese Entwicklung über einen Zeitraum von 37 Jahren verläuft. Zum Vergleich: Der aktuelle Höchstbeitrag in der GKV liegt oft bei rund 1.250 Euro. Rechnet man hier mit einer durchschnittlichen jährlichen Steigerung von 3,9 Prozent, läge dieser Beitrag nach 37 Jahren bei über 4.000 Euro. Auch die gesetzliche Krankenversicherung wird also langfristig massiv teurer. Der entscheidende Unterschied liegt nicht darin, ob Beiträge steigen, sondern wie.
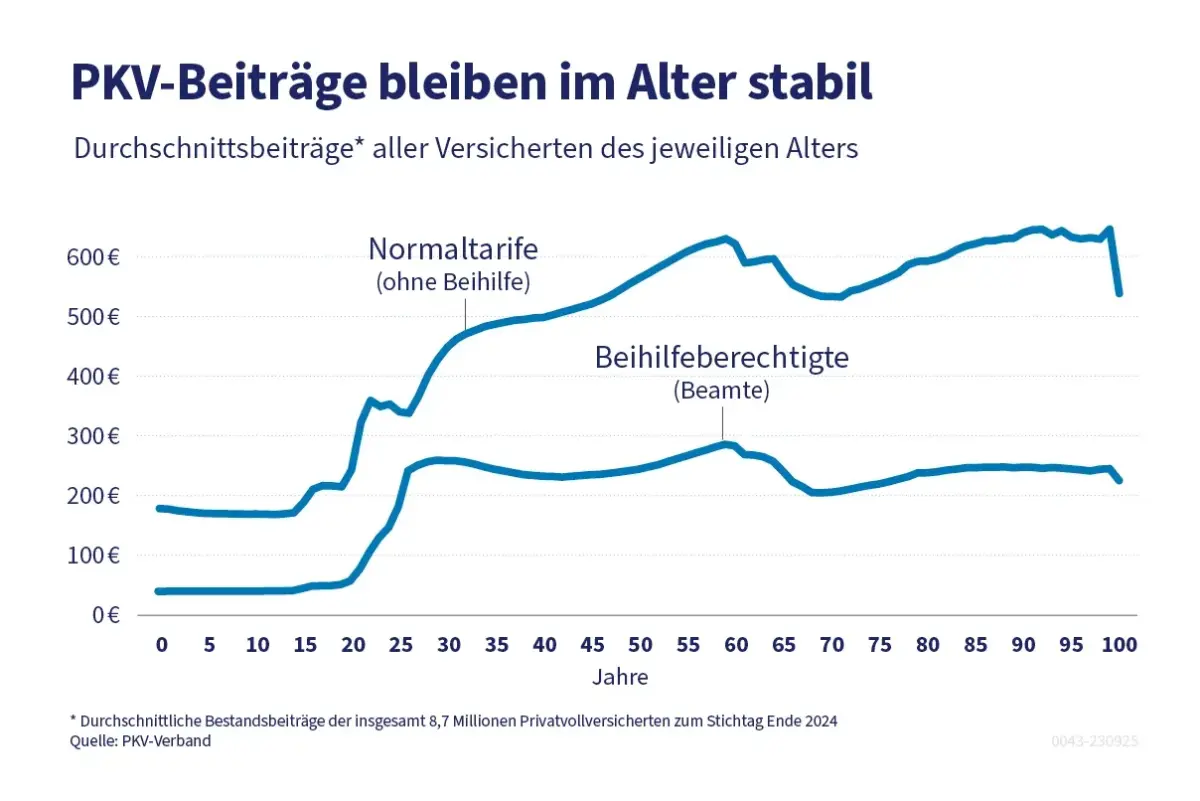
Quelle: PKV Verband - Stand 10/2026
Diese Hebel hast du selbst in der Hand
Du bist Beitragserhöhungen in der PKV nicht schutzlos ausgeliefert. Es gibt mehrere Möglichkeiten, aktiv Einfluss zu nehmen:
- Früher Einstieg: Je früher du in die PKV wechselst, desto länger können Altersrückstellungen aufgebaut werden, was spätere Beiträge stabilisiert.
- Tarifwechsel: Innerhalb des Versicherers kannst du oft in andere Tarife wechseln, ohne erneute Gesundheitsprüfung.
- Leistungsumfang anpassen: Wer bestimmte Zusatzleistungen reduziert, kann den Beitrag senken.
- Selbstbehalt verändern: Ein höherer Selbstbehalt kann laufende Beiträge spürbar reduzieren.
Fazit: Es geht nicht um das Ob, sondern um das Wie
Die PKV ist kein unkalkulierbares Risiko, sondern ein System mit klaren Regeln, nachvollziehbaren Mechanismen und langfristiger Planungssicherheit. Beitragssteigerungen gibt es in beiden Systemen, in der GKV genauso wie in der PKV, nur eben auf unterschiedliche Art und mit unterschiedlicher Wahrnehmung.
Die eigentlich entscheidende Frage ist deshalb nicht, ob die Beiträge steigen, sondern ob die PKV mit ihrem Beitragsverlauf, ihren Gestaltungsmöglichkeiten und ihren Regeln zu deiner persönlichen Lebens- und Finanzplanung passt. Nimm dir Zeit, deinen individuellen Tarif zu verstehen, plane die eingesparten Beiträge gezielt für später ein und behalte deine Optionen wie Tarifwechsel oder Selbstbehalt im Blick. Wer sich frühzeitig informiert, trifft am Ende eine deutlich fundiertere Entscheidung als jemand, der sich nur auf Alarmparolen verlässt.
Steigt mein PKV-Beitrag automatisch mit meinem Einkommen?
Nein, dein Beitrag richtet sich in der PKV nach Eintrittsalter, Gesundheitszustand und Tarif, nicht nach deinem Einkommen.
Warum wirken PKV-Beitragserhöhungen oft dramatischer als in der GKV?
Weil sie seltener, aber in größeren Schritten erfolgen und du den Beitrag aktiv selbst überweist, statt dass er automatisch vom Gehalt abgezogen wird.
Kann der Versicherer meinen Beitrag beliebig erhöhen?
Nein, Anpassungen sind nur erlaubt, wenn festgelegte Schwellenwerte bei Leistungsausgaben oder Rechnungszins überschritten werden, und ein unabhängiger Treuhändler muss die Kalkulation zusätzlich prüfen.
Was kann ich selbst tun, um meinen Beitrag langfristig zu stabilisieren?
Ein früher Einstieg, regelmäßige Prüfung von Tarifwechseln, Anpassungen beim Leistungsumfang und ein veränderter Selbstbehalt können deinen Beitrag beeinflussen.
Dieser Beitrag dient der allgemeinen Information und ist in keiner Art und Weise eine professionelle (Anlage-)Beratung und ersetzen diese auch nicht. Es handelt sich auch nicht um eine Rechts- oder Steuerberatung.
 PKV-Wechsel: 5 Fehler, die Gutverdiener und Unternehmer teuer zu stehen kommen
Mehr erfahren