Bitcoin beleihen statt verkaufen: So kommst du in der Schweiz an Liquidität

Bitcoin beleihen statt verkaufen: So kommst du in der Schweiz an Liquidität
Du sitzt auf einem ordentlichen Bitcoin-Bestand, glaubst fest an die Zukunft der grössten Kryptowährung, brauchst aber gerade Liquidität. Verkaufen? Fühlt sich falsch an, schliesslich rechnest du mit weiter steigenden Kursen. Genau in dieser Zwickmühle stecken gerade sehr viele Anleger, vor allem in der Schweiz, wo das Thema durch regulierte Banken und eine interessante Steuersituation nochmal an Fahrt aufnimmt.
Viele haben in den vergangenen ein bis drei Jahren investiert, nie Teilgewinne mitgenommen und fragen sich jetzt, wie sie an frisches Kapital kommen, ohne dabei ihr Bitcoin-Investment aufzugeben oder zusätzliches Risiko von aussen ins Portfolio zu holen. Die Antwort, die immer mehr Menschen für sich entdecken, heisst: Bitcoin beleihen. Klingt erstmal simpel, wird aber von vielen falsch angegangen. Zeit, das Thema sauber aufzudröseln.
Bitcoin beleihen: Die Grundidee und ihre Fallstricke
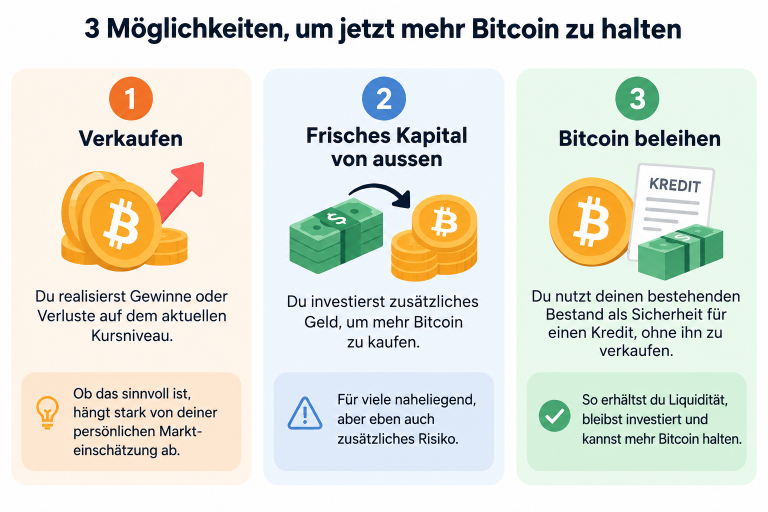
Die Ausgangslage ist meistens dieselbe: Du hast Bitcoin, glaubst an weiteres Wachstum und willst trotzdem handlungsfähig bleiben. Grundsätzlich hast du dann drei Wege, an Liquidität zu kommen.
Quelle: Marc Steiner Investment Academy
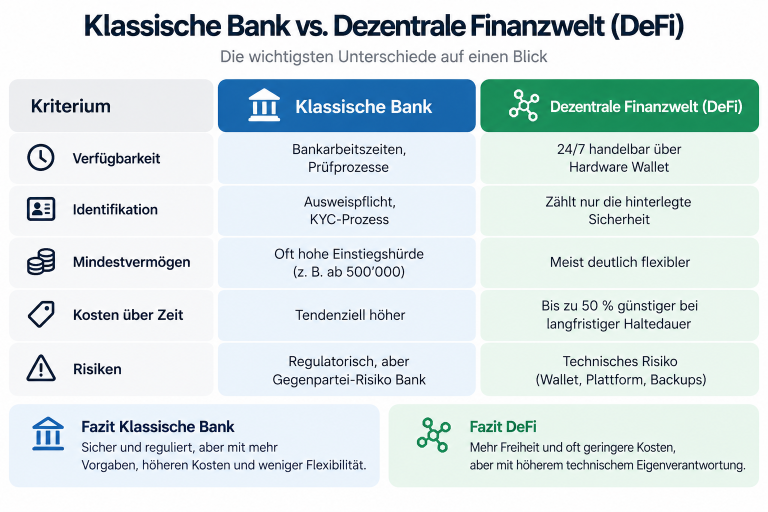
Gerade Option drei wird zunehmend beliebter, auch weil immer mehr regulierte Börsen und sogar klassische Banken entsprechende Angebote schaffen. In der Schweiz gibt es beispielsweise Banken, die genau solche sogenannten Lombardkredite auf Bitcoin anbieten. Der Haken: Du brauchst oft schon ein gewisses Vermögen, um überhaupt zugelassen zu werden, teilweise ab einer halben Million Franken an Vermögenswerten. Die Zinsen bewegen sich dann meist zwischen 5 und 9 Prozent, je nach Institut und Währung.
Mit dem geliehenen Geld kannst du grundsätzlich machen, was du willst. Als Unternehmer investieren, ein Haus finanzieren oder als Privatanleger einfach mehr Bitcoin kaufen und so einen Hebeleffekt erzeugen.
Warum das Liquidierungslevel der einzige Wert ist, der zählt
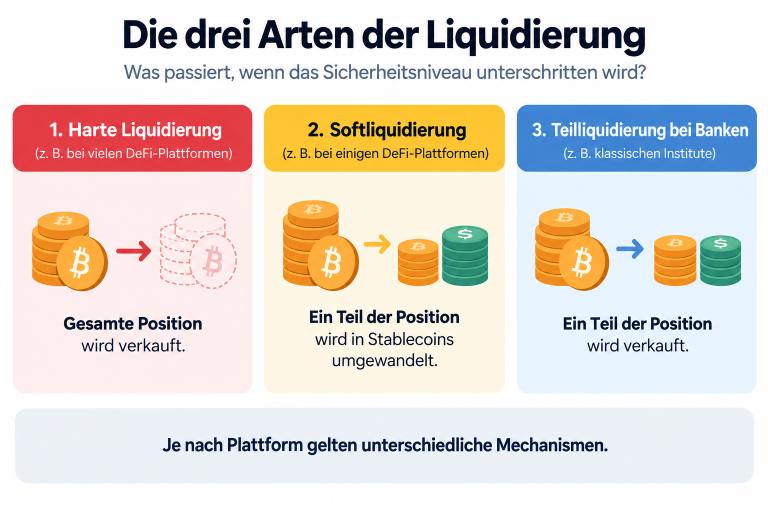
Stell dir vor, du beleihst deinen Bitcoin. Fällt der Kurs, sinkt automatisch auch der Wert deiner Sicherheit, deines sogenannten Kollaterals. Ist der Kredit im Verhältnis zur Sicherheit nicht mehr gedeckt, greift die Bank oder Plattform ein und liquidiert einen Teil oder die gesamte Position. Genau das nennt man Liquidierungslevel, und genau darauf solltest du deinen Fokus legen, nicht auf die reine Hebelhöhe.
Hier unterscheiden sich die Anbieter deutlich:
Quelle: Marc Steiner Investment Academy
Deshalb gilt: Kümmere dich aktiv um dein persönliches Liquidierungslevel und baue dir ein Risikomanagement, das zu deiner Situation passt, statt einfach den nächstbesten Hebel auf einer Börse anzuklicken.
Dezentrale Finanzwelt vs. klassische Bank
Neben dem klassischen Bankweg gibt es die dezentrale Finanzwelt (DeFi), die gegenüber Börsen und Banken einige handfeste Vorteile bietet.
Quelle: Marc Steiner Investment Academy
Wichtig dabei: Nichts ist umsonst. In der DeFi-Welt verlagert sich das Risiko lediglich, es verschwindet nicht. Du musst dein Hardware Wallet wirklich im Griff haben, Backups sauber pflegen und dich informieren, welche Anbieter zuverlässig sind. Vorfälle bei bekannten Wallet-Herstellern in der jüngeren Vergangenheit zeigen, wie wichtig dieser Punkt ist.
Was das Ganze für Schweizer Anleger steuerlich bedeutet
Für Anleger in der Schweiz kommt neben den Kosten noch ein weiterer Aspekt ins Spiel: die Steuerfrage. Kursgewinne aus privatem Vermögen sind hierzulande grundsätzlich steuerfrei, solange du nicht als gewerbsmässiger Händler eingestuft wirst. Genau davor haben viele Anleger Angst, sobald sie mit Hebelstrategien arbeiten.
Es gibt zwar fünf Kriterien, anhand derer die Einstufung erfolgen kann, diese stammen aber aus einer Zeit, in der es Bitcoin noch gar nicht gab, und sind entsprechend nicht in Stein gemeisselt. In der Praxis zeigt sich. Wer nicht übertreibt, muss sich kaum Sorgen machen. Übertreiben bedeutet zum Beispiel, das komplette Vermögen in Bitcoin zu stecken, das Ganze zusätzlich mit einem 10x-Hebel zu versehen und dann innerhalb weniger Monate hektisch hin und her zu traden.
Wer stattdessen mit einem klaren Plan, überschaubarem Risiko und langfristiger Strategie unterwegs ist, senkt das Risiko einer Einstufung als gewerbsmäßiger Händler erheblich, eine hundertprozentige Garantie gibt es dafür aber nie, da die Beurteilung im Einzelfall auch vom zuständigen Sachbearbeiter abhängt.
Fazit: Beleihen kann sich lohnen, aber nur mit Plan
Bitcoin zu beleihen statt zu verkaufen, ist für viele Anleger eine attraktive Möglichkeit, an Liquidität zu kommen, ohne das eigene Investment aufzugeben. Entscheidend ist aber nicht die Höhe des Hebels, sondern ein durchdachtes Risikomanagement rund um dein persönliches Liquidierungslevel. Schau dir in Ruhe an, welcher Weg zu dir passt, die klassische Bank mit Regulierung und höherem Mindestvermögen oder die dezentrale Finanzwelt mit niedrigeren Kosten und mehr Eigenverantwortung.
Bevor du loslegst: Definiere deine Strategie schriftlich, kläre dein persönliches Liquidierungslevel und überlege dir ehrlich, wie viel Risiko du wirklich tragen kannst. Beobachte dich selbst dabei, ob du eher aus Gier oder aus einem durchdachten Plan heraus handelst, das macht am Ende den entscheidenden Unterschied.
Hier geht es zum Youtube Video: https://www.youtube.com/watch?v=emsaV6crzOA&t=1s
DISCLAIMER: Der Inhalt ist KEINE Finanzberatung und widerspiegelt meine persönliche Meinung und Erfahrung wieder. Alle Angaben sind ohne Gewähr und sollten nicht als Grundlage für Investmententscheidungen gesehen werden. Kenne die Risiken beim Investieren in Kryptowährungen und kontaktiere einen Fachexperten. Alle Zahlen beziehen sich auf den Zeitraum um den 15. September 2026.
Ab welchem Vermögen kann ich Bitcoin bei einer Bank beleihen?
Bei klassischen regulierten Banken in der Schweiz liegt die Einstiegshürde häufig bei rund einer halben Million Franken an Vermögenswerten, die als Sicherheit dienen können.
Ist ein hoher Hebel automatisch riskanter?
Nicht zwingend, entscheidend ist dein individuelles Liquidierungslevel im Verhältnis zu deiner Sicherheit, nicht die reine Hebelzahl selbst.
Werde ich in der Schweiz automatisch als gewerbsmässiger Händler eingestuft, wenn ich Hebel nutze?
Nein, in der Praxis passiert das selten, solange du nicht dein gesamtes Vermögen einsetzt, extrem hohe Hebel fährst und kurzfristig hin und her tradest.
Was ist der Unterschied zwischen harter und weicher Liquidierung?
Bei der harten Liquidierung wird deine Position komplett verkauft, bei der Softliquidierung wird oft nur ein Teil automatisch in Stablecoins umgewandelt, um deine Restposition zu schützen.
Lohnt sich die dezentrale Finanzwelt gegenüber einer Bank?
Für langfristig orientierte Anleger oft ja, da die laufenden Kosten über einen längeren Zeitraum deutlich günstiger ausfallen können, allerdings bei anderen technischen Risiken rund um Wallet und Plattform.