
PKV-Strategie für Angestellte: Warum Entlastungsbausteine eine teure Falle sind
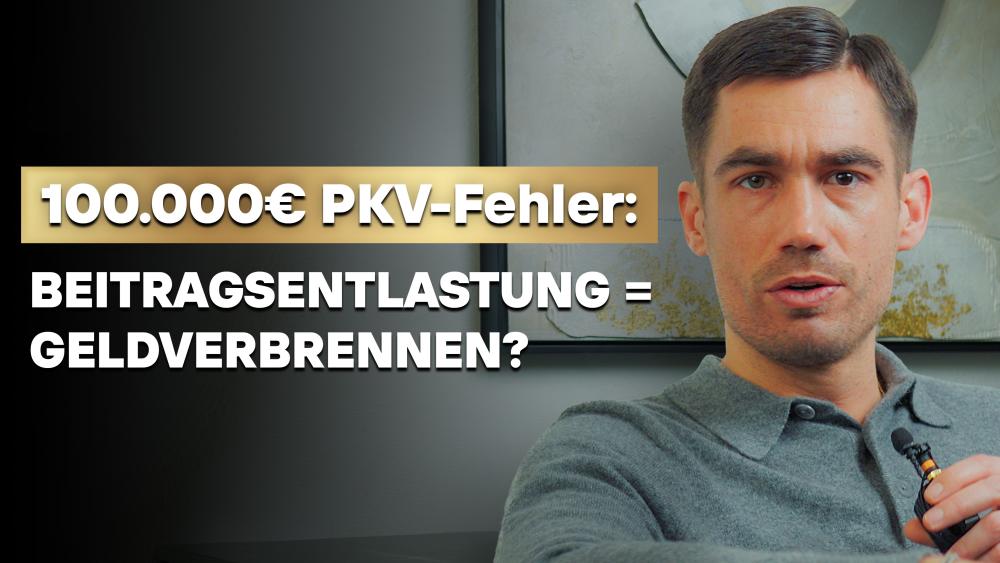
Der große Fehler den viele Angestellte bei ihrer PKV übersehen
Du spielst mit dem Gedanken, in die private Krankenversicherung zu wechseln? Oder bist du bereits privat versichert und fragst dich, warum deine Beiträge stetig steigen – obwohl dir doch damals alles so sicher und durchdacht erklärt wurde? Die Wahrheit ist: Viele Angestellte tappen bei der PKV-Wahl in dieselbe Falle. Sie vertrauen blind auf Berater, die nur ein einziges Produkt im Portfolio haben, und buchen sogenannte Entlastungsbausteine, die am Ende mehr Probleme schaffen als lösen.
Ein komplettes Video zu dem Thema findest du hier auf YouTube.
Das typische Szenario: Wie die meisten ihre PKV abschließen
Die Geschichte wiederholt sich immer wieder: Du sitzt beim Versicherungsberater, der dir einen großen, renommierten Versicherer ans Herz legt. "Da bist du sicher", heißt es. "Das läuft auch im Alter stabil." Und dann kommt der vermeintliche Clou: ein Entlastungsbaustein. Für eine monatliche Prämie kannst du deinen Beitrag im Alter um 200, 300 oder sogar bis zu 1.000 Euro entlasten. Klingt gut, oder?
Das Problem: Was dir in dem Moment plausibel erscheint, entpuppt sich Jahre später als Kostenfalle. Die Beiträge steigen trotzdem – manchmal massiv. Du recherchierst im Internet, liest von Beitragssteigerungen bei anderen Versicherten und fragst dich: Wie konnte das passieren, obwohl mir doch alles so sicher verkauft wurde?
Warum Entlastungsbausteine oft mehr schaden als nützen
Entlastungsbausteine werden gerne als die Lösung für bezahlbare PKV-Beiträge im Alter präsentiert. Doch sie haben gleich mehrere Haken:
- Du zahlst die Prämie ein Leben lang weiter: Auch im Rentenalter musst du die monatliche Prämie für den Entlastungsbaustein weiterbezahlen. Wenn du jetzt 300 Euro dafür zahlst, kommen diese 300 Euro im Alter auf deinen regulären Beitrag obendrauf – die Entlastung ist also nicht „geschenkt".
- Das Geld bleibt bei der Gesellschaft: Willst du später die Versicherung wechseln, kannst du den angesparten Betrag oft nicht mitnehmen. Das Geld bleibt beim alten Versicherer – und du stehst vor der Wahl: in einem instabilen Tarif bleiben oder mit Verlusten wechseln.
- Fehlende Transparenz: Viele Berater verschweigen diese Details bewusst oder aus Unwissenheit. Sie sind an eine Gesellschaft gebunden und können dir keine unabhängigen Alternativen zeigen.
Das Problem mit klassischen Versicherungsberatern
Ein zentrales Problem liegt in der Beratungsstruktur: Klassische Versicherungsberater – im Gegensatz zu unabhängigen Maklern – verkaufen oft nur die Produkte eines einzigen Versicherers. Sie können dir gar keine anderen Gesellschaften zeigen, selbst wenn diese besser zu dir passen würden. Stattdessen werden dir alle Vorteile „ihres" Versicherers präsentiert, während die Nachteile unter den Tisch fallen.
Hinzu kommt: Viele Rankings und Vergleichsportale sind nicht so neutral, wie sie scheinen. Oft werden genau die Gesellschaften top bewertet, die viel Geld in Werbung und Platzierung investieren. Und auffällig ist: Versicherer, die ein Jahr noch hoch gelobt werden, tauchen im nächsten Jahr plötzlich nicht mehr in den Rankings auf. Was sagt das über die Verlässlichkeit dieser Bewertungen aus?
Die bessere Strategie: Externe Entlastung und datenbasierte Auswahl
Achte auf folgende 3 Punkte, um deinen PKV Beitrag langfristig zu entlasten
Wenn du eine PKV suchst, die langfristig bezahlbar bleibt, brauchst du eine klare, durchdachte Strategie – keine Bauchgefühl-Entscheidung. Hier sind die wichtigsten Prinzipien:
1. Wähle deine PKV auf Basis von Zahlen, Daten, Fakten
Statt dich auf das Versprechen eines einzelnen Beraters zu verlassen, solltest du die Versicherung anhand harter Fakten auswählen: Beitragsstabilität über Jahre, Altersrückstellungen, Schadensquoten, Tarifstruktur. Nur so kannst du einschätzen, ob die Gesellschaft auch in 10, 20 oder 30 Jahren noch solide dasteht.
2. Baue deine Entlastung extern und steueroptimiert auf
Statt einen teuren Entlastungsbaustein in der PKV zu buchen, solltest du deine Altersvorsorge für die Krankenversicherung extern und steueroptimiert aufbauen. Das hat mehrere Vorteile:
- Du behältst die volle Kontrolle über dein Geld
- Du kannst flexibel auf Veränderungen reagieren
- Du nutzt bereits gezahlte Steuern clever, um Vermögen für dein Rentenalter aufzubauen
- Du bist nicht an eine Versicherungsgesellschaft gebunden
Gerade als Topverdiener mit hoher Steuerlast kannst du dir so einen Teil deiner Steuern zurückholen und gezielt für deine PKV-Entlastung einsetzen.
3. Denke langfristig – nicht nur an heute
Deine PKV ist keine Entscheidung für die nächsten fünf Jahre, sondern potenziell für Jahrzehnte. Wähle eine Gesellschaft, bei der du auch in 20 oder 30 Jahren noch bleiben kannst, ohne fürchten zu müssen, dass die Beiträge explodieren oder die Leistungen schwinden.
Was du konkret tun solltest
Wenn du gerade vor der Entscheidung stehst oder mit deiner aktuellen PKV unzufrieden bist:
- Lass dich unabhängig beraten: Suche einen Makler, der Zugriff auf mehrere Gesellschaften hat und dir transparent alle Vor- und Nachteile aufzeigt.
- Fordere belastbare Daten an: Wie haben sich die Beiträge der Gesellschaft in den letzten 10, 15, 20 Jahren entwickelt? Wie stabil ist die Tarifstruktur?
- Prüfe deine Entlastungsstrategie: Falls du bereits einen Entlastungsbaustein hast, rechne genau durch, was er dich wirklich kostet – heute und im Alter.
- Baue externes Kapital auf: Nutze steueroptimierte Systeme, um unabhängig von der Versicherung Rücklagen für deine späteren PKV-Beiträge zu schaffen.
Fazit: Gute PKV-Strategie ist keine Glückssache
Die beste PKV-Strategie für Angestellte basiert nicht auf schönen Versprechen, sondern auf harten Fakten und externer, flexibler Entlastung. Entlastungsbausteine innerhalb der PKV klingen erst einmal verlockend, können sich aber als teure Falle entpuppen – vor allem, wenn du später wechseln möchtest oder die Beiträge trotzdem steigen.
Setze stattdessen auf eine datenbasierte Auswahl deiner Versicherung und baue deine Altersvorsorge für die PKV steueroptimiert und unabhängig auf. So behältst du die Kontrolle, bleibst flexibel und kannst dein Rentenalter ohne finanzielle Sorgen genießen. Deine PKV sollte dich absichern – nicht belasten.