Standort Liechtenstein: Asset Protection und hohe Steuervorteile bei Fonds und ETFs?

Strategischer Vorteil von Standort Liechtenstein bei Vermögensübertragungen
Stell dir vor, du könntest deinen Erben einige Hunderttausend oder sogar Millionen Euro mehr hinterlassen – einfach durch eine clevere steuerliche Gestaltung. Klingt zu schön, um wahr zu sein? Ist es aber nicht.
Viele Menschen, die fürs Alter vorsorgen, zahlen Jahr für Jahr unnötig Steuern auf ihr Depot, ohne es überhaupt zu merken. Dabei gibt es eine legale Möglichkeit, die steuerliche Belastung massiv zu senken und gleichzeitig eine Doppelbesteuerung der Erben zu vermeiden. Und das Beste: Du brauchst dafür weder eine komplizierte Holding noch eine teure Stiftung.
So frisst dein Depot still und heimlich dein Vermögen auf
Bevor wir zur Lösung kommen, schauen wir uns an, wo dein Geld im klassischen Bankdepot eigentlich versickert. Die meisten Anleger denken: Solange ich meine Fonds und ETFs nicht verkaufe, zahle ich keine Steuern. Falsch gedacht.
Die versteckte Steuer: Die Vorabpauschale
Seit einigen Jahren kassiert der Fiskus über die sogenannte Vorabpauschale. Das bedeutet: Du zahlst jedes Jahr Steuern auf fiktive Gewinne – auch wenn du deine Anteile gar nicht verkauft hast. Je nach Depotgröße verlierst du dadurch inzwischen 0,3 und 0,4 Prozent Rendite pro Jahr. Das klingt erstmal wenig, summiert sich über Jahrzehnte aber zu einem gewaltigen Zinseszinsverlust.
Dazu kommen weitere Steuerfallen:
- Abgeltungssteuer plus Solidaritätszuschlag bei jedem Fondswechsel oder Rebalancing
- Abgeltungssteuer auf alle Erträge bei Teilentnahmen oder kompletter Depotauflösung
- Vererbung der offenen Steuerlast: Deine Erben zahlen nicht nur Erbschaftsteuer, sondern übernehmen auch die noch offene Abgeltungsteuer auf nicht realisierte Gewinne.
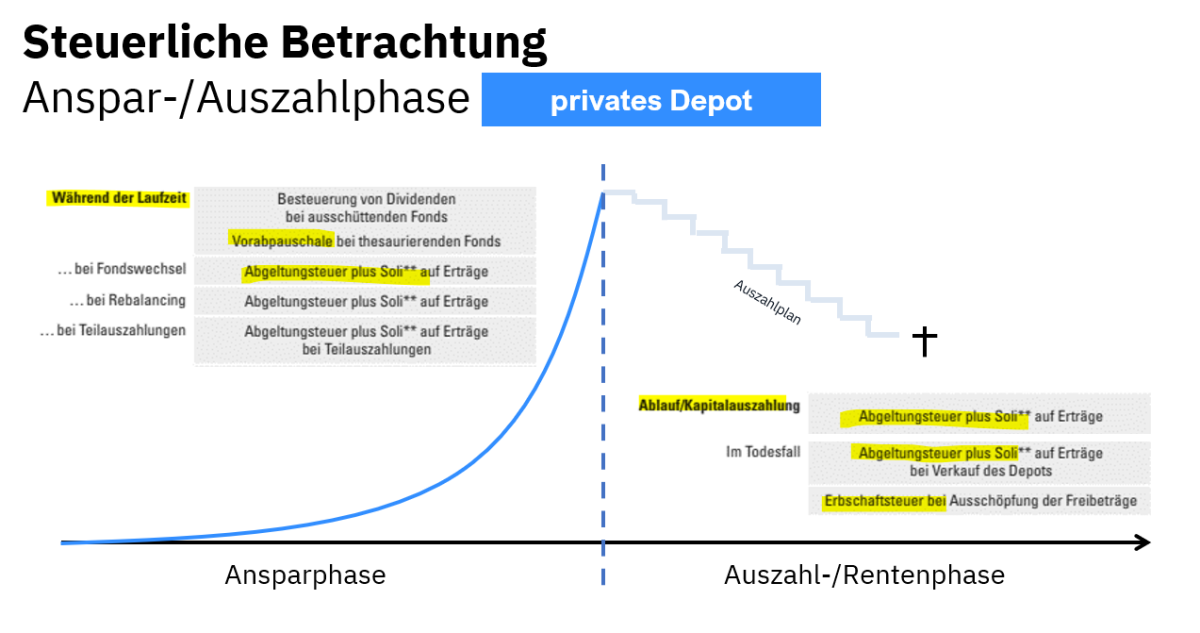
Steuern im privaten Depot (Anspar- & Auszahlphase)
Der Lebenszyklus deines Depots: Ein teurer Begleiter
Schau dir mal die typische Depot-Biografie an: In der Ansparphase wächst zwar dein Vermögen aber auch der Staat greift immer ordentlich zu, jährliche Vorabpauschalen und Abgeltungssteuer bei jedem Verkauf oder nur bei einem Rebalancing.
Bei einem gut laufenden Depot mit 7 bis 8 Prozent Rendite verdoppelt sich dein Vermögen alle zehn Jahre. Klingt erstmal super – bedeutet aber auch, dass die Steuerlast exponentiell wächst und die Freibeträge für deine Erben schnell gesprengt werden.
Im Ruhestand löst du das Depot dann schrittweise auf, und bei jeder Entnahme greift erneut die Abgeltungssteuer zu. Wenn du schließlich verstirbst, zahlen deine Erben doppelt: erst die Erbschaftssteuer auf das gesamte Vermögen und dann noch offene Abgeltungssteuer auf nicht realisierte Gewinne bei Verkauf der Fonds und ETFs.
Die smarte Alternative: Fonds- und ETF-Policen
Jetzt wird's spannend. Die entscheidende Frage bei jedem Investment lautet nicht nur „In was investiere ich?", sondern auch „Wie investiere ich?" – also in welchem rechtlichen Rahmen.
Statt deine Fonds und ETFs im normalen Depot zu halten, kannst du sie in eine fondsgebundene Lebens- oder Rentenversicherung packen. Klingt erstmal sperrig, hat aber enorme Vorteile – vorausgesetzt, du machst es richtig.
Steuervorteile während der Laufzeit
In einer Fonds- oder ETF-Police profitierst du von folgenden Vorteilen:
- Keine Vorabpauschale während der gesamten Ansparphase
- Keine Besteuerung bei Fondswechsel oder Rebalancing – du kannst dein Portfolio beliebig umschichten, ohne dass das Finanzamt zuschlägt
- Steuerfreier Vermögensaufbau durch den Zinseszinseffekt
Das bedeutet konkret: Dein Geld kann ungebremst für dich arbeiten, ohne dass jedes Jahr automatisch Steuern abgezogen werden.
Auszahlung im Ruhestand: Halbe Steuerlast
Wenn du im Rentenalter an dein Geld willst, hast du mehrere Optionen:
- Einmalauszahlung: Hier wird das sogenannte Halbeinkünfteverfahren angewandt – du versteuerst nur 50 Prozent der Erträge mit deinem persönlichen Einkommensteuersatz.
- Auszahlplan: Du entnimmst schrittweise Geld und profitierst ebenfalls vom Halbeinkünfteverfahren. Das ist in den meisten Fällen die clevere Variante.
- Verrentung: Nur der Ertragsanteil wird besteuert – aber Achtung, hier gibst du die Kontrolle ab. Für die meisten ist ein flexibler Auszahlplan die bessere Wahl.
Der Jackpot für deine Erben: Keine Doppelbesteuerung
Der größte Vorteil zeigt sich im Todesfall: Die Auszahlung an deine Erben erfolgt komplett einkommensteuerfrei als Todesfall-Leistung. Die offene Abgeltungssteuer wird nicht mitvererbt – ein riesiger Unterschied zum normalen Depot.
Natürlich fällt weiterhin Erbschaftssteuer an, wenn die Freibeträge überschritten werden. Aber auch hier gibt es eine clevere Lösung.
Der Versicherungsnehmer-Split: Steuern sparen durch frühe Planung
Mit einem Versicherungsnehmer-Split kannst du schon zu Lebzeiten Vermögen übertragen und trotzdem die Kontrolle behalten. Das ermöglicht dir, große Vermögen steuergünstig an die nächste Generation weiterzugeben, ohne die Kontrolle zu verlieren.
Praxisbeispiel: 1,4 Millionen Euro Unterschied
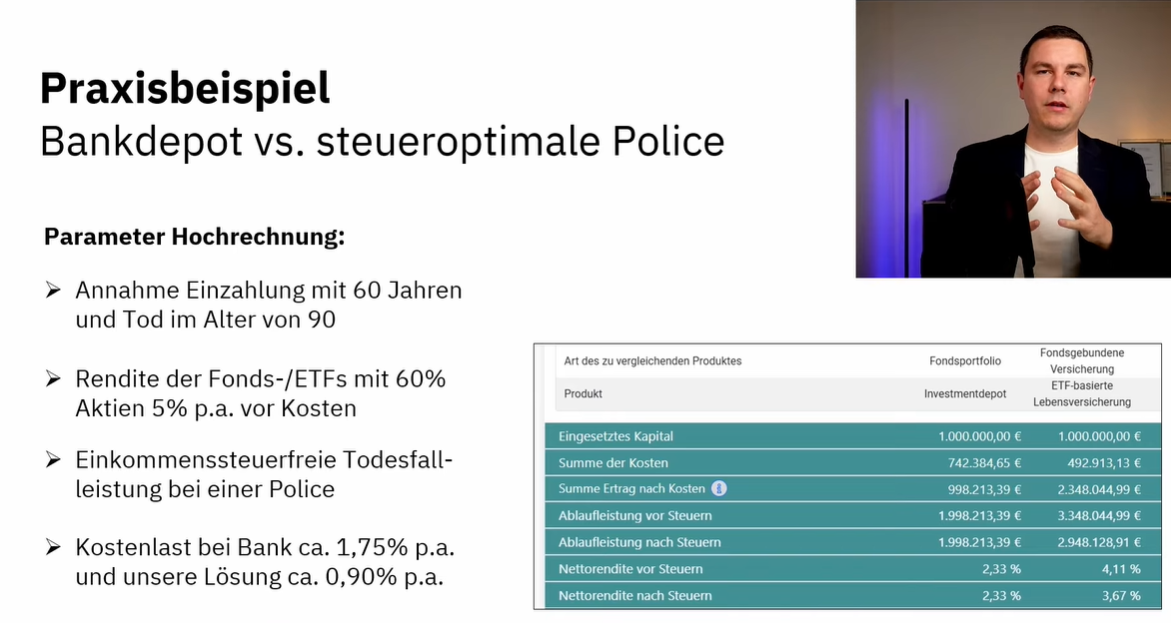
Die Theorie ist das eine – aber was bringt das konkret? Schauen wir uns einen echten Kundenfall an:
Ausgangssituation:
- Kunde Anfang 60, Depot bei einem deutschen Vermögensverwalter (Hausbank)
- Angenommenes Todesdatum: 90 Jahre
- Konservative Rendite: 5 Prozent pro Jahr
- Reduktion der Kosten um fast 50% auf unter 1 Prozent pro Jahr
Ergebnis nach 30 Jahren:
- Im klassischen Depot: Verdopplung des Kapitals
- In der ETF-Police: Verdreifachung des Kapitals
- Vorteil nach Steuern: rund 1 Million Euro
Aber jetzt kommt der Clou: Bei der Vererbung fällt die Abgeltungssteuer im Depot zusätzlich an, bei der Police nicht. Vergleicht man also die Ablaufleistung vor Steuern in der Police mit der Leistung nach Steuern im Depot, beträgt der Unterschied für die Erben sogar knapp 1,4 Millionen Euro.
Das ist kein Trickserei – sondern einfach clevere Steuergestaltung.
Liechtensteiner Fondspolice auch sog. "Wealth-Policen" im Praxisbeispiel
Warum Liechtenstein? Sicherheit und Flexibilität
Jetzt fragst du dich vielleicht: „Versicherungen? Das klingt nach hohen Kosten und wenig Flexibilität." Und ja, viele deutsche Versicherungsprodukte haben genau diese Nachteile. Deshalb setzen vermögende Anleger häufig auf Anbieter aus Liechtenstein.
Die Vorteile:
- Finanzstabilität: Liechtenstein ist schuldenfrei und hat ein Triple-A-Rating
- Kein EU-Mitglied: Keine Haftungsrisiken durch ESM
- Sondervermögen: Dein Vermögen ist im Insolvenzfall des Anbieters geschützt
- Eigener Anlagestock: Du bekommst ein echtes Depot bei einer Schweizer oder Liechtensteiner Bank – nur mit steuerlichem Versicherungsmantel
- Alternative Assets: Möglichkeit, auch Gold oder Krypto einzubinden
Dein Vermögen liegt also insolvenzgeschützt in einem separaten Depot, profitiert aber gleichzeitig von den steuerlichen Vorteilen einer Versicherung. Das Beste aus beiden Welten.
Fazit: Wer im Ruhestand von seinem Vermögen leben will, sollte jetzt handeln
Wenn du davon ausgehst, dass du im Alter von einem Teil deines Vermögens leben wirst – oder es an die nächste Generation weitergeben möchtest – ist das klassische Depot oft die teuerste Lösung. Mit einer richtig strukturierten Fonds- oder ETF-Police kannst du Hunderttausende, in manchen Fällen sogar über eine Million Euro an Steuern für deine Erben sparen.
Die wichtigsten Takeaways:
- Die Vorabpauschale und wiederholte Abgeltungssteuer fressen im Depot still und heimlich Rendite
- In einer Fonds-Police zahlst du während der Laufzeit keine Steuern
- Bei der Auszahlung profitierst du vom Halbertragsverfahren
- Deine Erben erhalten eine einkommensteuerfreie Todesfallleistung – keine Doppelbesteuerung
- Mit einem Versicherungsnehmer-Split nutzt du Freibeträge optimal und behältst trotzdem Kontrolle
- Liechtensteiner Anbieter bieten höchste Sicherheit und Flexibilität
Aber Achtung: Das ist kein Produkt von der Stange. Ob sich eine solche Police für dich lohnt, hängt von deiner individuellen Situation ab – deinem Vermögen, deinem Alter, deinen Zielen und deinem Anlagehorizont. Außerdem sind die meisten Wealth-Policen aus Liechtenstein viel zu teuer!
Lass dich unbedingt von einem Experten beraten, der sich mit diesem Spezialthema wirklich auskennt. Eine falsche Entscheidung kann dich langfristig teuer zu stehen kommen.
Wenn du noch 10 oder 15 Jahre bis zum Ruhestand hast und dein Vermögen nicht komplett verbrauchen wirst, solltest du spätestens jetzt prüfen, ob dein Depot wirklich der richtige Ort für dein Geld ist. Deine Erben werden es dir danken. Wenn du dabei Unterstützung möchtest, melde dich gerne bei uns.