
Private Krankenversicherung für Selbstständige: So findest du den richtigen Schutz

Die Beste PKV?
Du bist selbstständig und überlegst, in die private Krankenversicherung (PKV) zu wechseln? Dann kennst du wahrscheinlich diese Frage: Welche ist die beste PKV für mich? Die ernüchternde, aber ehrliche Antwort lautet: Die eine „beste" Versicherung gibt es nicht. Deine optimale PKV hängt von deinem Alter, deiner Gesundheit, deinem Budget und deinen persönlichen Prioritäten ab. Doch es gibt objektive Kriterien, mit denen du gute von mittelmäßigen Versicherern unterscheiden kannst – und genau darum geht's hier. Dieser Ratgeber zeigt dir, worauf du achten solltest und welche Versicherer sich für Selbstständige besonders bewährt haben.
Woran erkennst du eine wirklich gute PKV?
Bevor du dich in Tarifdetails verlierst, solltest du die entscheidenden Qualitätskriterien kennen. Denn am Ende zählt nicht der günstigste Einstiegspreis, sondern die langfristige Verlässlichkeit.
Leistungsumfang: Mehr als nur Basismedizin
Eine hochwertige PKV erstattet nicht nur das Nötigste, sondern deckt moderne Medizin umfassend ab. Achte darauf, dass Psychotherapie, Naturheilverfahren, Zahnimplantate und präventive Maßnahmen im Leistungskatalog enthalten sind. Die Erstattungsquoten sollten bei 90 bis 100 Prozent liegen. Als Selbstständiger, der auf seine Gesundheit angewiesen ist, brauchst du mehr als eine Basisabsicherung.
Beitragsstabilität: Der Blick in die Vergangenheit lohnt sich
Extrem günstige Einstiegsprämien klingen verlockend – können aber teuer werden. Schau dir die Beitragsanpassungshistorie der letzten 10 bis 20 Jahre an. Seriöse Versicherer passen ihre Beiträge durchschnittlich um 3 bis 5 Prozent jährlich an. Vorsicht bei Anbietern, die plötzlich mit Sprüngen von 15 bis 20 Prozent aufschlagen oder zunächst mit Dumpingpreisen locken. Diese Daten sind oft öffentlich einsehbar – nutze sie!
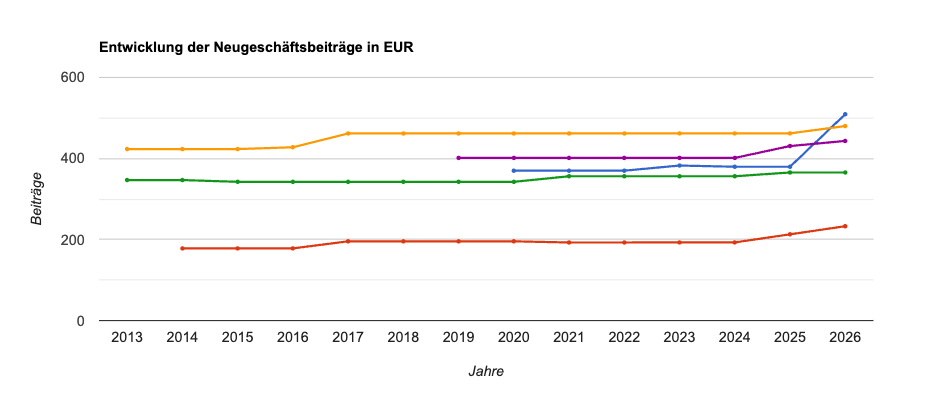
Beispielhafter Beitragsverlauf diverser Versicherer
Finanzstärke: Dein Versicherer muss durchhalten
Deine PKV soll dich über Jahrzehnte begleiten. Deshalb ist die finanzielle Stabilität des Versicherers entscheidend. Ein wichtiger Indikator ist die Solvenzquote – sie zeigt das Verhältnis der Eigenkapitalausstattung zu den Mindestanforderungen. Versicherer mit Solvenzquoten zwischen 150 und 250 Prozent gelten als sehr stabil. Die Bundesanstalt für Finanzaufsicht (BaFin) veröffentlicht diese Zahlen regelmäßig.
Kundenservice: Wenn's drauf ankommt
Im Krankheitsfall willst du keine endlosen Warteschleifen oder verschleppte Erstattungen. Achte auf erreichbaren Telefonsupport, schnelle Leistungsregulierung und niedrige Beschwerdequoten bei der BaFin. Kundenbewertungen geben dir einen guten Eindruck davon, wie ein Versicherer im Alltag funktioniert.
Zusätzlich ist auch das Servicelevel deines Maklers relevant. Er kann durch kürzere Kommunikationswege viele Dinge möglich machen.
Auszug aus den Kundenbewertungen (Google - Vetter Consulting GmbH)
Tarifflexibilität: Dein Ass im Ärmel
Das Tarifwechselrecht nach § 204 VVG ist eines der wertvollsten Rechte, das viele PKV-Versicherte nicht kennen. Es erlaubt dir nach 10 Jahren Versicherungsdauer, innerhalb desselben Versicherers in einen anderen Tarif zu wechseln, ohne erneute Gesundheitsprüfung. Deine aufgebauten Altersrückstellungen bleiben dabei erhalten. Das bedeutet: Selbst wenn du heute einen Tarif wählst, der später teurer wird, kannst du im Verlauf deiner Zugehörigkeit den Tarif wechseln – auch wenn in der Zwischenzeit Vorerkrankungen hinzugekommen sind. Versicherer mit flexiblen Tarifoptionen geben dir diese Freiheit.
Beitragsentlastung im Alter: Vorsorge, die sich rechnet
Viele PKV-Versicherer bieten einen Beitragsentlastungstarif an – davon sind wir nicht der größte Fan. Wir raten in der Regel die Beitragsersparnis in eine ETF-Rentenversicherung oder in einen ETF-Sparplan zu legen.
Der Basistarif: Dein finanzielles Sicherheitsnetz
Jeder PKV-Versicherer ist gesetzlich verpflichtet, einen Basistarif anzubieten. Der maximale Beitrag entspricht dem höchsten GKV-Beitrag (aktuell ca. 480 bis 500 Euro monatlich), der Leistungsumfang orientiert sich an der gesetzlichen Krankenversicherung.
Für Selbstständige mit volatilen Einkünften ist das ein wichtiges Auffangnetz. Falls deine finanzielle Situation schwierig wird, kannst du in den Basistarif wechseln und bleibst zu einem bekannten, gedeckelten Beitrag versichert. Diese Sicherheit solltest du nicht unterschätzen – besonders wenn dein Business noch jung ist oder du mit schwankenden Einkünften rechnest.
Dein Fahrplan zur richtigen PKV
Die beste PKV ist die, die zu deiner Situation passt. Ein 30-jähriger IT-Freelancer mit hohem Einkommen hat andere Bedürfnisse als eine 40-jährige Ärztin mit eigener Praxis oder ein Künstler mit unregelmäßigen Einnahmen. Trotzdem gibt es einen bewährten Weg zur richtigen Entscheidung:
- Definiere deine Prioritäten: Was ist dir wichtig? Niedriger Beitrag, maximale Leistung, Tarifflexibilität?
- Recherchiere die Beitragshistorie: Wie haben sich die Beiträge potenzieller Versicherer über die letzten Jahre entwickelt?
- Prüfe die Finanzstabilität: Schau dir die Solvenzquoten bei der BaFin an.
- Hole mehrere Angebote ein: Nutze einen Makler, wie uns, der dir deine Angebote bei verschiedenen Versicherern vergleichen kann.
- Buche dir deine Beratung: Wir sind ein spezialisierter Versicherungsmakler und kennen die Details und können dich individuell beraten.
- Denke langfristig: Berücksichtige das Tarifwechselrecht nach § 204 VVG und mögliche Beitragsentlastungen.
Melde dich bei Vetter Consulting für deine perfekte private Krankenversicherung
Fazit: Qualität schlägt Schnäppchen
Die "beste" PKV für Selbstständige gibt es nicht – aber es gibt die beste für dich. Lass dich nicht von Billigangeboten blenden. Beitragsstabilität, Leistungsumfang, Finanzstärke und Flexibilität sind die Kriterien, die langfristig zählen. Nutze das Tarifwechselrecht nach § 204 VVG als strategischen Vorteil und denk an die Beitragsentlastung im Alter. Mit einer durchdachten Auswahl sicherst du dir nicht nur optimalen Gesundheitsschutz, sondern auch finanzielle Planbarkeit über Jahrzehnte. Nimm dir Zeit für die Entscheidung – sie begleitet dich ein Leben lang.