
Ruhestand mit 63 oder 67 Jahren: Was lohnt sich wirklich?

Armin Dzubur I AD Finanz- & Vermögensplanung
Die größte Unsicherheit im Übergang vom Beruf in den Ruhestand ist selten finanzieller Natur allein - sie kommt von der Unkenntnis darüber, wie du wirklich leben willst. Viele Menschen kennen ihre Kontostände, ihre Depotwerte und ungefähr ihre zu erwartende Rente, aber sie haben nie genau durchgerechnet, wie viel Geld sie tatsächlich brauchen, um ihr Leben so zu führen, wie sie es sich wünschen. Und genau diese Lücke hält Menschen oft länger im Job fest, als nötig.
Wenn du deinen Ruhestand nur an der Höhe der Rentenbezüge festmachst, übersiehst du einen anderen Preis: die verlorene Zeit. Vier Arbeitsjahre können vier Sommer, vier Geburtstage mit Enkelkindern oder vier Jahre ohne frühmorgendlichen Wecker bedeuteten.
In diesem Artikel zeige ich dir, wie du nicht nur Zahlen vergleichst, sondern Lebensqualität, Kosten und Flexibilität in eine echte Ruhestandsplanung übersetzt. Am Ende weißt du, ab wann du nicht mehr arbeiten musst - und wie du diesen Zeitpunkt sicher und realistisch planst.
Disclaimer: Dieser Beitrag gibt allgemeine Informationen und Einschätzungen wieder und ersetzt keine individuelle Renten- oder Finanzberatung. Rentenabschläge, Freibeträge und individuelle Ansprüche hängen von deiner persönlichen Versicherungsbiografie ab und sollten in jedem Fall individuell geprüft werden.
1. Warum eine Ruhestandsplanung bei dir ansetzen sollte
Armin Dzubur
Viele verwechseln Geldanlage mit Ruhestandsplanung. Du kannst ein stattliches Depot haben, ein schuldenfreies Haus und regelmäßige Sparraten - und trotzdem in Unsicherheit leben. Der Grund ist simpel: Ohne Kenntnis deiner tatsächlichen monatlichen Ausgaben bleibt unklar, ob das Vermögen reicht. Beginne also nicht mit der Höhe deiner Rente - beginne mit deinem Leben.
Ein konkretes Beispiel hilft: Ein Paar, beide 63, besitzt ein Depot mit 350.000 Euro, 50.000 Euro Tagesgeld, spart 900 Euro monatlich und hat eine zu erwartende gesetzliche Bruttorente von zusammen rund 4.000 Euro – gerechnet für den regulären Rentenbeginn mit 67. Auf den ersten Blick wirkt das solide. Aber erst als die Ausgaben detailliert aufgelistet wurden – Lebensmittel, Auto, Versicherungen, Urlaub, Nebenkosten, Freizeit, Geschenke – stand eine echte Bedarfssumme: 3.900 Euro im Monat.
Wichtig dabei: Wer die gesetzliche Rente vorzeitig in Anspruch nimmt, bekommt sie nicht ungekürzt. Pro Monat vorgezogenen Bezugs wird sie dauerhaft um 0,3 Prozent gekürzt – bei vier Jahren früherem Start macht das 14,4 Prozent weniger, Monat für Monat, lebenslang. Aus 1.000 Euro ungekürzter Rente werden so dauerhaft 856 Euro, sofern keine Ausnahme wie "besonders langjährig Versicherte" greift. Für unser Paar würde das die Bruttorente von 4.000 Euro auf rund 3.424 Euro schrumpfen lassen – und damit knapp unter den errechneten Bedarf von 3.900 Euro rutschen. Genau diese Lücke müssten Depot, Tagesgeld und Sparrate überbrücken, wenn sich das Paar für den Ausstieg mit 63 entscheidet.
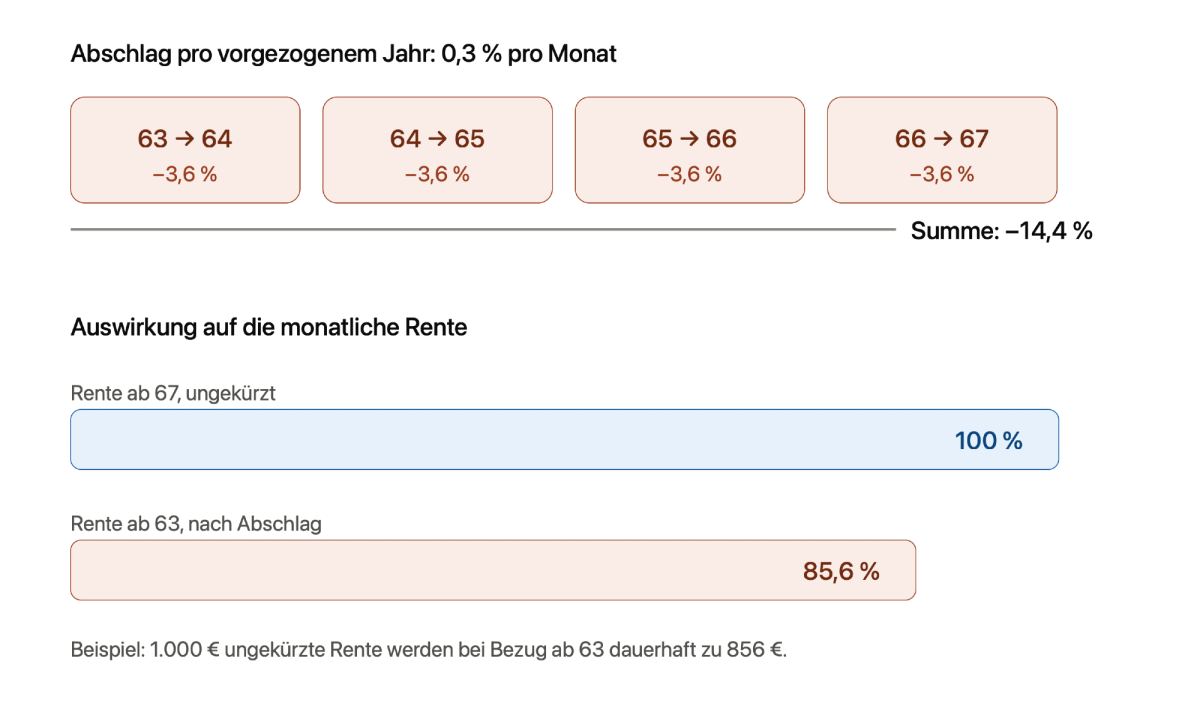
Rentenabschlag vom 63. zum 67. Lebensjahr
Wo die meisten falsch anfangen
- Sie schauen auf Kontostände, nicht auf Monatsbedarfe.
- Sie berücksichtigen nur den finanziellen Mehrwert späterer Rentenjahre, nie die verlorenen Lebensjahre.
- Sie denken in Schwarz-Weiß: entweder 63 oder 67 - statt an flexible Übergänge.
2. So planst du deinen Ruhestand
Die Planung lässt sich in klare Arbeitsschritte zerlegen. Wenn du sie durchgehst, bekommst du eine Entscheidung, die sowohl finanziell als auch emotional stimmig ist.
Schritt 1 - Erstelle deinen realistischen Monatsbedarf
Setze dich hin und schreibe alles auf - nicht nur Miete und Lebensmittel, sondern auch Hobbys, Geschenke, Reparaturen, Urlaub und Nebenkosten. Sei ehrlich und detailliert. Die Zahl, die dabei herauskommt, ist die Grundlage jeder weiteren Rechnung.
Schritt 2 - Vergleiche zwei oder mehr Szenarien
Rechne mindestens zwei Varianten durch:
- Fortsetzen der Erwerbsarbeit (z. B. bis 67): mehr Sparjahre, höhere spätere Rente, weniger Belastung des Depots.
- Vorzeitiger Ausstieg (z. B. mit 63): vier Jahre früher Freizeit, aber auch geringere Rentenansprüche und höhere Entnahme aus dem Vermögen.
Tabelle: Vergleich der Varianten
| Kriterium | Arbeiten bis 67 | Ausstieg mit 63 |
|---|---|---|
| Zusätzliche Jahre Gehalt | 4 Jahre Einkommen | 0 Jahre |
| Rente später | höher | niedriger |
| Entnahme aus Depot vor Rente | geringer | höher |
| Gewonnene Lebenszeit | weniger | 4 Jahre mehr |
| Risiko für Vermögensverzehr | gering | höher |
Diese Gegenüberstellung macht sichtbar, dass jeder Vorteil eine Kehrseite hat. Wichtig ist: Viele Entscheidungen sind nicht binär. Es gibt Mischformen wie gleitende Übergänge oder nur 1-2 Jahre weniger Arbeiten.
Schritt 3 - Finde eventuell eine dritte Möglichkeit
Oft reicht nicht der Unterschied 63 zu 67. Vielleicht sind 18 Monate oder zwei Jahre weniger Arbeit ausreichend, oder ein gleitender Übergang in Teilzeit. Suche nach Lösungen, die zu deiner Lebenslage passen - das reduziert das finanzielle Risiko und erhöht die Lebensqualität.
Schritt 4 - Baue dir ein Auszahlungsprinzip
Wenn du früher aufhörst, fällt dein Einkommen weg. Deshalb brauchst du einen Plan, wie dein Vermögen Monat für Monat ein stabiles Einkommen liefert, ohne dass alles zu schnell aufgebraucht wird. Ein klares Strukturmodell hilft dabei, zum Beispiel eine Aufteilung nach Sicherheits-, Wachstum- und Liquiditätstöpfen.
| Topf | Zweck | Vorteil |
|---|---|---|
| Sicherheits-Topf | laufende Ausgaben für 3-5 Jahre | Schutz vor Börsencrashs |
| Wachstums-Topf | langfristiger Vermögensaufbau | Inflationsschutz |
| Liquiditäts-Topf | unerwartete Ausgaben | schnelle Verfügbarkeit |
3. Do's & Don'ts für deine Ruhestandsplanung
- Do: Rechne mit realen Ausgaben, nicht mit Gefühl.
- Do: Prüfe mehrere Varianten und spiele gleitende Übergänge durch.
- Don't: Verlasse dich nur auf die Höhe der aktuellen Depotwerte.
- Don't: Ignoriere die Lebenszeitkosten - sie sind real und irreversibel.
Fazit
Armin Dzubur
Die wichtigste Erkenntnis: Ruhestand ist kein Datum, sondern eine Entscheidung zwischen Geld und Zeit. Wenn du genau weißt, wie viel du monatlich brauchst, kannst du feststellen, ab wann du nicht mehr arbeiten musst - und welche Kompromisse möglich sind. Oft ist ein flexibler Übergang die beste Lösung: Du gewinnst Lebenszeit, ohne das gesamte Vermögen zu gefährden.
Probier es heute: Schreibe deine echten monatlichen Ausgaben auf und rechne zwei Szenarien durch - ein weiterer Verbleib im Job und ein früherer Ausstieg. Beobachte, wie sich die Zahlen und dein Gefühl dazu verändern.
Wenn du endlich nicht mehr im Nebel entscheiden willst, ob du mit 63 oder 67 in Rente gehst. Wenn du es satt hast, nur auf Briefe von der Rentenversicherung zu starren und trotzdem nichts zu verstehen. Wenn du bald vor der Entscheidung stehst und innerlich spürst, dass du dir einen Fehler fürs restliche Leben leisten könntest und wenn du nie wieder das Gefühl haben willst, finanziell ausgeliefert zu sein.
Dann buche dir ein kostenfreies Erstgespräch unter www.armin-dzubur.com.
Wie lange dauert es, bis sich eine Ruhestandsplanung rechnet?
Eine einfache, realistische Planung ist in wenigen Stunden möglich; die Vorteile in Form von Klarheit und Entscheidungsfreiheit spürst du sofort.
Was, wenn mein Depot fällt, nachdem ich aufgehört habe zu arbeiten?
Deshalb ist ein Sicherheits-Topf wichtig: Deckung für 3-5 Jahre laufender Ausgaben reduziert das Risiko, bei Marktverlusten verkaufen zu müssen.
Reicht die gesetzliche Rente allein oft aus?
Das hängt stark von deinem Lebensstil ab. Für viele gilt: Gesetzliche Rente plus eigene Ersparnisse müssen zusammen den ermittelten Monatsbedarf decken.
Sollte ich einen Berater hinzuziehen?
Ja, wenn du komplexe Vermögenswerte, Immobilien oder steuerliche Fragen hast. Für die erste Bestandsaufnahme brauchst du aber nur deine Ausgaben und Kontostände.
Kann ich einen gleitenden Übergang mit meinem Arbeitgeber verhandeln?
In vielen Fällen ja - Teilzeit, reduzierte Verantwortung oder projektbezogene Arbeit sind oft möglich und vereinfachen den Übergang.