
Rürup für Ärzte: So holst du dir neben dem Versorgungswerk Tausende Euro zurück

Bis zu 5.000 € Steuererstattung im Jahr – was die Basisrente Ärzten wirklich bringt.
Mai, Feierabend nach dem Spätdienst. Im Postfach liegt der Steuerbescheid: knapp 600 Euro Erstattung. Ganz okay, denkst du. Am nächsten Tag erzählt eine Kollegin aus der Kardiologie in der Kaffeeküche, gleiche Gehaltsstufe, gleiche Steuerklasse, kein Nebenjob: Bei ihr waren es gut 4.000 Euro.
Der Unterschied ist ein einziger Vertrag, den sie jedes Jahr im Dezember bespart: die Basisrente, auch Rürup-Rente genannt. Sie gilt als unattraktiv, ist aber für viele Ärztinnen und Ärzte der größte Steuerhebel, den sie nicht nutzen. Hier erfährst du, wie viel Spielraum dir neben dem Versorgungswerk bleibt, was du zurückbekommst und wann die Basisrente die falsche Wahl ist.
Warum die meisten Ärzte diesen Hebel liegen lassen
Fehlendes Interesse ist selten der Grund. Es sind drei Muster, die sich immer wiederholen:
- „Ich habe doch das Versorgungswerk.“ Es fühlt sich nach erledigter Altersvorsorge an. Tatsächlich deckt es nur einen Teil des späteren Bedarfs und schöpft den steuerlichen Rahmen bei den meisten nicht voll aus.
- Der Ruf von Rürup. Er klingt nach Vertreter, hohen Kosten und Kleingedrucktem. Der Ruf hat Gründe, bezieht sich aber auf schlechte Verträge, nicht auf das Prinzip.
- Der Dezember. Die Basisrente wirkt für das Jahr der Einzahlung. Wer sich erst im Januar kümmert, hat das Jahr verpasst - und im Dezember trifft auf Station kaum jemand Finanzentscheidungen.
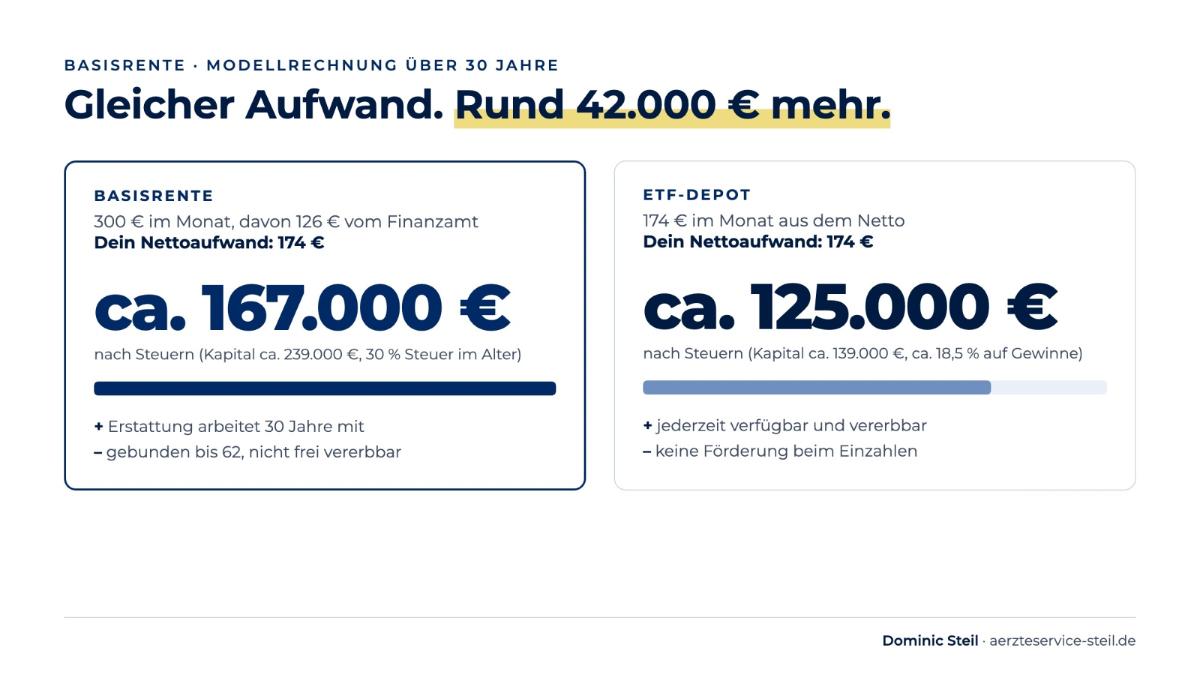
Modellrechnung über 30 Jahre mit 5 % Rendite nach Kosten, 42 % Grenzsteuersatz heute und 30 % Steuersatz im Ruhestand.
Was die Basisrente ist
Die Basisrente ist eine private Erweiterung deines Versorgungswerks. Steuerlich gehören beide zur ersten Schicht der Altersvorsorge: Beiträge sind in der Ansparphase absetzbar, die Rente wird im Alter versteuert. Die Regeln in Kürze:
- Beiträge sind seit 2023 zu 100 Prozent als Sonderausgaben absetzbar, bis zu einem jährlichen Höchstbetrag.
- Die Auszahlung erfolgt als lebenslange Monatsrente, frühestens ab 62.
- Das Kapital ist nicht kündbar, nicht beleihbar und nicht als Einmalbetrag auszahlbar. Dafür ist es weitgehend vor Pfändung geschützt.
- Du zahlst flexibel ein: monatlich, jährlich oder als Einmalbetrag im Dezember.
- Angelegt wird je nach Vertrag in Fonds und ETFs oder klassisch mit Garantie.
Dein Versorgungswerk verbraucht einen Teil des Höchstbetrags
Hier liegt der Punkt, den die meisten Ratgeber auslassen. Der Höchstbetrag liegt 2026 bei 30.826 Euro für Ledige und 61.652 Euro für Verheiratete. In diesen Topf zählen auch deine Beiträge ans Versorgungswerk, als Angestellte oder Angestellter inklusive Arbeitgeberanteil. Deine Rechnung lautet also: Höchstbetrag minus Gesamtbeitrag Versorgungswerk gleich freier Spielraum.
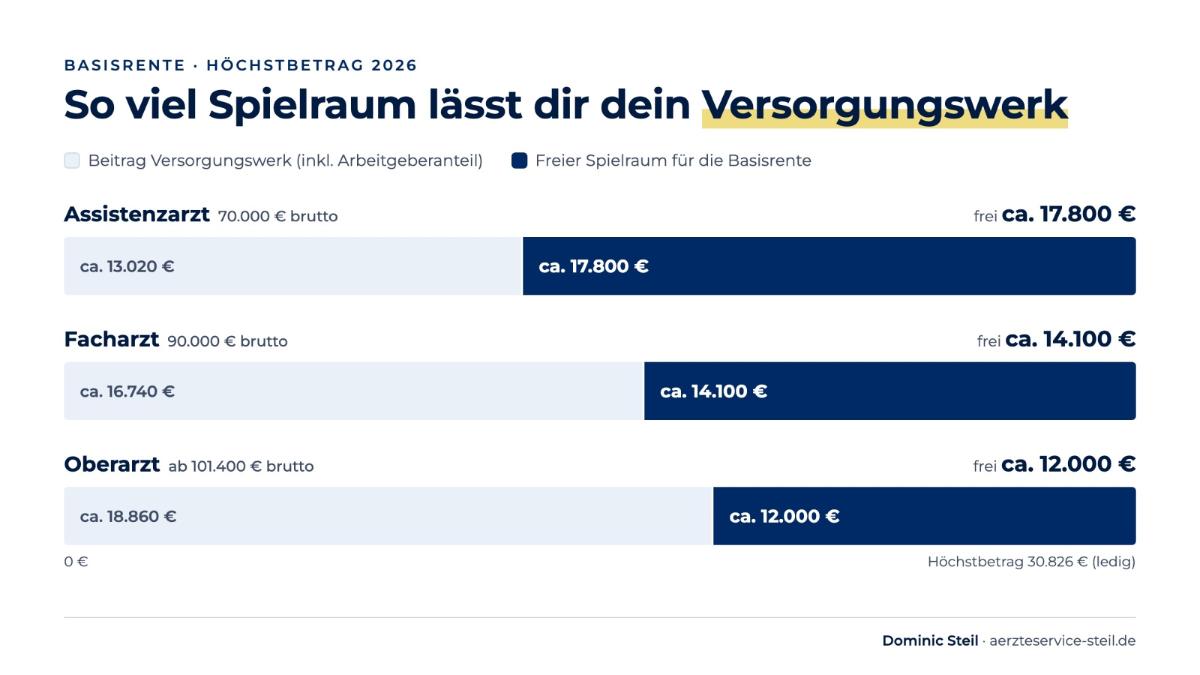
Höchstbetrag 2026 für Ledige: 30.826 €. Die Beiträge zum Versorgungswerk inklusive Arbeitgeberanteil werden angerechnet, der Rest steht für die Basisrente zur Verfügung.
Ledig, Stand 2026. Bei Verheirateten verdoppelt sich der Höchstbetrag, die Beiträge beider Partner werden gemeinsam angerechnet.
Selbst an der Beitragsbemessungsgrenze bleiben dir also rund 12.000 Euro im Jahr, die du zusätzlich voll absetzen kannst. Die meisten nutzen davon: null.
Was du zurückbekommst und warum es sich rechnet
Die Erstattung hängt von deinem Grenzsteuersatz ab, dem Satz auf deinen letzten verdienten Euro. Bei Ärztinnen und Ärzten liegt er typischerweise zwischen 38 und 42 Prozent. Bei 300 Euro im Monat holst du dir als Oberarzt rund 1.500 Euro im Jahr zurück. Effektiv kosten dich die 300 Euro nur etwa 174 Euro.
Basisrente gegen ETF-Depot
Der fairste Vergleich: derselbe Nettobetrag, einmal in die Basisrente, einmal in ein normales ETF-Depot. Annahmen: 42 % Grenzsteuersatz, 30 Jahre, 5 % Rendite nach Kosten, 30 % Steuersatz im Ruhestand.
| Basisrente | ETF-Depot | |
|---|---|---|
| Einzahlung pro Monat | 300 € | 174 € |
| Nettoaufwand pro Monat | ca. 174 € | 174 € |
| Kapital nach 30 Jahren | ca. 239.000 € | ca. 139.000 € |
| Steuern im Alter | 30 % auf alles | ca. 18,5 % auf Gewinne |
| Nach Steuern | ca. 167.000 € | ca. 125.000 € |
Stark vereinfachte Modellrechnung. Die Basisrente wird real als lebenslange Rente ausgezahlt, hier ist sie als Kapitalwert dargestellt.
Die rund 42.000 Euro Unterschied entstehen aus einem Effekt: Das Geld, das sonst ans Finanzamt gegangen wäre, arbeitet 30 Jahre für dich mit. Das holt das Depot auch mit niedrigerer Abgeltungsteuer nicht auf. Zwei Einschränkungen gehören dazu: Das Depot bleibt flexibel und vererbbar, die Basisrente nicht. Und der Vorsprung schrumpft bei einem teuren Vertrag. Die Vertragswahl ist deshalb kein Detail, sondern der halbe Erfolg.
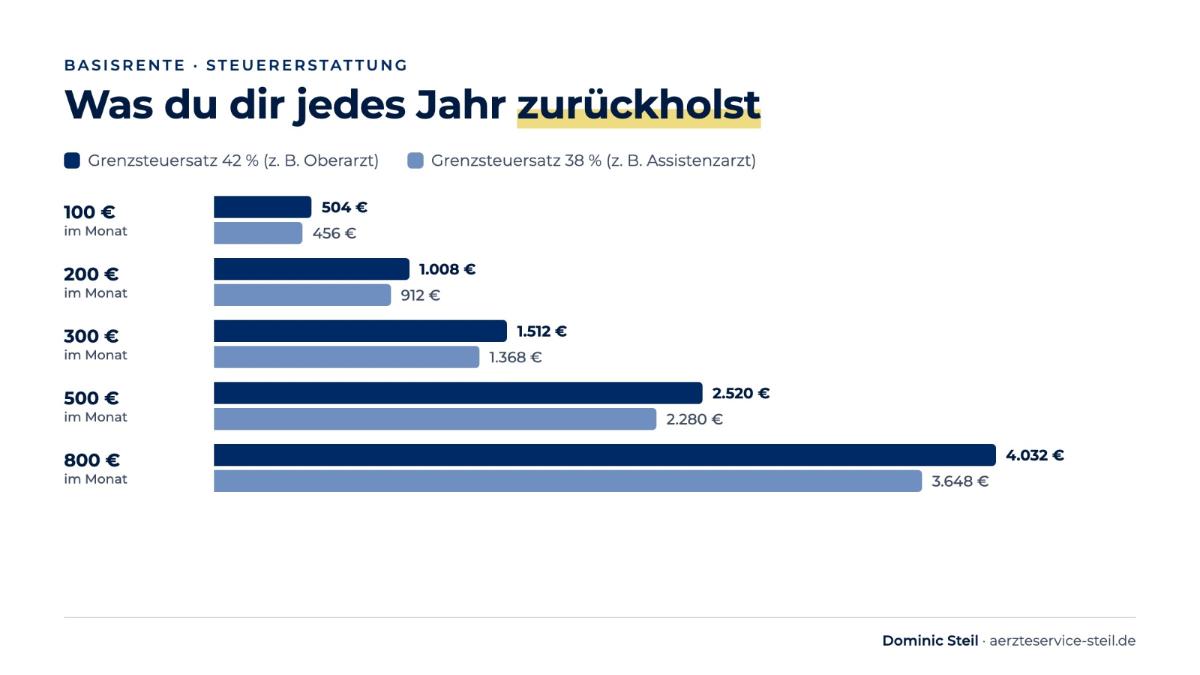
Steuererstattung pro Jahr nach Monatsbeitrag und Grenzsteuersatz. Vereinfacht, ohne Solidaritätszuschlag und Kirchensteuer, Richtwerte ohne individuelle Steuerberatung.
Die typischen Einwände
„Im Alter zahle ich alles wieder an Steuern.“ Stimmt, aber nicht vollständig. Für Rentenbeginn ab 2058 wird die Basisrente zu 100 Prozent versteuert. Entscheidend ist aber der Satz: Du setzt heute zu 42 Prozent ab und versteuerst später meist zu einem deutlich niedrigeren Durchschnittssatz. Diese Differenz plus 30 Jahre Zinseszins auf die Erstattung ist der Hebel.
„Das Geld ist dann weg.“ Es ist gebunden, nicht weg. Genau das macht die Basisrente stabil: Du löst sie nicht in einer schwachen Minute für ein Auto auf. Geld, das du bald für Praxisübernahme, Eigenheim oder Elternzeit brauchst, gehört aber nicht hinein. Neben die Basisrente gehört immer ein flexibler Teil.
„Ich habe doch schon das Versorgungswerk.“ Genau deshalb passt sie so gut. Sie folgt derselben Logik und ergänzt das Versorgungswerk, statt es zu ersetzen. Die Lücke zu deinem heutigen Netto ist bei Ärzten strukturell groß, und du kannst sie mit steuerlich gefördertem Geld schließen.
Wann die Basisrente nicht die richtige Wahl ist
- Dein Steuersatz ist niedrig. In Teilzeit, Elternzeit oder den ersten Weiterbildungsmonaten fällt die Erstattung deutlich kleiner aus. Altersvorsorgedepot oder flexibles Depot sind dann oft besser.
- Du brauchst das Geld absehbar. Wer in fünf Jahren eine Praxis übernimmt oder eine Immobilie kauft, bindet Liquidität nicht bis 62.
- Du hast keine Rücklage. Erst drei Monatsnettos aufs Tagesgeld, dann Basisrente.
- Vererbbarkeit ist dir wichtig. Als Rente geht sie nur an Ehepartner oder kindergeldberechtigte Kinder.
Warum der 31. Dezember zählt
Die Basisrente wirkt für das Steuerjahr, in dem der Beitrag auf dem Vertrag eingeht. Was bis zum 31. Dezember da ist, senkt die Steuer dieses Jahres, was am 2. Januar kommt, zählt erst für das nächste. Der Dezember ist ideal für eine Einmalzahlung: Du kennst dein Jahresgehalt, siehst Boni oder Dienstnachzahlungen und nutzt den Spielraum gezielt. Bestehende Verträge lassen sich meist unkompliziert aufstocken. Ein neuer Vertrag braucht Vorlauf, warte also nicht bis Mitte Dezember.
Deine Checkliste vor dem 31. Dezember
- Versorgungswerk-Beitrag ablesen (Arbeitnehmeranteil mal 2 gleich Gesamtbeitrag).
- Freien Spielraum berechnen: 30.826 € (ledig) bzw. 61.652 € (verheiratet) minus Gesamtbeiträge.
- Rücklage prüfen: Sind drei Monatsnettos verfügbar?
- Größere Ausgaben der nächsten fünf Jahre notieren.
- Bestehende Verträge prüfen: Lässt sich eine Basisrente aufstocken?
- Bei neuem Vertrag auf Effektivkosten und Fondsauswahl achten.
- Einzahlung so planen, dass sie vor dem 31.12. eingeht.
Fazit
Für die meisten angestellten Ärztinnen und Ärzte ist die Basisrente ein großer Steuerhebel. Je nach Gehalt bleiben rund 12.000 bis 18.000 Euro Spielraum im Jahr, zu 100 Prozent absetzbar, und kaum jemand nutzt ihn. Sie ist kein Produkt für alles: gebunden, nicht frei vererbbar und nur so gut wie der Vertrag. Als Baustein neben Versorgungswerk, Altersvorsorgedepot und flexiblem Depot ist sie bei hohem Steuersatz kaum zu schlagen. Mach den Zehn-Minuten-Check noch heute.
Können angestellte Ärzte im Versorgungswerk eine Rürup-Rente abschließen?
Ja. Die Basisrente steht allen Steuerpflichtigen offen, unabhängig von Versorgungswerk oder gesetzlicher Rentenversicherung. Die Beiträge zum Versorgungswerk werden lediglich auf den Höchstbetrag angerechnet.
Wie viel Rürup-Rente kann ich als Arzt maximal absetzen?
2026 sind es maximal 30.826 Euro (ledig) abzüglich deiner Gesamtbeiträge zum Versorgungswerk. Bei voller Beitragsbemessungsgrenze bleiben rund 12.000 Euro im Jahr.
Lohnt sich die Rürup-Rente für Assistenzärzte?
Oft ja, weil der Spielraum mit rund 18.000 Euro sogar größer ist. Die Erstattung fällt wegen des niedrigeren Steuersatzes aber kleiner aus. In Teilzeit oder Elternzeit ist das Altersvorsorgedepot meist die bessere Wahl.
Ist die Rürup-Rente vererbbar?
Nur eingeschränkt. Mit Hinterbliebenenschutz kann sie als Rente an Ehepartner oder kindergeldberechtigte Kinder gehen, eine freie Vererbung ist nicht möglich.
Bis wann muss ich einzahlen, damit es für dieses Jahr zählt?
Der Beitrag muss bis zum 31. Dezember auf dem Vertrag eingegangen sein.