
Vermögen aufbauen mit fremdem Geld: 4 Regeln, die wirklich funktionieren

4 Regeln für intelligenten Vermögensaufbau
Über 100 Millionen Euro Investment, mehr als 300 Käufer, über zehn Jahre Erfahrung: Diese Zahlen stehen hinter einem Prinzip, das erstaunlich simpel ist - und trotzdem von den wenigsten konsequent genutzt wird.
Egal ob Führungskraft, Unternehmer oder Angestellter, egal ob 240.000 Euro oder 540.000 Euro Investment: Am Ende folgen alle erfolgreichen Investoren denselben vier Grundregeln.
Wir zeigen dir in diesem Artikel, warum diese vier Prinzipien den Unterschied zwischen klassischem Sparen und echtem Vermögensaufbau ausmachen. Denn wer verstanden hat, wie man Fremdkapital, fremde Zeit und den Staat für sich arbeiten lässt, denkt nie wieder über einen ETF-Sparplan als einzige Lösung nach.
Die 4 goldenen Regeln für cleveren Vermögensaufbau
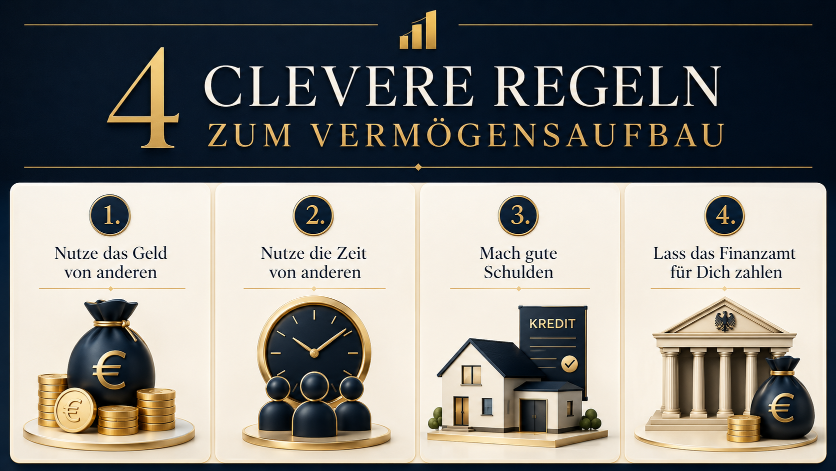
Das Beste daran: Alle vier Hebel arbeiten gleichzeitig für Deinen Vermögensaufbau, ohne zusätzlichen Aufwand und ohne zusätzliche Kosten für Dich.
Regel 1: Nutze das Geld von anderen
Fremdkapital ist günstiger als Eigenkapital - das ist der erste Gedanke, den wir verinnerlichen sollten. Banken bieten bei bestimmten Objekten sogar eine 100-Prozent-Finanzierung an. Damit lässt sich eine vermietete Denkmalimmobilie kaufen und du musst nur noch die Kaufnebenkosten als Working Capital einsetzen.
Wir tauschen also im Grunde wertloses Papiergeld gegen einen echten, greifbaren Vermögenswert. Diesen Hebel bekommen wir in kaum einer anderen Anlageform.
Regel 2: Nutze die Zeit von anderen
Unser Mieter geht jeden Tag arbeiten, verdient sein Geld und überweist uns pünktlich die Miete. Mit genau dieser Miete tilgen wir unseren Kredit. Das bedeutet: Wir entkoppeln unsere eigene Zeit von unserem Einkommen.
Die meisten Menschen machen es andersherum. Sie tauschen ihre eigene Zeit gegen ein Gehalt - Stunde für Stunde, Jahr für Jahr. Wer stattdessen die Arbeitszeit anderer für den eigenen Vermögensaufbau nutzt, verschiebt das Fundament komplett.
Regel 3: Mach "gute" Schulden
Schulden haben einen schlechten Ruf, doch das greift zu kurz. Entscheidend ist, wofür wir uns verschulden.
| Schuldenart | Wer zahlt zurück? | Bewertung |
|---|---|---|
| Kredit für Fernseher, Auto, Konsum | Wir selbst, aus unserem Netto | Schlecht |
| Kredit für vermietete Denkmalimmobilie | Mieter und Finanzamt | Gut |
Schulden für einen Fernseher zahlen wir komplett selbst zurück - das Geld ist weg, ohne dass ein Wert entsteht. Schulden für eine Denkmalimmobilie hingegen werden von Mieter und Finanzamt für uns abgetragen. Nicht die Schulden an sich sind das Problem, sondern die falschen Schulden.
Regel 4: Lass das Finanzamt für dich zahlen
Hier kommt der wohl unterschätzteste Hebel ins Spiel: der Paragraph 7i im Einkommensteuergesetz. Sie ermöglichen es, Sanierungskosten bei Denkmalimmobilien besonders stark abzuschreiben.
Diese Abschreibungen wirken als negative Einkünfte. Unser zu versteuerndes Einkommen sinkt - und das Finanzamt erstattet uns Monat für Monat Steuern zurück.
Warum diese Strategie so wirkungsvoll ist
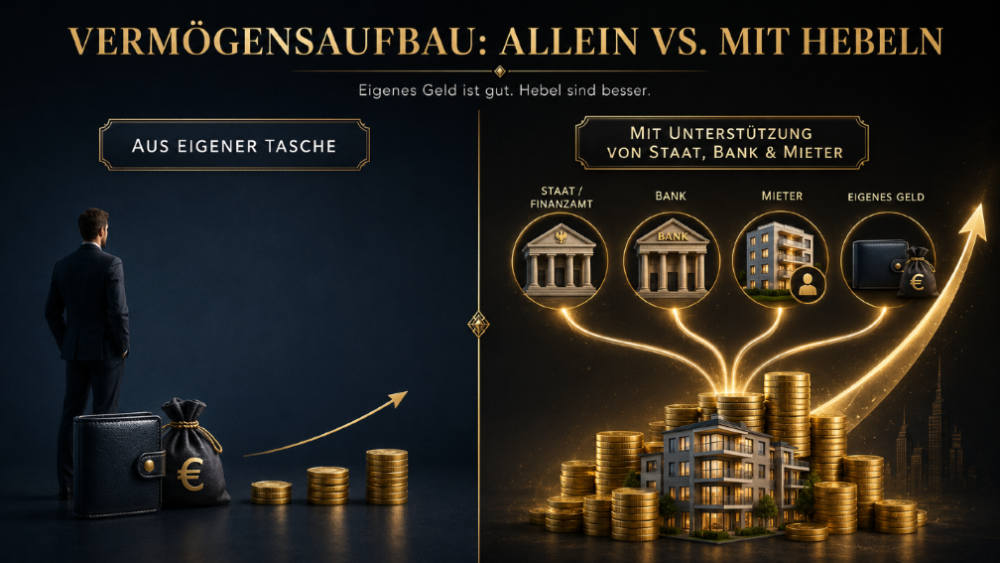
Das Prinzip hinter den vier Regeln lässt sich in einem Satz zusammenfassen: Wir nutzen fremdes Kapital, fremde Zeit und den Staat, statt uns ausschließlich auf das eigene Gehalt und eigene Ersparnisse zu verlassen. Klassisches Sparen fühlt sich sicher an, kostet uns aber ausschließlich eigene Ressourcen. Die Kombination aus Fremdfinanzierung, Mieteinnahmen und steuerlicher Förderung dagegen verteilt die Last auf drei Schultern - Bank, Mieter und Finanzamt.
Fazit: Lass andere für dein Vermögen arbeiten
Die vier Regeln zeigen: Vermögensaufbau muss nicht bedeuten, jeden Monat selbst zu sparen und zu verzichten. Wer Fremdkapital, die Arbeitszeit von Mietern und steuerliche Vorteile klug kombiniert, baut Vermögen auf, während drei externe Kräfte gleichzeitig für ihn arbeiten. Schau dir deine eigene finanzielle Situation an und frage dich: Arbeite ich noch für mein Geld - oder lasse ich schon andere für mich arbeiten?
Brauche ich viel Eigenkapital für eine Denkmalimmobilie?
Nicht zwangsläufig - bei entsprechender Bonität sind auch 100-Prozent-Finanzierungen möglich, sodass kaum eigenes Kapital nötig ist.
Was macht Denkmalimmobilien steuerlich so attraktiv?
Die Paragrafen 7h und 7i EStG erlauben besonders hohe Abschreibungen auf Sanierungskosten, die das zu versteuernde Einkommen deutlich senken.
Sind Schulden für eine Immobilie wirklich "gute" Schulden?
Ja, sofern Mieteinnahmen und Steuervorteile die Tilgung übernehmen, statt dass wir die Raten komplett aus eigener Tasche zahlen.