
Warum dein 6-stelliges Depot dich trotzdem in die Altersarmut führen kann

ETFs kosten dich Netto – Denkmalimmobilien nutzen dein Brutto.
Du verdienst gut, sparst diszipliniert und hast vielleicht schon 100.000 oder 200.000 Euro in deinem Depot? Glückwunsch – auf dem Papier sieht das beeindruckend aus. Doch hier kommt die unbequeme Wahrheit: Als Spitzenverdiener zahlst du vermutlich jeden Monat ein kleines Vermögen an Steuern, bevor du überhaupt einen einzigen Euro investieren kannst. Und genau diese versteckte Bremse macht den Unterschied zwischen solidem Vermögensaufbau und echter finanzieller Freiheit. Zeit für einen Realitätscheck.
Die trügerische Sicherheit des Depots
Ein gut gefülltes Wertpapierdepot vermittelt ein beruhigendes Gefühl. Doch die Abhängigkeit von Börsenkursen und Marktzyklen birgt ein Risiko, das viele unterschätzen: Was passiert, wenn du ausgerechnet in einer Krise auf dein Geld zugreifen musst? Wenn das Depot 30 oder 40 Prozent im Minus steht, wird aus dem vermeintlichen Polster schnell ein schmerzhaftes Problem.
Aber das eigentliche Dilemma liegt woanders – nämlich lange bevor dein Geld überhaupt die Börse erreicht. Jeder Euro, den du in ETFs oder Aktien investierst, hat bereits einen langen Weg durch das deutsche Steuersystem hinter sich:
- Lohnsteuer frisst einen großen Brocken
- Solidaritätszuschlag kommt noch obendrauf
- Kirchensteuer (falls zutreffend) nimmt sich ebenfalls ihren Anteil
Unter dem Strich geht bei Spitzenverdienern fast die Hälfte des Bruttoeinkommens direkt ans Finanzamt. Erst dann kannst du überhaupt anfangen, Vermögen aufzubauen.
Vermögensaufbau mit angezogener Handbremse
Stell dir vor, du versuchst mit Vollgas zu beschleunigen – aber die Handbremse ist noch drin. Genau so fühlt sich Vermögensaufbau aus bereits versteuertem Nettoeinkommen an. Während das Finanzamt sich vorher sattgefressen hat, versuchst du mit dem Rest ein solides Fundament für deine Zukunft zu bauen.
Das Frustrierende daran? Du arbeitest 50, 60 Stunden pro Woche und hast nach Jahren vielleicht 100.000 oder 200.000 Euro angespart. Das klingt nach viel – aber gemessen an deiner Arbeitsleistung und deinem Einkommen ist es erschreckend wenig.
Natürlich wirst du noch Jahrzehnte weiterarbeiten. Natürlich wird dein Depot wachsen. Aber wenn du die nächsten 20 oder 30 Jahre im gleichen Modus weitermachst, zahlst du über diese Zeitspanne mehrere Hunderttausend Euro an vermeidbaren Steuern. Geld, das niemals für dich arbeiten wird. Geld, das in einem schwarzen Loch verschwindet, weil du dich für die bequeme Variante entschieden hast:
Gehalt kommt rein, Sparrate geht automatisch ab, fertig.
Doch diese Bequemlichkeit kostet dich ein Vermögen. Denn so verzichtest du auf:
- Echte Hebelwirkung durch intelligente Finanzierung
- Steuerliche Abschreibungen, die deine Last senken
- Strategische Vorteile, die nur Immobilieninvestoren nutzen können
Der Hebel, den Spitzenverdiener kennen müssen
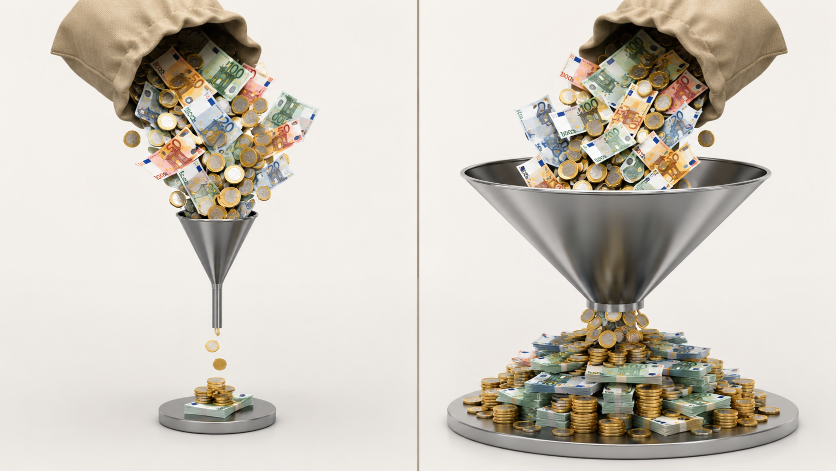
Investierst du lieber vom Netto- oder vom Bruttogehalt?
Es geht nicht darum, dein Depot aufzulösen oder die Börse zu verteufeln. Es geht darum, dass du als Spitzenverdiener verdammt viel Geld auf dem Tisch liegen lässt, wenn du dich nicht mit deiner größten monatlichen Ausgabe beschäftigst: deiner Steuerlast.
Und hier kommt die vermietete Denkmalimmobilie ins Spiel – das wahrscheinlich unterschätzteste Instrument im Werkzeugkasten vermögender Menschen.
Warum gerade Denkmalimmobilien?
Eine Denkmalimmobilie ist weit mehr als ein klassisches Investment. Sie ist ein Vehikel, um Steuereuros in Vermögenseuros umzuwandeln. Durch die erhöhten Abschreibungen, die der Gesetzgeber für denkmalgeschützte Objekte vorsieht (§7h und §7i Einkommensteuergesetz), wird ein Teil deiner Lohnsteuer quasi umgeleitet:
Weg vom Finanzamt – hin in deine eigene Tasche.
Du kombinierst dabei mehrere Effekte gleichzeitig:
- Mieteinnahmen generieren laufende Erträge
- Tilgung baut automatisch Eigenkapital auf
- Steuerliche Abschreibung senkt deine Steuerlast massiv
- Langfristige Wertsteigerung sorgt für Vermögenszuwachs
Und das Beste: All das wird finanziert mit Euros, die du sowieso jeden Monat ans Finanzamt abdrücken müsstest.
Ein konkretes Beispiel aus der Praxis
Schauen wir uns einen ledigen Spitzenverdiener an, der 10.000 Euro brutto im Monat verdient:
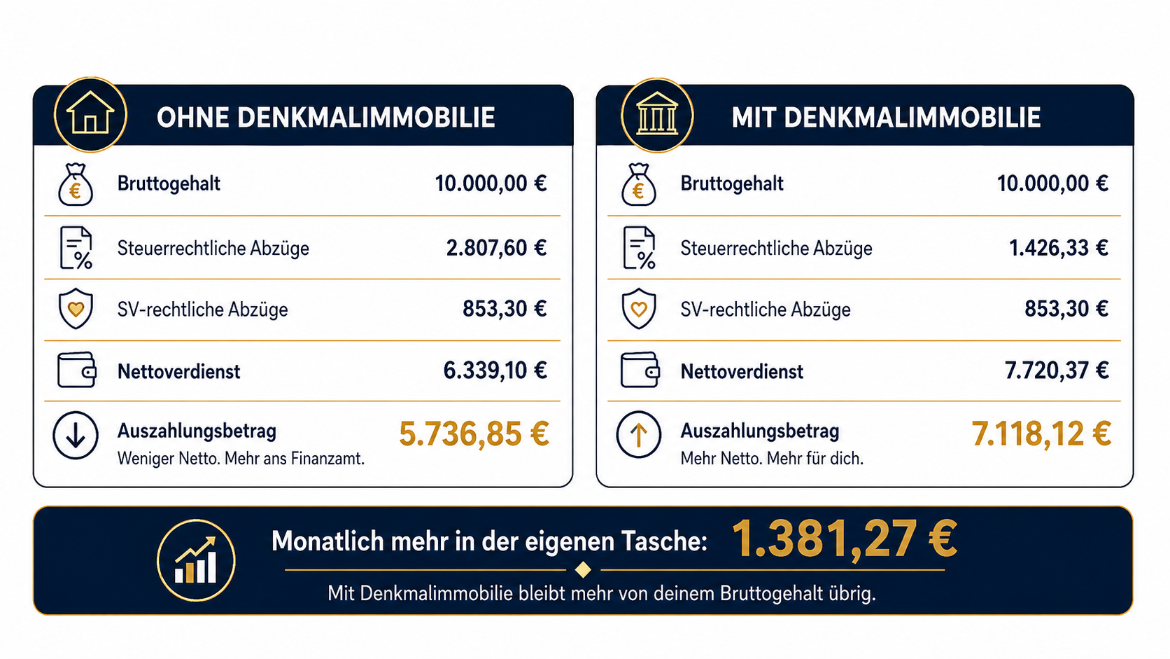
Mit Denkmalimmobilien Vermögen aufbauen, bevor das Finanzamt zugreift.
Ohne Denkmalimmobilie:
Von 10.000 Euro brutto bleiben ihm nur 5.736,85 Euro netto. Davon muss er Miete zahlen, seine Familie versorgen, leben – und nebenbei noch fürs Alter vorsorgen. Das reicht hinten und vorne nicht.
Mit Denkmalimmobilie und eingetragenem Freibetrag:
Gleicher Job, gleiches Gehalt, gleiche Arbeitszeit – aber durch die Steuervorteile bleiben ihm plötzlich 7.118,12 Euro netto.
Das sind monatlich 1.381,27 Euro mehr – ohne eine einzige Überstunde. Geld, das direkt in den Vermögensaufbau fließen kann, statt in den Rachen des Finanzamts zu verschwinden.
Der Unterschied zwischen Sparen und Vermögen aufbauen
Jetzt wird klar, warum ein reines Aktien- oder ETF-Depot für Spitzenverdiener nicht ausreicht: Der Staat greift sich viel zu viel von deinem Einkommen, bevor du überhaupt die Chance hast zu investieren. Und je mehr du verdienst, desto drastischer wird dieser Effekt.
Die Steuereuros, die du Monat für Monat verlierst, machen am Ende den entscheidenden Unterschied aus. Sie entscheiden darüber, ob du mit 60 finanziell frei bist – oder ob du bis 67 weiterarbeiten musst, weil das Depot einfach nicht reicht.
Fazit: Deine Wahl – Finanzamt oder eigene Tasche?
Jetzt, wo du die Mechanik verstehst, hast du zum ersten Mal wirklich die Wahl: Willst du weiterhin Jahr für Jahr fünf- bis sechsstellige Beträge ans Finanzamt überweisen und dich jeden Monat über deine Steuerlast ärgern? Oder lässt du dein hart verdientes Geld lieber für dich arbeiten?
Wenn du nichts änderst, bleibt alles beim Alten – inklusive deiner Goldmitgliedschaft beim Finanzamt.
Wenn du aber strategisch in eine vermietete Denkmalimmobilie investierst, beginnt ein neues Kapitel: Deine Steuereuros fließen in deinen Vermögensaufbau. Strukturiert, planbar, gesetzlich abgesichert.
Das ist der Unterschied zwischen „Ich spare ein bisschen nebenbei" und „Ich baue systematisch ein Vermögen auf, das mich wirklich absichert".
Meckern kann jeder. Aber systematisch und planbar Vermögen aufbauen mit Geld, das dir eigentlich nicht gehört – das ist die Kunst. Und genau das verschafft dir in einigen Jahren die finanzielle Sicherheit, nach der du dich sehnst.
Dein nächster Schritt: Beschäftige dich ernsthaft mit deiner Steuerlast. Rechne aus, was du in den nächsten zehn Jahren ans Finanzamt zahlst. Und dann frag dich: Wäre es nicht klüger, dieses Geld in deine eigene Zukunft zu investieren?