
Warum du früher in Rente gehen solltest, als du denkst

Warum du früher in Rente gehen solltest, als du denkst
Stell dir vor, du arbeitest Jahr für Jahr weiter, sparst fleißig Geld an – und merkst irgendwann, dass du die wertvollste Zeit deines Lebens verpasst hast. Genau das bereuen viele Menschen im Ruhestand am meisten: nicht früher aufgehört zu haben, als sie es sich hätten leisten können.
Ein einfaches ökonomisches Prinzip erklärt, warum der perfekte Zeitpunkt für den Ruhestand vielleicht früher kommt, als du denkst – und warum mehr Geld nicht automatisch mehr Lebensqualität bedeutet.
Das Gesetz vom abnehmenden Grenznutzen – oder warum die 137. Pizza nicht mehr schmeckt
In der Wirtschaftswissenschaft gibt es ein faszinierendes Konzept: das Gesetz vom abnehmenden Grenznutzen. Es besagt im Kern, dass der Wert von etwas sinkt, je mehr du davon hast. Klingt abstrakt? Dann lass uns über Pizza reden.
Stell dir vor, Pizza ist dein absolutes Lieblingsessen. Einmal pro Woche eine leckere Pizza – das wäre perfekt, oder? Du würdest dich jedes Mal darauf freuen und es in vollen Zügen genießen. Aber was passiert, wenn Pizza plötzlich das Einzige ist, was du isst? Nach ein, zwei Monaten würdest du wahrscheinlich keine Pizza mehr sehen können. Je mehr du davon hast, desto weniger Freude bereitet sie dir.
Genau so funktioniert das Prinzip auch mit Geld. Unsere Großmütter hatten schon recht: Zu viel des Guten ist am Ende gar nicht mehr gut. Und genau hier liegt der Schlüssel zur Frage, wann du in Rente gehen solltest.
Wenn Zeit wertvoller wird als Geld
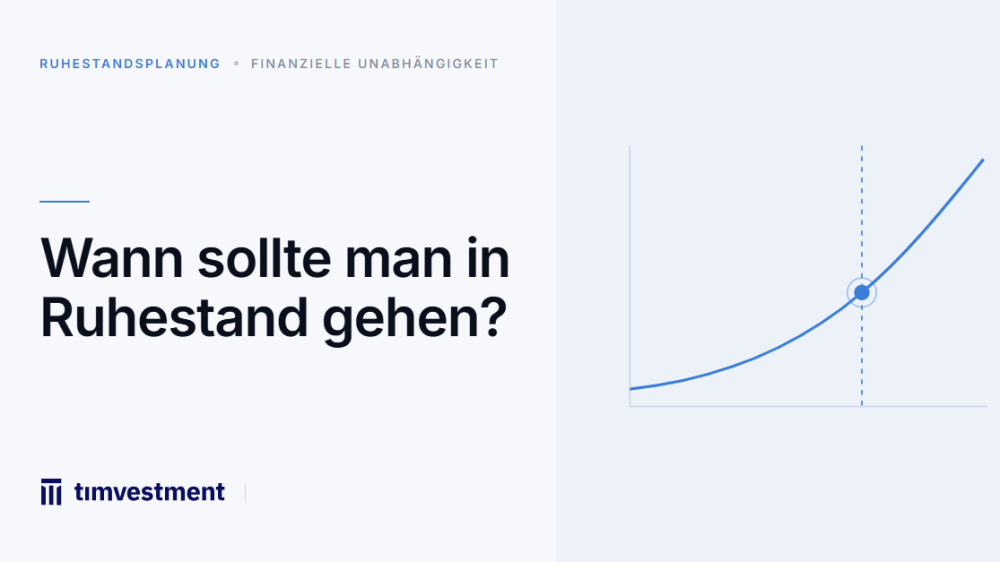
Das Gesetz vom abnehmenden Grenznutzen lässt sich perfekt auf deine Altersvorsorge übertragen. Stell dir eine Kurve vor: Mit der Zeit steigt dein Vermögen – aber der tatsächliche Nutzen, den dir dieses zusätzliche Geld bringt, wird immer geringer.
Es gibt einen Punkt auf dieser Kurve, an dem du genug Geld hast, um deine Ruhestandsziele zu erreichen. Arbeitest du darüber hinaus weiter, sammelst du zwar mehr Vermögen an, aber der Mehrwert für dein Leben nimmt rapide ab. Das zusätzliche Geld wird zur Pizza Nummer 137 – es macht einfach keinen Unterschied mehr.
Während du aber weiter arbeitest und sparst, vergeht etwas, das du niemals zurückbekommst: deine Zeit. Und hier liegt das eigentliche Problem: Du tauschst die wertvollste, begrenzteste Ressource, die du hast, gegen etwas ein, das du gar nicht mehr brauchst.
Thorsten Illig-Martin, Zertifizierter Experte Ruhestandsplanung (HLA)
Die häufigste Reue im Alter
Als Finanzberater habe ich im Laufe meiner Karriere mit unzähligen Menschen gesprochen – und dabei immer wieder die gleichen Bedauern gehört. Ältere Rentner erzählen mir:
- "Ich hätte früher aufhören sollen, als ich die Energie noch hatte, das Geld wirklich zu genießen."
- "Ich habe zu lange gespart und am Anfang meines Ruhestands zu wenig ausgegeben – für einen Regentag, der nie kam."
Ich verstehe absolut, warum diese Menschen damals so entschieden haben. Wenn du in Rente gehst, fühlt sich Geld plötzlich wie die begrenzteste Ressource an. Du verdienst ja kein Gehalt mehr, also musst du haushalten, richtig? Falsch.
Die tatsächlich begrenzteste Ressource ist Zeit. Egal, was du tust – du kannst dir keine zusätzliche Zeit kaufen. Sie vergeht unaufhaltsam, und wir alle unterschätzen, wie schnell das geschieht, bis es zu spät ist.
Die Mathematik hinter der Entscheidung
Wenn wir akzeptieren, dass Zeit die wertvollste Ressource in deinem Ruhestandsplan ist, ändert das alles. Deshalb rate ich Menschen dringend: Geh in Rente, sobald du dich mit deiner finanziellen Situation wohlfühlst.
Jeder Tag, den du über diesen Punkt hinaus arbeitest, ist ein Tag, an dem du mehr von deiner kostbarsten Ressource (Zeit) gegen etwas eintauschst, von dem du nicht mehr brauchst (Geld). Das ist keine gute Rechnung.
Wann ist der richtige Zeitpunkt?
Jetzt kommt der wichtige Teil – und bitte lies genau: Das ist kein Aufruf, morgen zu kündigen, wenn deine Finanzen nicht stimmen. Aber wenn folgende Punkte zutreffen, solltest du ernsthaft über den Ruhestand nachdenken:
- Du hast genug gespart, um deinen Lebensstandard zu halten
- Du hast einen soliden Finanzplan erstellt (idealerweise mit professioneller Unterstützung)
- Alle wichtigen Faktoren sind geklärt: Gesundheitsversorgung, Wohnsituation, regelmäßige Ausgaben
- Du hast das Verlangen, in Rente zu gehen
Wenn diese vier Punkte erfüllt sind, dann ist die Antwort klar: Mach es. Jetzt.
Denn mit jedem weiteren Jahr, das du wartest, sammelst du vielleicht mehr Geld an – aber du verlierst gleichzeitig die Möglichkeit, dieses Geld zu nutzen, solange du noch die Gesundheit und Energie hast, es wirklich zu genießen.
Vom Ersparten zu leben, bedeutet eine saubere Finanzplanung
Der Unterschied zwischen können und sollen
Viele Menschen verwechseln zwei Dinge: die Fähigkeit zu arbeiten mit der Notwendigkeit zu arbeiten. Nur weil du noch arbeiten kannst, heißt das nicht, dass du es solltest – zumindest nicht, wenn du es finanziell nicht musst.
Die Frage ist nicht: "Kann ich mir den Ruhestand leisten?" Die Frage sollte lauten: "Kann ich es mir leisten, weiter zu arbeiten und dabei meine beste Lebenszeit zu verpassen?" Du willst deine bestehende Altersvorsorge auf den Prüfstand stellen und wissen welche weiteren Hebel für dich Sinn machen? Vereinbare eine kostenfreie Vertragsanalyse mit uns: https://www.timvestment.de/
Fazit: Tausche nicht Zeit gegen Geld, das du nicht brauchst
Das Gesetz vom abnehmenden Grenznutzen ist mehr als nur eine ökonomische Theorie – es ist eine Lebensweisheit. Wenn du den Punkt erreicht hast, an dem du finanziell abgesichert bist und deinen Ruhestand genießen könntest, dann tu es.
Die wichtigste Erkenntnis: Hör auf, etwas einzutauschen, von dem du nie mehr bekommst (Zeit), gegen etwas, von dem du schon genug hast (Geld).
Schau dir heute deine finanzielle Situation an. Wenn du die Arbeit geleistet, das Geld gespart und einen Plan erstellt hast – und alles passt zusammen – dann zögere nicht länger. Die beste Zeit, um in den Ruhestand zu gehen, ist vielleicht genau jetzt. Denn die Tage, die du heute verpasst, kannst du nie zurückbekommen – egal, wie viel Geld du später auf dem Konto hast.
Dieser Beitrag dient der allgemeinen Information und ist in keiner Art und Weise eine professionelle (Anlage-)Beratung und ersetzen diese auch nicht. Es handelt sich auch nicht um eine Rechts- oder Steuerberatung.