Warum du Steuern clever nutzen musst, um schneller Vermögen aufzubauen

Dein Turbo im Vermögensaufbau!
Du legst 2.000 Euro im Monat zur Seite - klingt nach guter Vorsorge. Auf den ersten Blick bist du diszipliniert, hast Kontrolle und baust in zehn Jahren 240.000 Euro an liquiden Mitteln auf. Trotzdem kann genau dieses Vorgehen ein teurer Umweg zum echten Vermögen sein.
Der Grund ist simpel: Wenn du monatlich 2.000 Euro aus dem versteuerten Netto sparst, verlierst du Kaufkraft durch Inflation und verzichtest auf Hebel, die dein Geld schneller arbeiten lassen können.
Besonders für Spitzenverdiener mit hoher Steuerlast ist das reine Sparen oft die ineffizienteste Strategie.
In diesem Ratgeber zeige ich dir drei typische Wege, wie du mit 2.000 Euro pro Monat umgehen kannst, welche Vor- und Nachteile sie haben und wie du als Gut- oder Spitzenverdiener smarter entscheidest.
Drei Wege, 2.000 Euro im Monat zu investieren
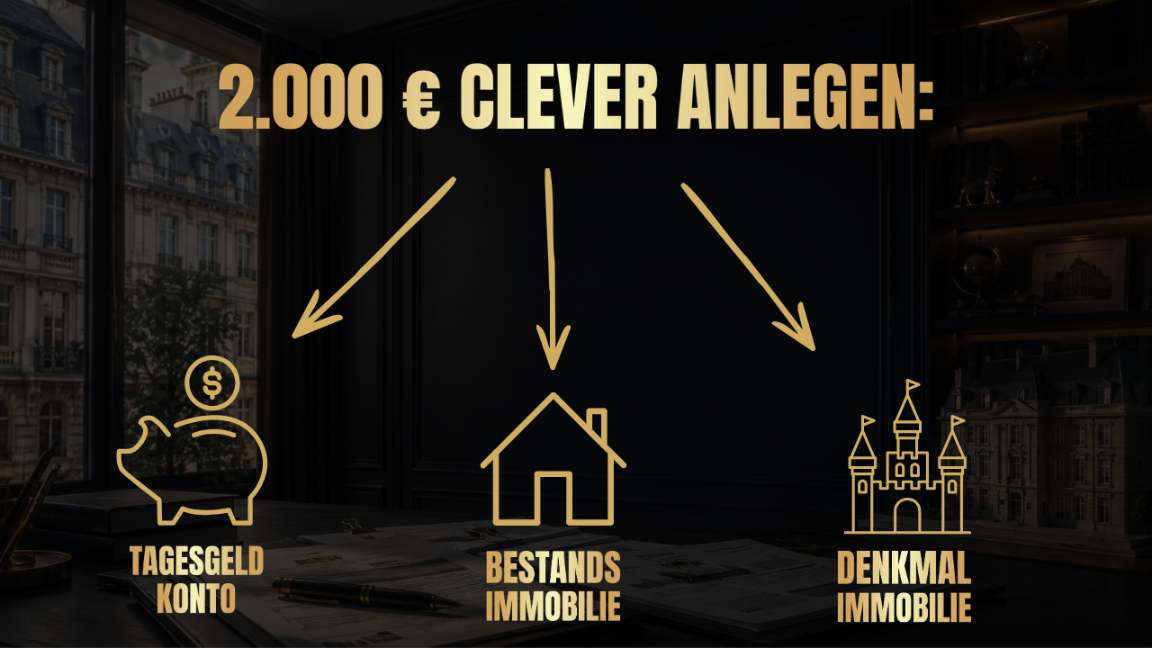
Die Frage ist: Möchtest du Vermögen aufbauen oder liquide sein?
Weg 1 - Einfach nur sparen
Du legst jeden Monat 2.000 Euro auf ein Giro- oder Tagesgeldkonto oder in ein simples Sparkonto. Das ist sicher, leicht verständlich und du behältst volle Liquidität.
Vorteile:
- Volle Kontrolle über das Geld.
- Keine Fremdrisiken durch Kredite oder Mieter.
- Gut als Notgroschen oder kurzfristige Rücklage.
Nachteile:
- Niedrige reale Rendite nach Inflation.
- Kapital wächst langsam, weil kein Hebel genutzt wird.
- Geld stammt aus bereits versteuertem Einkommen.
- Zinsertrag fällt unter die Abgeltungssteuer.
Beispiel: Nach 10 Jahren stehen nominal 240.000 Euro da. Real aber, mit typischer Inflation, ist die Kaufkraft deutlich niedriger. Das ist besser als nichts, aber der Weg zum wirklichen Vermögen ist lang und teuer.
Weg 2 - Die klassische vermietete Immobilie
Hier verwendest du größtenteils Fremdkapital: Du kaufst eine mit deinerm ersparten Eigenkapital eine Wohnung, lässt sie vermieten und finanzierst sie weitgehend über ein Darlehen. Mieter zahlen langfristig die laufenden Kosten mit, ein Teil der Tilgung läuft buchstäblich über die Miete.
Vorteile:
- Inflationsschutz durch Sachwerte.
- Hebelwirkung: Mit relativ geringem Eigenkapital lässt sich ein deutlich größeres Vermögen kontrollieren.
- Mieter tragen einen Teil der Finanzierung.
Nachteile:
- Managementaufwand und Leerstandsrisiko.
- Kredit und Zinsrisiko, besonders bei steigenden Zinsen.
- Standortentscheidung und Objektqualität bestimmen Erfolg und Rendite.
Kurz gesagt: Für Normal- und Gutverdiener ist das oft der praktikable Weg, Vermögen aufzubauen, weil er solide Renditechancen mit überschaubarem Aufwand verbindet.
Weg 3 - Denkmalimmobilien als Steuer- und Vermögensstrategie
Denkmalimmobilien bringen eine zusätzliche Komponente ins Spiel: erhöhte Abschreibungen. Das heißt, ein Teil deiner Steuerbelastung kann in Investition umgewandelt werden. Praktisch bedeutet das: Du nutzt Steuervorteile, um reale Werte zu schaffen.
Vorteile:
- Starke steuerliche Abschreibungsmöglichkeiten reduzieren die Steuerlast deutlich.
- Inflationsschutz und mögliche Wertsteigerung wie bei anderen Immobilien.
- Effektiv zahlen sowohl Mieter als auch das Finanzamt einen Teil von Zins und Tilgung.
Nachteile:
- Denkmalimmobilien haben oft höhere Instandhaltungskosten und spezielle Auflagen.
- Markt ist weniger liquide, Verkauf kann länger dauern.
- Sorgfältige Prüfung von Sanierungskosten und Förderbedingungen ist notwendig.
| Kriterium | Einfach sparen | Vermietete Immobilie | Denkmalimmobilie |
|---|---|---|---|
| Risiko | sehr gering | mittel | mittel-hoch |
| Hebelwirkung | keine | hoch | hoch |
| Inflationsschutz | gering | hoch | hoch |
| Steuerliche Vorteile | nein | gering | hoch |
| Aufwand | gering | mittel | mittel-hoch |
Wie du als Spitzenverdiener wirklich effizient Vermögen aufbaust
Wenn du 6-stellig verdienst, sind Steuern oft deine größte Ausgabe. Nicht zu optimieren bedeutet, einen großen Teil deiner Rendite an den Fiskus zu verschenken. Deshalb ist es sinnvoll, Entscheidungen nicht nur nach Sicherheit zu treffen, sondern nach effektivem Nettowachstum deines Vermögens.
Konkrete Handlungsschritte
- Kalkuliere deinen realen Nettoeffekt: Berechne, wie sich Steuervorteile auf deine monatliche Belastung und auf die Gesamtrendite auswirken.
- Nutze Hebel bewusst: Mit Fremdkapital kannst du größere Vermögensmassen kontrollieren. Achte auf positive Cashflow-Rechnung und stress-tests bei steigenden Zinsen.
- Diversifiziere: Kombiniere liquide Rücklagen, Immobilien und steueroptimierte Investments, statt alles auf ein Pferd zu setzen.
- Hole Expertenrat ein: Steuerberater, Immobilienvermittler und Finanzierungsberater helfen, Fallstricke und Sonderregelungen zu identifizieren.
Do's & Don'ts
| Do's | Don'ts |
|---|---|
| Rechne mit realen Zahlen - inkl. Steuern, Inflation und Nebenkosten | Spare alles in bar und ignoriere Inflationsrisiken |
| Prüfe Cashflow und Tilgungsplan vor Kreditaufnahme | Kaufe Lieblingsobjekte ohne Due Diligence |
| Nutze steuerliche Abschreibungen gezielt | Vertraue nur auf Prognosen ohne Puffer |
Kurzbeispiel, wie Steuern Vermögen verändern können
Stell dir vor, du zahlst 50.000 Euro Steuern pro Jahr. Wenn du durch Abschreibungen 10.000 Euro davon in Investitionskraft zurückführst, steht dir dieses Geld aktiv für Wertaufbau zur Verfügung. Das beschleunigt Vermögensaufbau deutlich im Vergleich zum reinen Sparen aus dem Netto.
Fazit
Das wichtigste: Sparen ist besser als nichts, aber für den echten Vermögensaufbau brauchst du Strategien, die Steuern und Hebel gezielt nutzen. Für Normal- und Gutverdiener ist eine vermietete Immobilie oft ein guter Kompromiss. Für Spitzenverdiener mit hoher Steuerlast kann eine denkmalgeschützte Immobilie durch erhöhte Abschreibungen ein sehr effizienter Weg sein. Probier eine kleine Simulation mit deinen Zahlen - und setze die 2.000 Euro nicht automatisch auf das Sparkonto, sondern prüfe bewusste Alternativen.
Wie schnell sehe ich Ergebnisse, wenn ich in Immobilien investiere?
Bei Denkmalimmobilien spürst du bereits im Jahr der Fertigstellung eine steuerliche Erleichterung.
Sind Denkmalimmobilien für jeden geeignet?
Nein, Denkmalimmobilien sind besonders für Steuerpflichtige mit hoher Steuerlast interessant und erfordern höhere Expertise bei Sanierung und rechtlicher Prüfung.
Wie viel Eigenkapital sollte ich mitbringen?
Je nach Bank und Objekt variieren die Anforderungen; oft erhältst du deine Immobilie mit einer 100% Finanzierung
Was ist die größte Falle beim reinen Sparen?
Die größte Falle ist die unterschätzte Inflationswirkung: Nominale Ersparnisse wachsen, die reale Kaufkraft kann aber stagnieren oder fallen, wenn keine Rendite erwirtschaftet wird.